今週のマーケット要約
- 前週に急落したAI・半導体株が週明けに買い戻され(11/9)、S&P500・NASDAQ・NYダウはそろって週間で上昇した。NASDAQ・S&P500の連続安は4週で止まった。
- エヌビディアのジェンスン・ファンCEOが辞任した(11/12発表)。週末に取締役会がファン氏をめぐる調査を明らかにしており(11/8)、エヌビディア株は週間で1割超下落した。一方でAMD・ブロードコムなど他の半導体株は買われ、半導体株の中で明暗が分かれた。
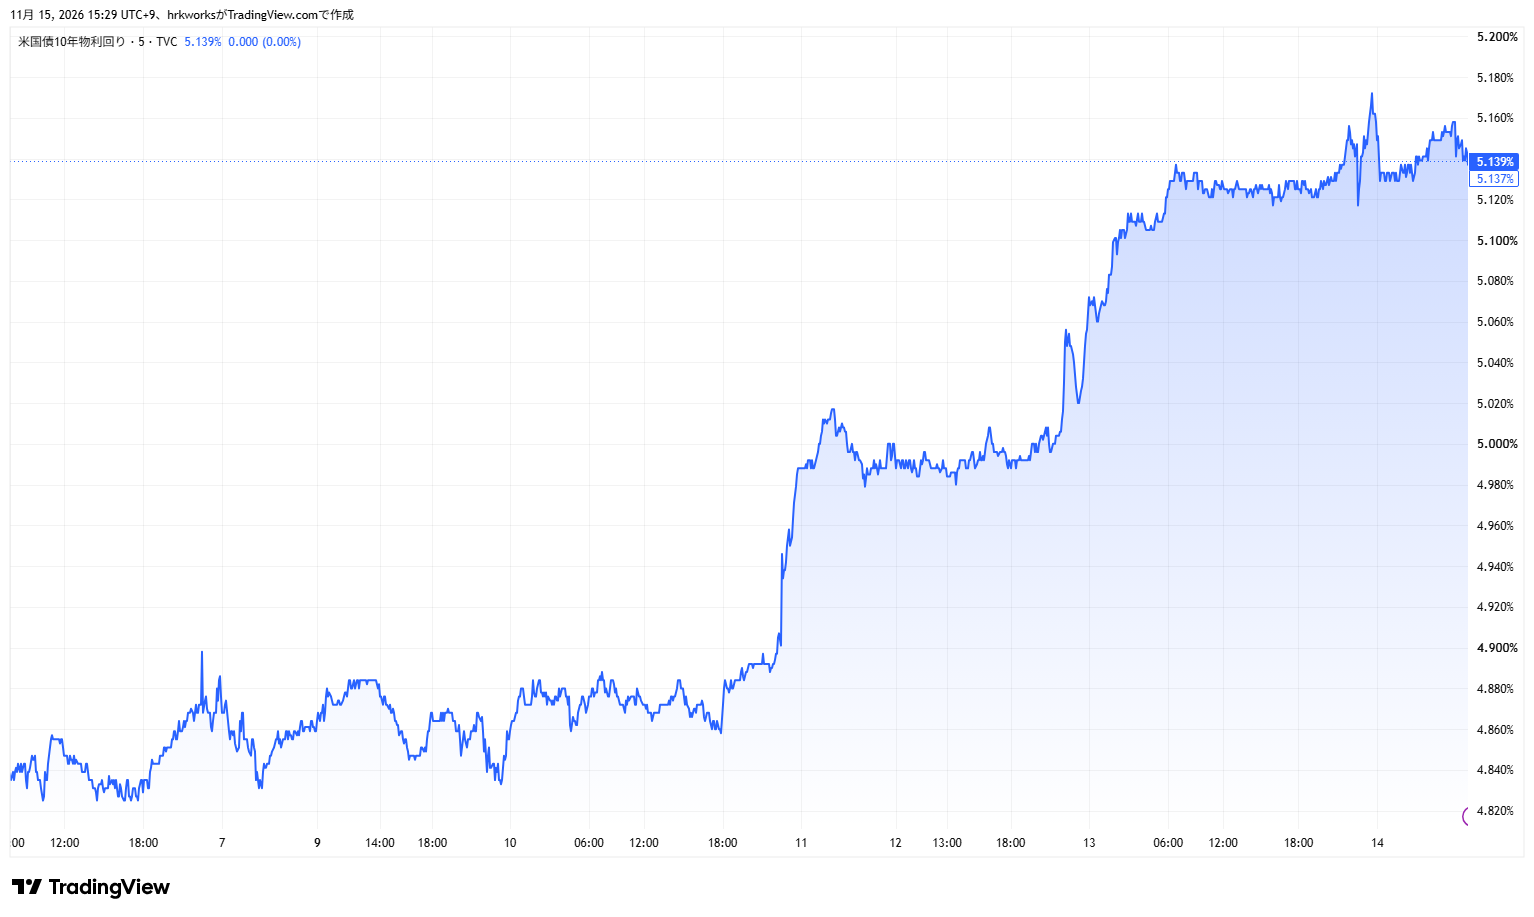
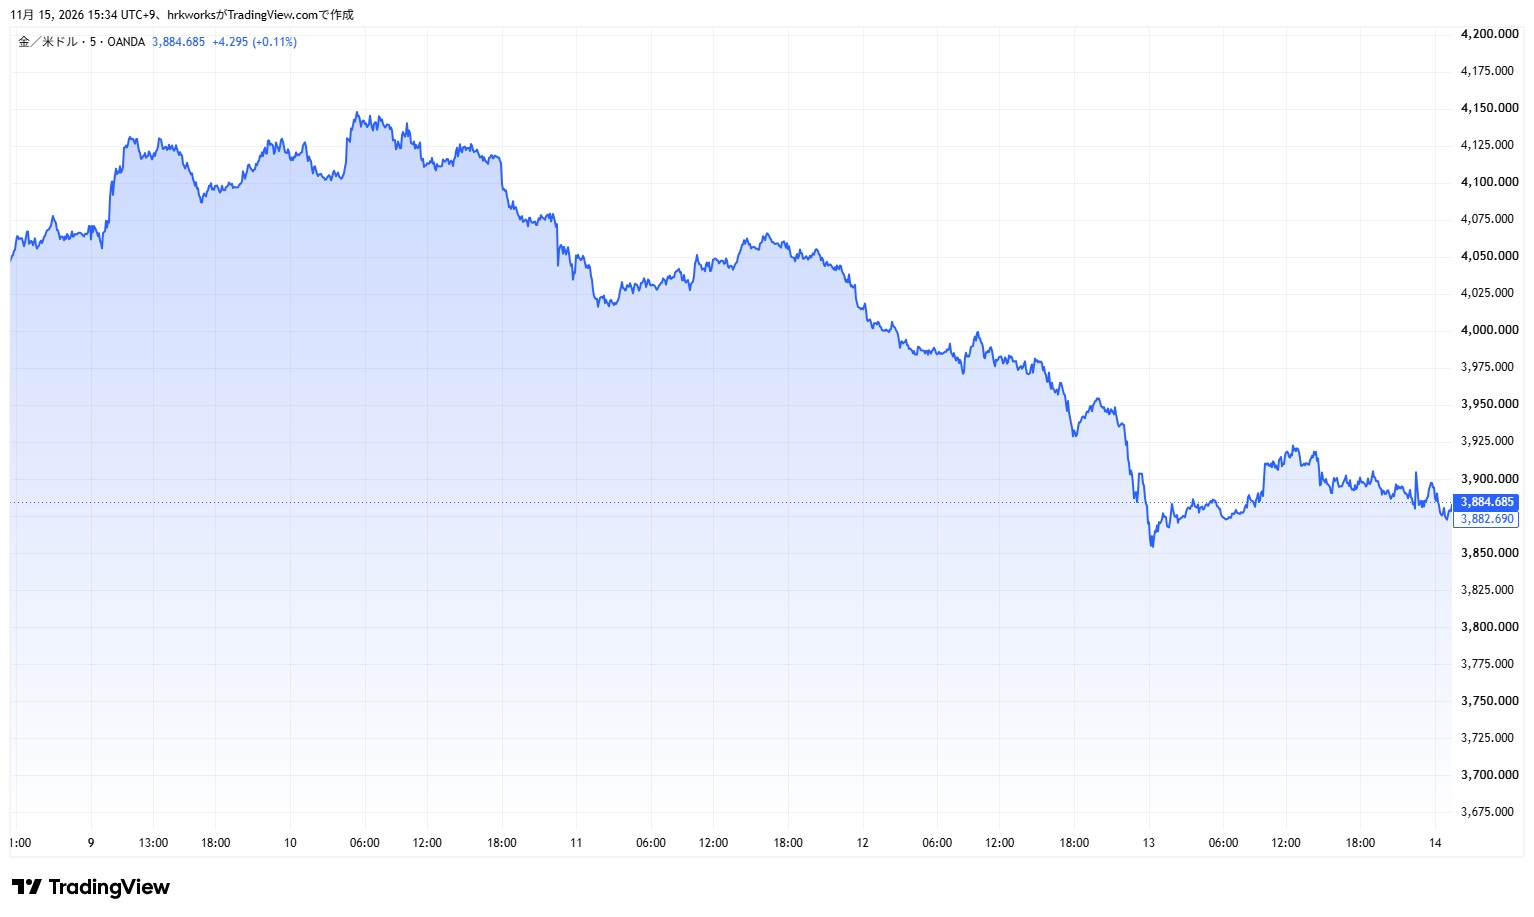
- 米10月CPI(11/10)は前月比0.4%上昇(予想0.3%)、コアは0.3%上昇(予想0.2%)と、いずれも予想を上回った。12月FOMCでの利上げ観測が強まり、米10年債利回りは週末に5.15%と5%台へ再上昇した。ドル高・金利高を受けてゴールドは週間で4%超下落した。
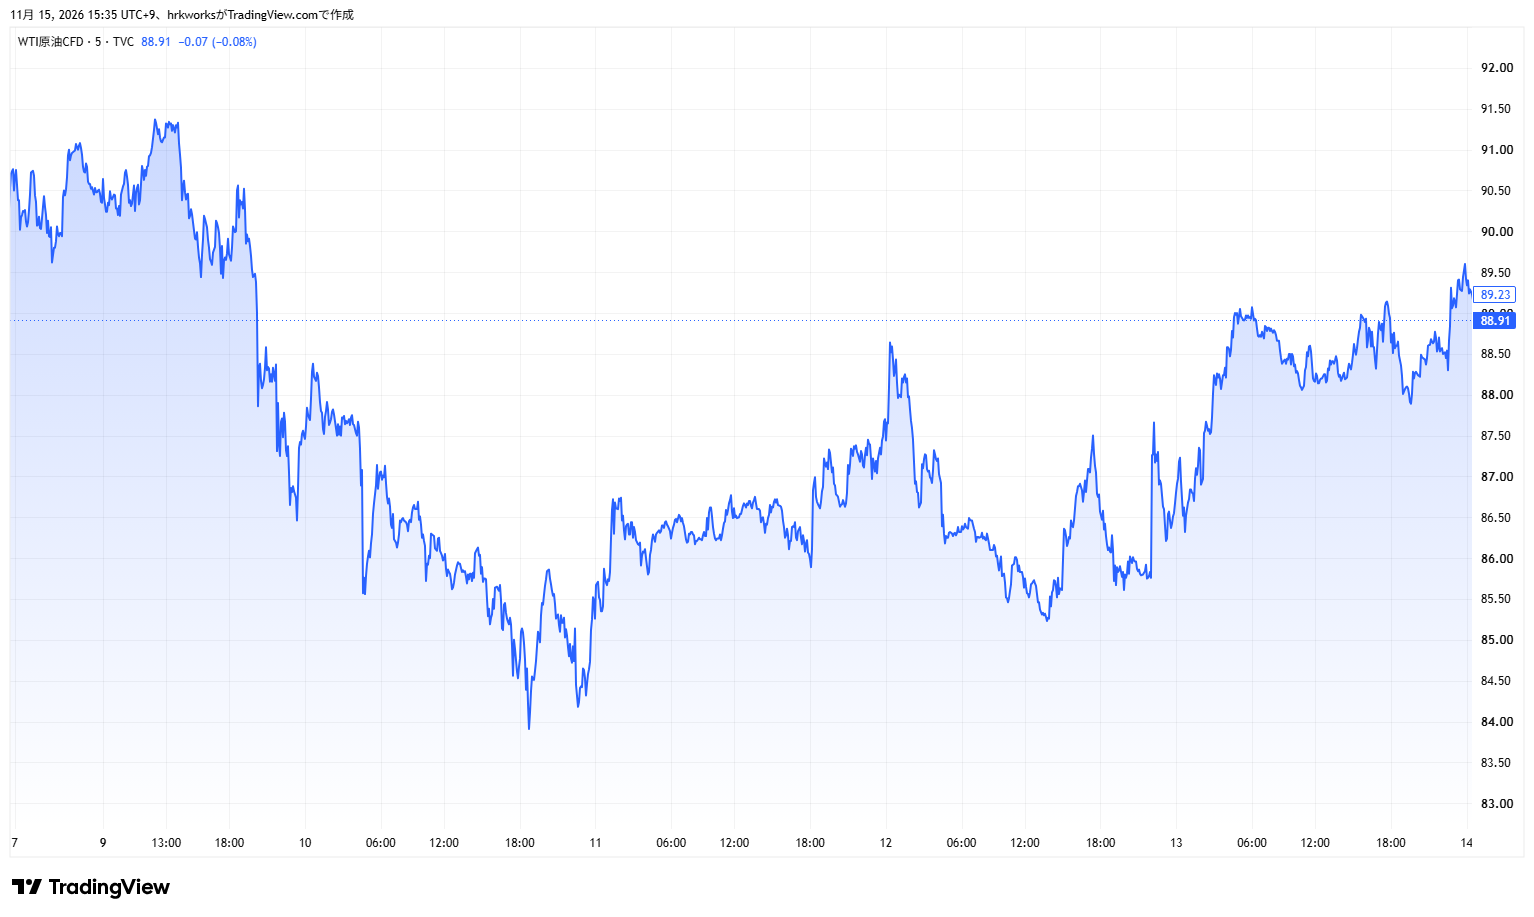
- 原油は週前半にさらに下落した。トランプ大統領が交渉が進む限りイランへの新たな攻撃を命じる可能性は非常に低いと述べ(11/8)、Brentは11/10に場中で90ドルを割り込み、8月31日以来の水準をつけた。週後半は持ち直し、WTIは週間で小幅安にとどまった。
- 日経平均は前週の急落の反動で大きく反発し、11/10に終値で6万円台を回復した。週間では6%超上昇し、TOPIXは5日続伸した。ドル円は週末に160円近くまで円安が進んだ。
今週の主導アセット(Market Drivers)
AI・半導体株の買い戻しとエヌビディアのCEO辞任
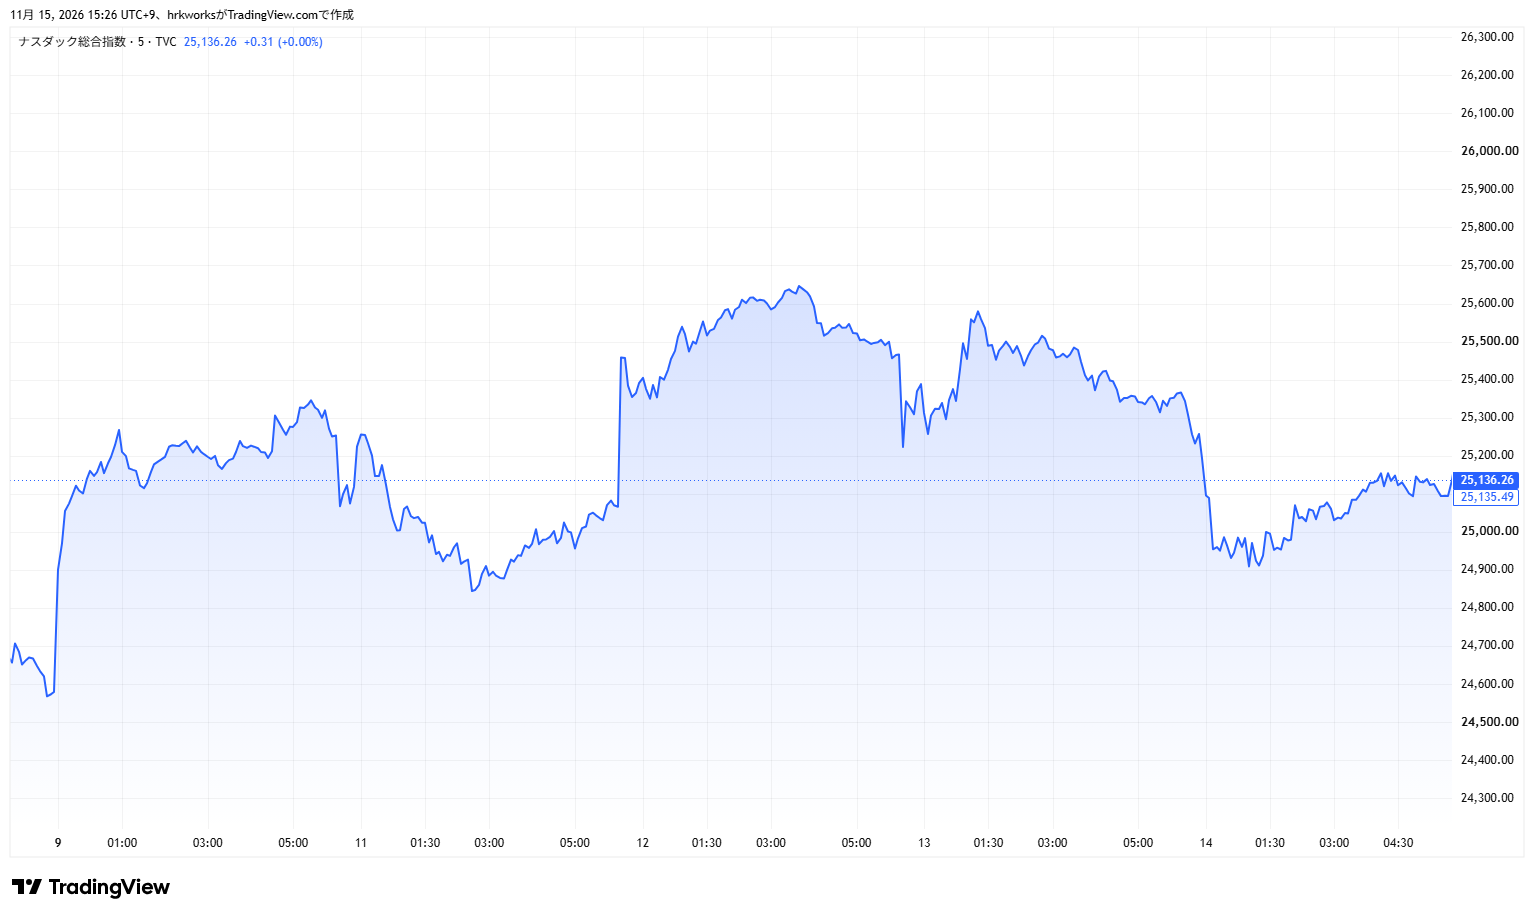
週明けの11/9は、前週に大きく売られた半導体株が主導して幅広く買い戻され、S&P500は2%超、NASDAQは2.7%上昇した。報道によると、この反発ではAIインフラ関連や景気敏感株が買われた。週末の11/8には、エヌビディアの取締役会が、ファンCEOが「外国の情報活動の標的」になっていたとの報道について調査を始めると発表していた(Reuters・AP系)。報道では、ファン氏は中国人実業家との関係を認めており、当初は調査中もCEOにとどまるとされていた。
11/12、エヌビディアはファン氏が社長兼CEO・取締役を即日辞任したと発表した。SEC提出書類(8-K)によると、取締役会は11/11付で辞任を受理し、コレット・クレスCFOが暫定CEOに就いた。エヌビディア株は11/12に場中で最大14%下落した後、終値では4.3%安まで下げ幅を縮めた(CNBC)。同社のGPUに依存するネオクラウド銘柄も売られた。週間ではエヌビディア株は1割超下落した一方、AMDは週間で約19%上昇し、ブロードコムも買われるなど、半導体株の中で資金の移動が起きた。週後半は金利上昇も重荷となり、NASDAQは11/13に0.9%下落したが、週間ではS&P500・NASDAQ・NYダウともに上昇した。
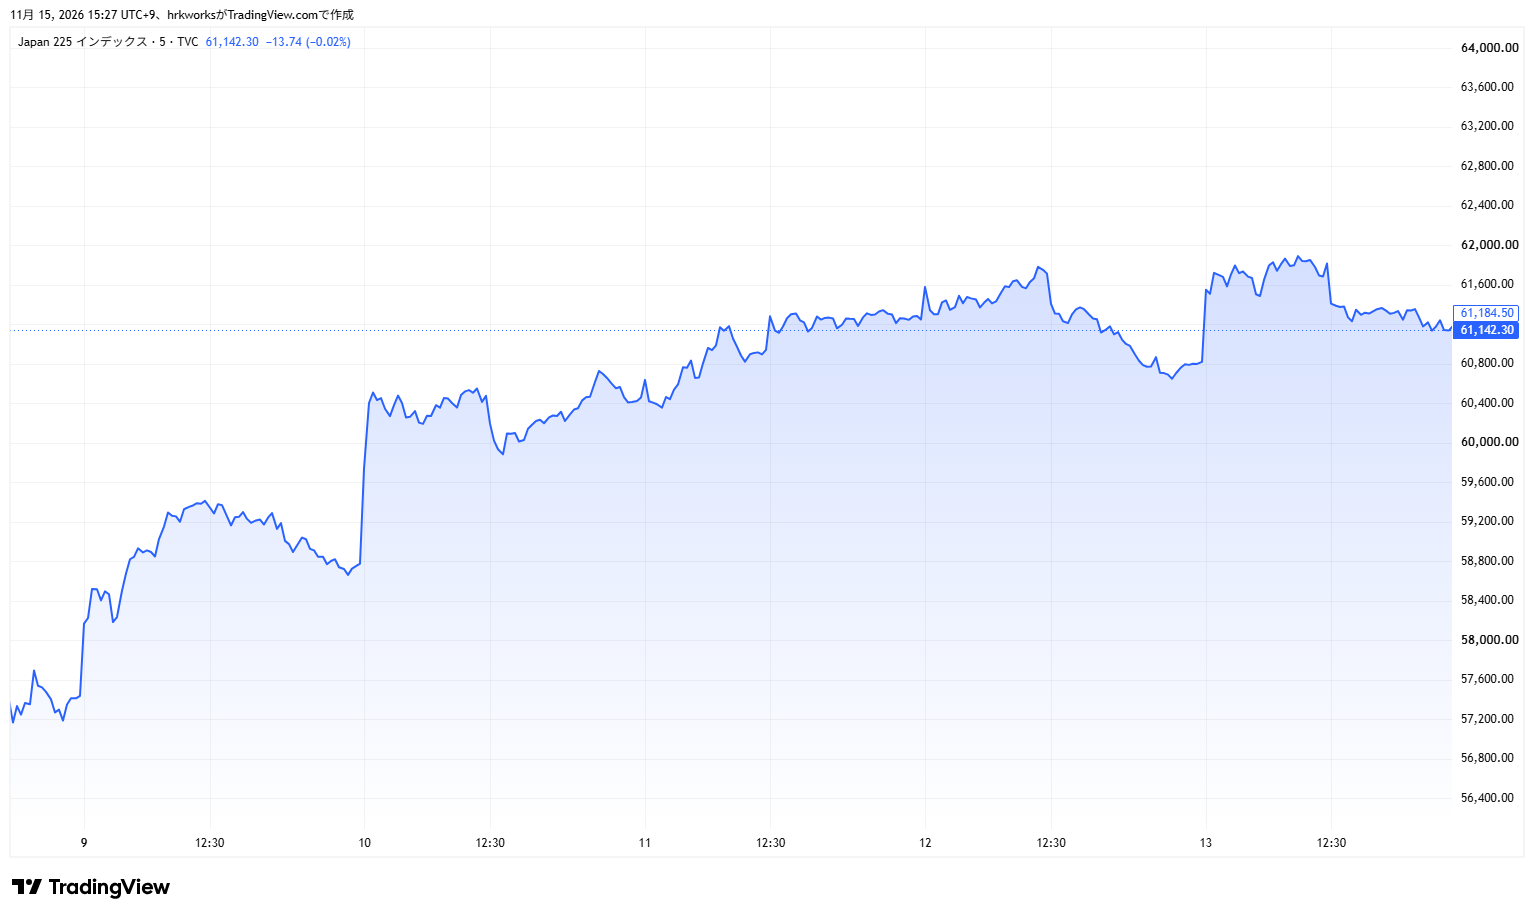
東京市場では、日経平均が前週の急落の反動で反発した。11/10は前週末の大幅安の反動からAI・半導体関連が買い戻され、1,684円高の6万459円と、終値で6万円台を回復した。11/11も続伸した。11/12は、米国市場の引け後にエヌビディアのCEOをめぐる報道が出たことで様子見が広がり、後場に半導体関連が崩れて429円安と4日ぶりに反落した。アドバンテスト1銘柄で日経平均を約313円押し下げた。一方、TOPIXは同日も小幅高で、11/13まで5日続伸した。日経平均は週間で6%超上昇した。
NASDAQ:
日経平均チャート:
予想を上回った米CPIと金利上昇
米10月CPI(11/10)は前月比0.4%上昇と、9月の0.6%から伸びは鈍ったものの、市場予想(0.3%)を上回った。コアは0.3%上昇と、予想(0.2%)を上回った。住居費は0.3%上昇し、全体の上昇の3割超を占めた。2025年の政府閉鎖で2025年10月の価格が集計されなかったため、今回は前年比の伸び率が公表されなかった。
前週の強い雇用統計に続いてCPIも予想を上回ったことで、12月8〜9日のFOMCでの利上げ観測が強まった。CPI発表後のCME FedWatchでは、12月の0.25%利上げの確率が80%台後半、0.5%利上げの確率が1割強とされ、据え置きの確率はほぼゼロとなった。CPI発表日には2年債利回りが一時0.17ポイント上昇した。米10年債利回りは週初の4.8%台から段階的に上昇し、週末には5.15%で引けた。10月下旬以来の5%台である。金利上昇は週後半の株式の重荷となった。
ゴールドはCPI発表後のドル高・金利上昇で11/10に急落し(現物で3%近く下落との報道)、その後も軟調に推移して週末は3,800ドル台で引けた。前週の反発分を打ち消す形となった。DXYは週間で1%超上昇し、ドル円は週末に160円近くまで上昇した。
米10年債:
ゴールド:
米イラン交渉への期待と原油の一段安
週末の11/8、トランプ大統領は、イランとの戦争を終わらせる交渉が進む限り、新たな攻撃を命じる可能性は非常に低いと述べた。報道によると、カタール首相などの地域の国々の要請を受けて新たな攻撃を見送ったとされる。これを受けて11/9のWTIは4%超下落し、Brentは11/10に場中で90ドルを割り込み、8月31日以来の水準をつけた。一方で、ホルムズ海峡周辺では船舶への被害が引き続き伝えられた。
週後半は持ち直し、WTIは80ドル台後半で週を終えた。週間では小幅安で、前週の急落からは下げ足が鈍った。
週間パフォーマンス表
米国株は週初のAI・半導体株の買い戻しで反発し、S&P500・NASDAQの連続安は4週で止まった。日経平均・TOPIXは前週の急落の反動で大きく反発した。米10年債利回りは予想を上回ったCPIと利上げ観測で大きく上昇し、DXYも上昇した。ゴールドはドル高・金利高で大きく下落した。WTIは週前半に下げた後に持ち直し、小幅安にとどまった。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,376.86 | 7,561.67 | +2.51% |
| NYダウ | 51,285.73 | 52,347.55 | +2.07% |
| NASDAQ | 24,579.42 | 25,136.27 | +2.27% |
| 米10年債 | 4.86% | 5.15% | +29bp |
| 日経平均 | 57,434.77 | 61,142.35 | +6.46% |
| TOPIX | 3,707.99 | 3,941.57 | +6.30% |
| WTI原油 | 90.83 | 88.56 | -2.50% |
| ゴールド | 4,074.90 | 3,886.30 | -4.63% |
| DXY | 102.28 | 103.41 | +1.10% |
市場センチメント
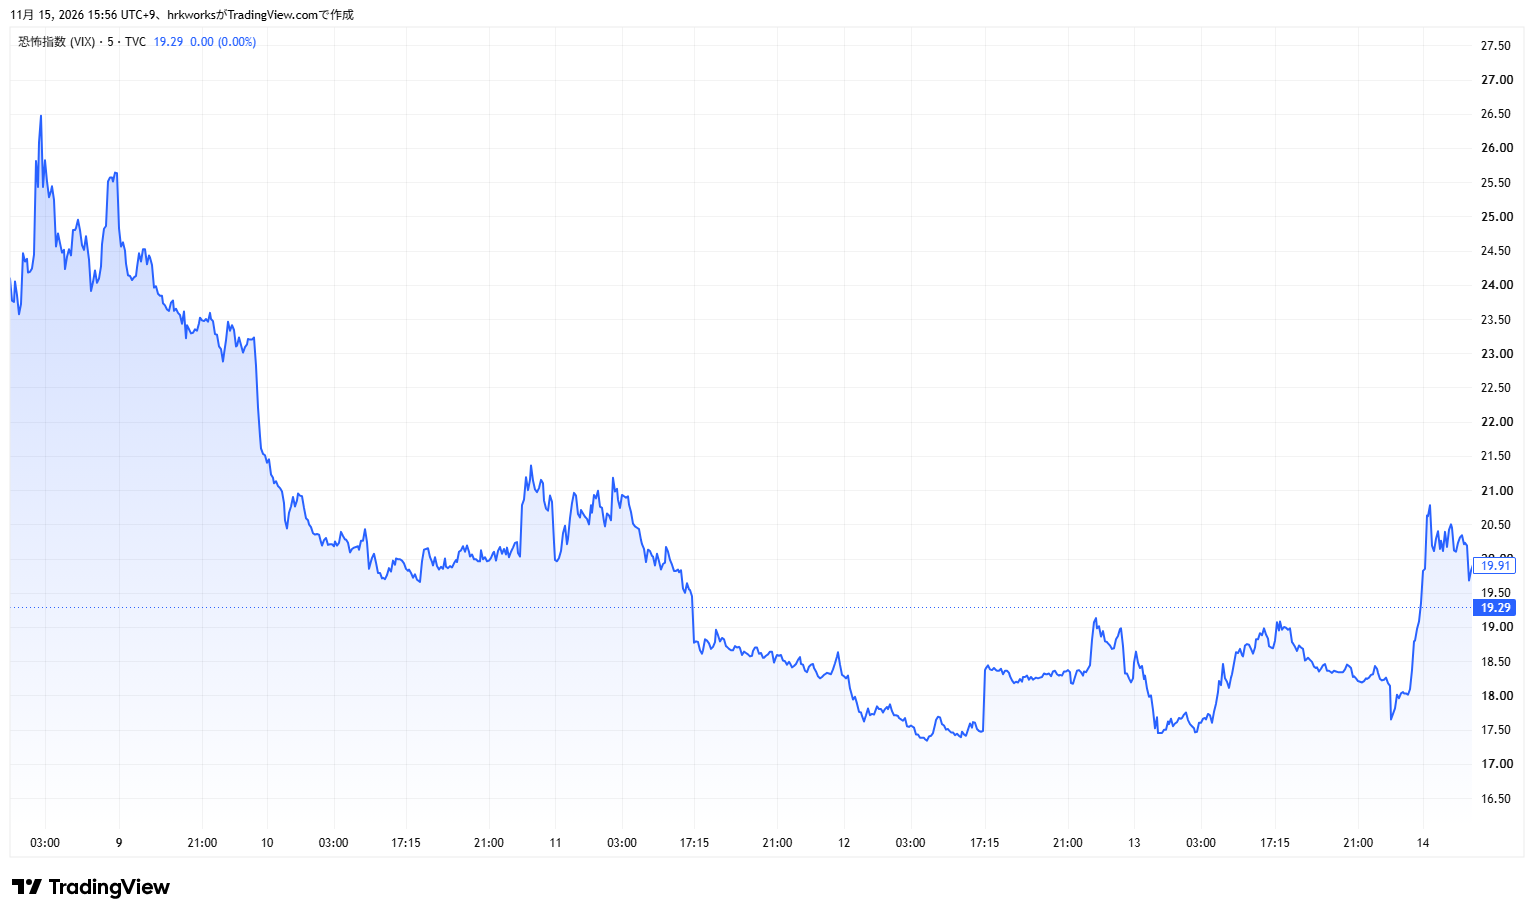
VIXは前週末の25台から、AI・半導体株が買い戻された11/9に19台へ大きく低下した。その後も株価の持ち直しとともに11/11には17台まで低下したが、エヌビディアのCEO辞任と金利上昇が重なった週後半は18〜19台へやや上昇して週を終えた。前週の急騰からは落ち着いたものの、20近辺の水準で警戒感は残った。
Fear & Greed Indexは、前週末の24台(「Extreme Fear」)から週明けに31台へ上昇して「Fear」圏に戻り、週後半は40前後まで持ち直した。週末も38台と「Fear」圏にとどまり、改善はしたものの悲観寄りの状態が続いた。
CNN Fear & Greed のPut/Call指標は、前週末の0.86台から週前半は0.84〜0.85台と高めの水準が続いたが、週後半は0.80台へ低下した。前週に強まった下落への備えは、週後半にかけてやや和らいだ。
AAII(Bull-Bear)調査(11/11までの週)では、強気が前週比3.3ポイント低下して30.8%、弱気が3.1ポイント上昇して51.4%となった。強気・弱気スプレッドはマイナス20.7ポイントと、前週(マイナス14.3ポイント)からマイナス幅がさらに拡大した。AAIIによると、弱気は40週連続で長期平均(31.5%)を上回った。
来週のイベント
11月16日(月):日本7〜9月期GDP速報値
コメント