今週のマーケット要約
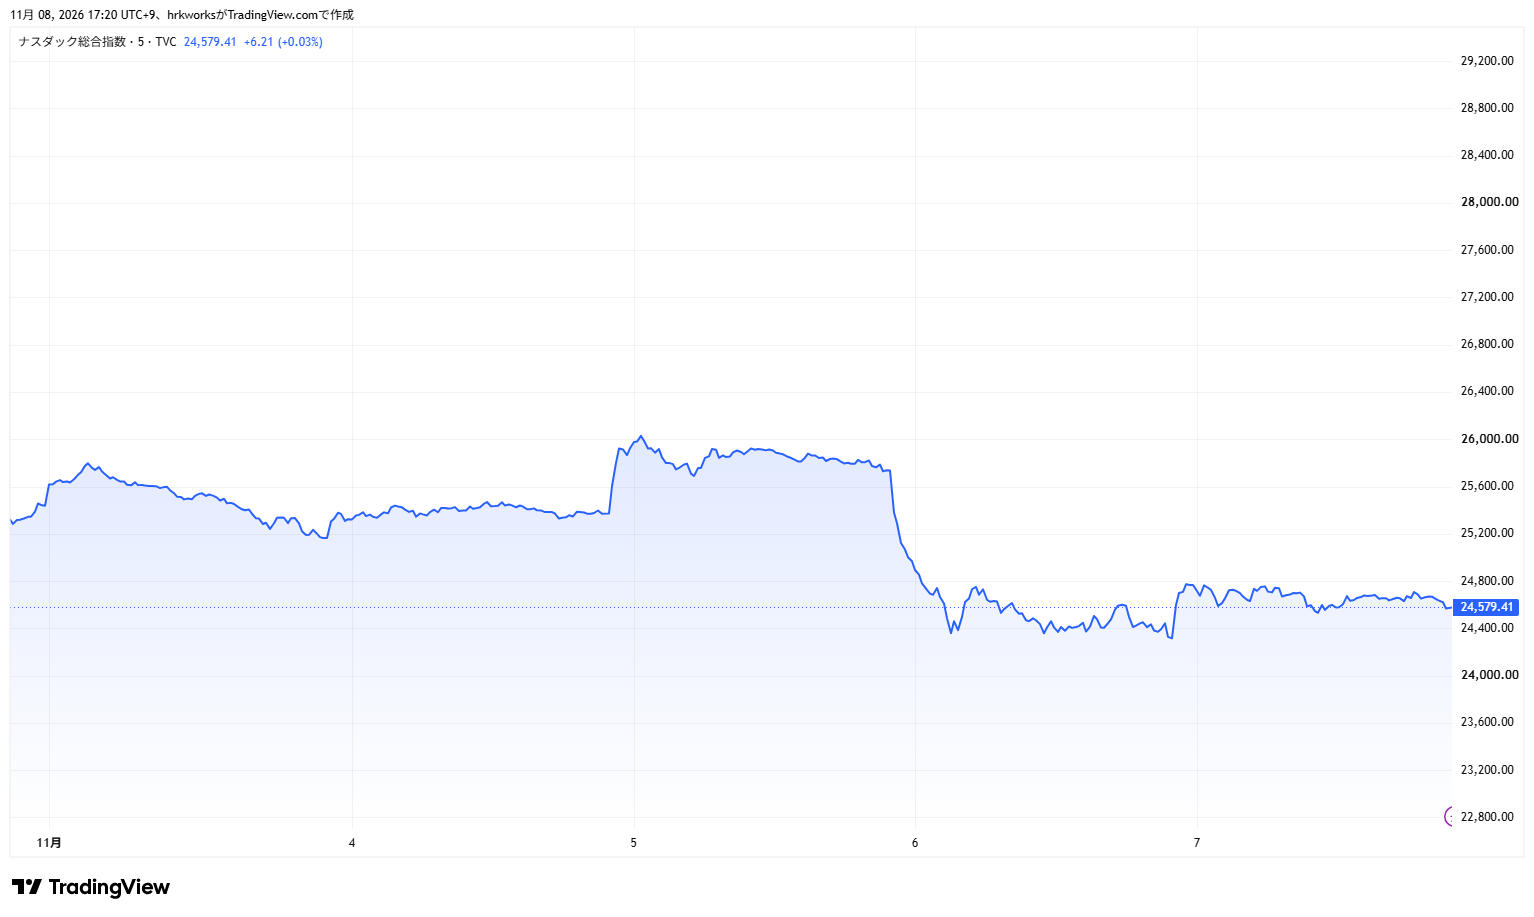
- 米中間選挙(11/3)で民主党が上下両院を制した。翌11/4は政治の不透明感が晴れたとして米国株が上昇し、NYダウは3%超上昇した。しかし11/5は、AI規制の強化やデータセンター建設の停滞への懸念から半導体・AI関連株が急落し、NASDAQは5.52%安と2025年4月以来の大きな下げとなった。NASDAQは10月6日の終値ベースの最高値から10%超下落し、調整局面入りした。NASDAQ・S&P500は4週続落となった。
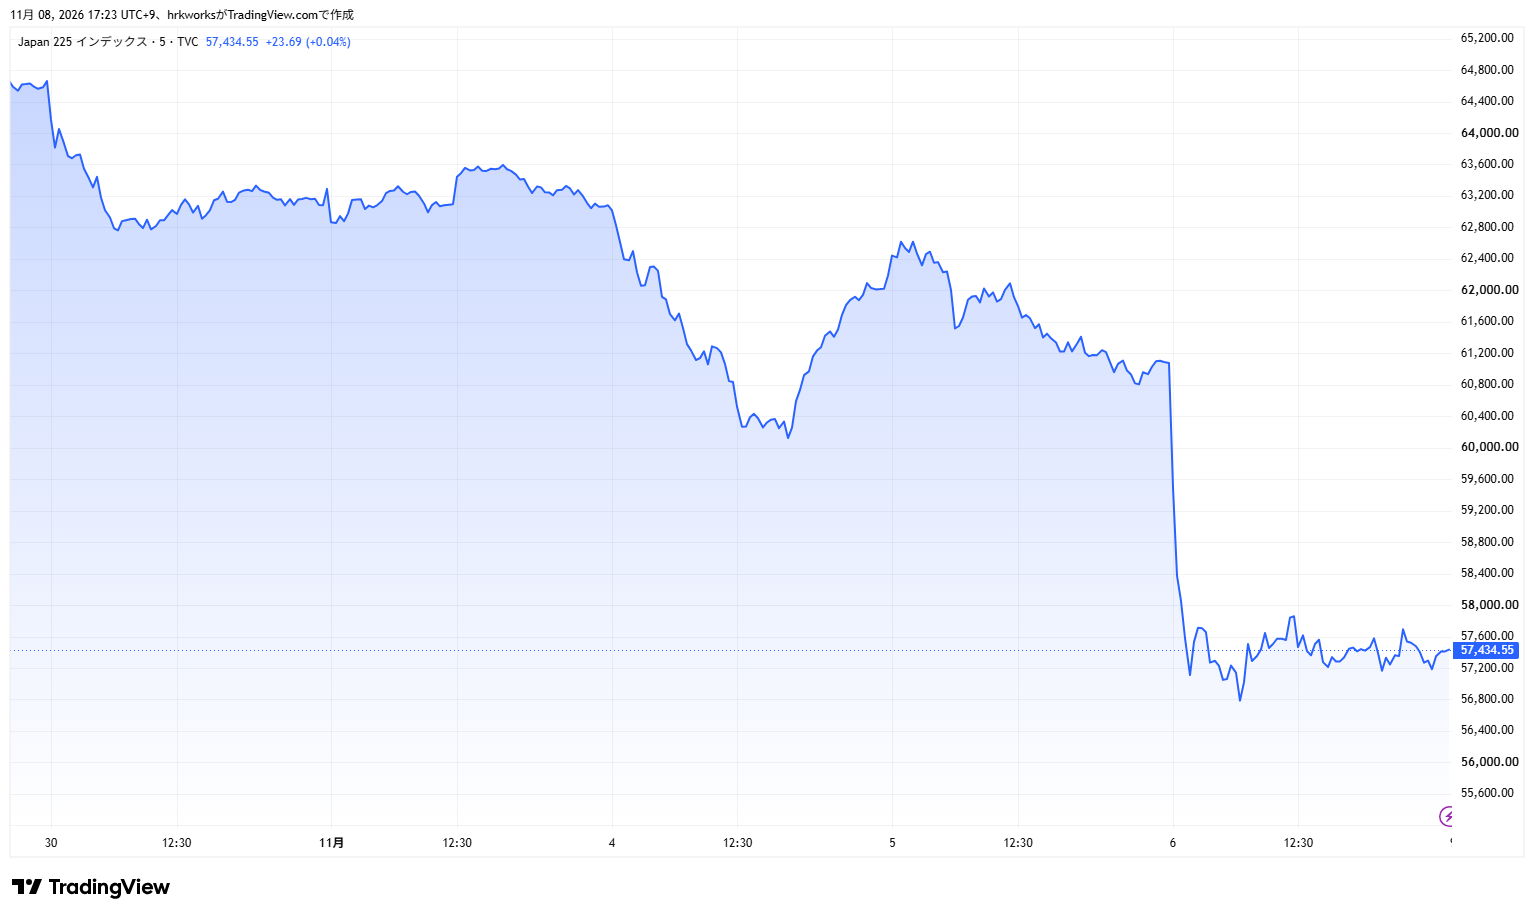
- 東京市場は米国のAI株安の影響を強く受けた。日経平均は5日続落し、11/6は前日(米国時間11/5)の米ハイテク株急落を受けて3,643円安の5万7,434円と、歴代3位の下げ幅となった。半年ぶりに6万円を割り込み、6月25日の終値ベースの最高値から20%超下落した。週間では9%超の下落となった。
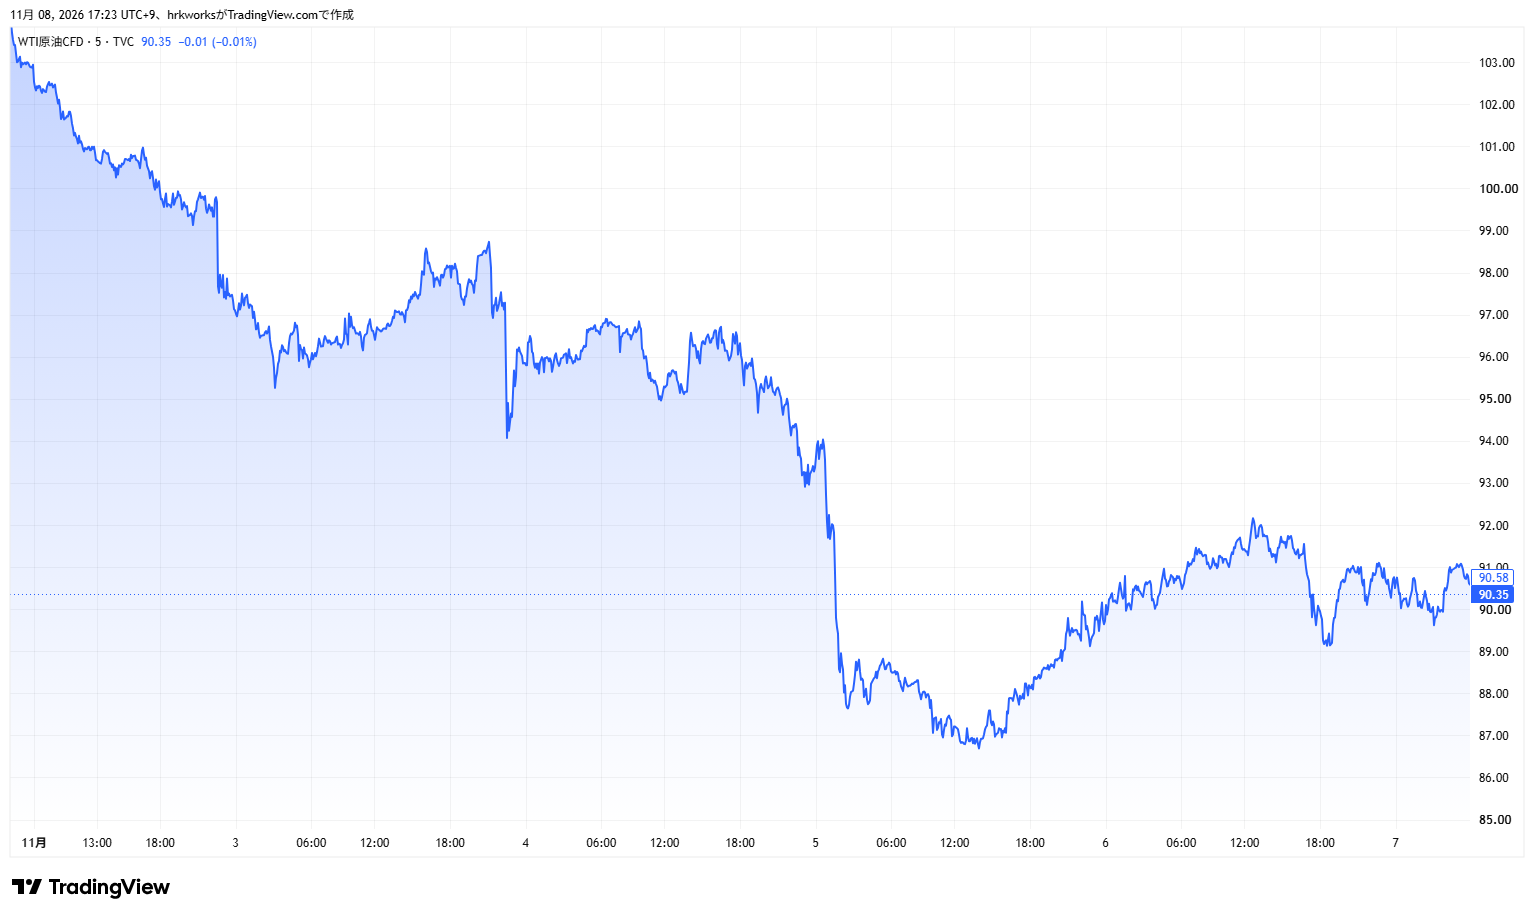
- 原油は急落した。選挙で民主党が勝ったことで、トランプ政権がイランとの戦争を終わらせる方向へ圧力がかかるとの見方が広がり、WTIは11/4に8.3%安の88.12ドルと90ドルを割り込んだ。バンス副大統領はSNSで共和党の敗因を「戦争」だとした(11/4)。WTIは週間で約13%下落した。
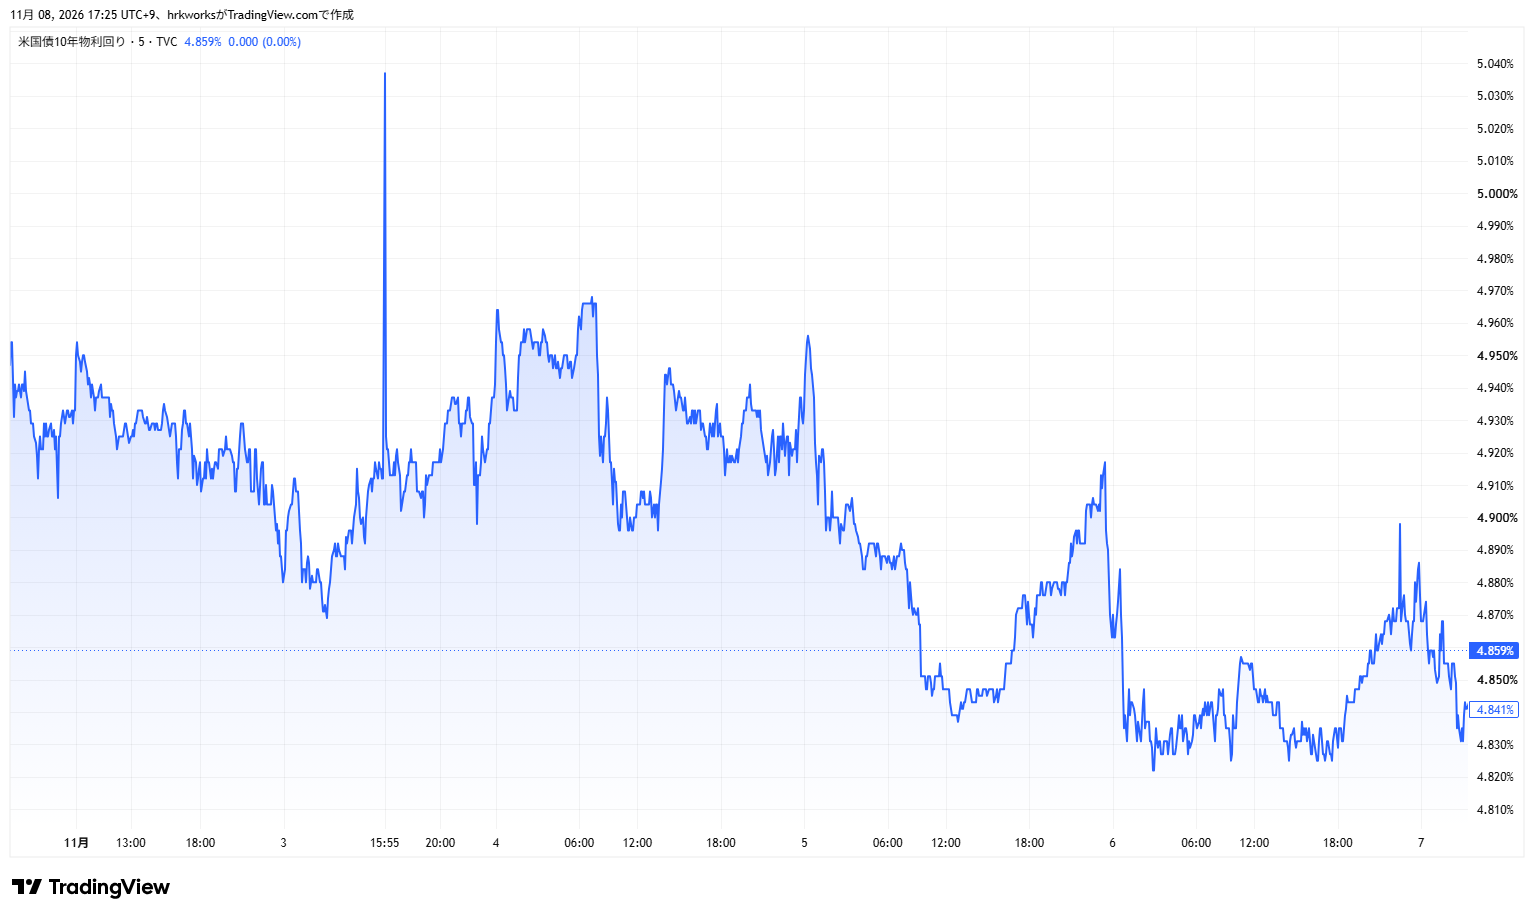
- 米10月雇用統計(11/6)は非農業部門雇用者数が16.5万人増と市場予想(6万人前後)を大きく上回り、失業率は4.1%に低下した。CME FedWatchでは12月の利上げ確率が76.8%とされた。
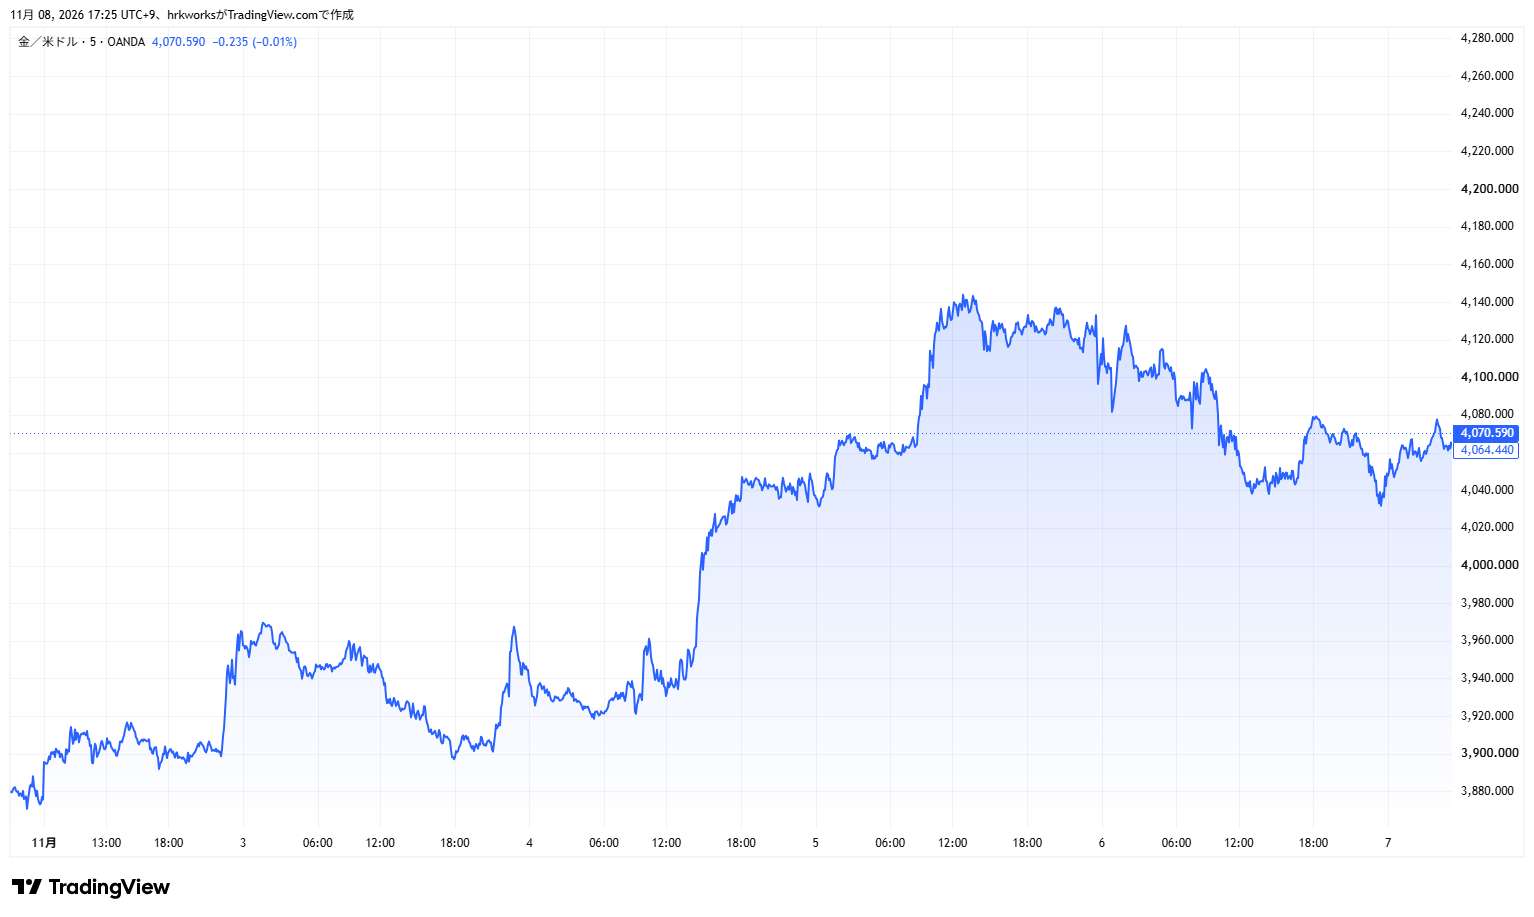
- ゴールドは選挙後の11/4に3%超上昇し、週間で4%超反発した。日本の長期金利は株安を受けた国債買いで2.6%台へ低下した(11/6)。
今週の主導アセット(Market Drivers)
中間選挙後のAI・半導体株の急落
週明けの11/2はNASDAQが1%超下落した。11/3の中間選挙で民主党が上下両院を制すると、11/4は政治の不透明感が後退したとして買いが入り、Reutersによると NYダウは3.03%、S&P500は1.58%、NASDAQは1.44%上昇した。一般消費財・金融・不動産が上昇を主導し、原油安を受けてエネルギーは最も弱かった。
流れが変わったのは11/5である。報道によると、民主党の議会支配によってAI規制が強まるとの懸念に加え、各州の住民投票でデータセンターの建設を制限する案の多くが可決されたことが嫌気された。Al Jazeera(Reuters引用)によると、UBSは建設の停止によって2028年に予定される米国のデータセンター容量の増加分の約3割が危うくなると試算した。エヌビディアは9.3%下落して2025年1月以来の大きな下げとなり(Reuters)、マイクロンは約17%下落、フィラデルフィア半導体指数(SOX)は12.25%下落した。NASDAQは5.52%安の24,315.00、S&P500は4.36%安、NYダウは3.44%安で引けた。NASDAQは10月6日の終値ベースの最高値(27,599.79)から約12%下落した水準となり、調整局面入りした。Reutersによると、S&P500採用企業の時価総額は約3兆ドル失われた。マスク氏が支援した候補の落選も重なり、テスラは約11%下落した。11/6は半導体株が買い戻されてSOXが4.2%、NASDAQが1.09%反発したが、週間ではNASDAQ・S&P500ともに4週続落となった。Swissquoteのアナリストは、選挙後に「ハイテクから非ハイテクへ、米国から米国外へ」の資金移動が起きていると指摘した。
東京市場では日経平均が5日続落した(11/3は文化の日で休場)。11/4は場中に6万円近辺まで下げる場面があり、終値は893円安、11/5は1,110円安だった。11/6は、前日(米国時間11/5)の米半導体株の急落を受けて、ソフトバンクグループ(10.8%安)、東京エレクトロン(5.6%安)、アドバンテスト(5.0%安)などAI・半導体関連株が大きく売られ、3,643円13銭(5.96%)安の5万7,434円77銭で引けた。下げ幅は2024年8月5日、1987年10月20日に次ぐ歴代3位で、半年ぶりに6万円を割り込んだ。6月25日の終値ベースの最高値(72,366.34)からは20%超下落し、弱気相場入りの目安とされる水準に達した。TOPIXも5.90%安と東証33業種すべてが下落した。韓国のKOSPIも大きく下落するなど、アジアの半導体関連株に売りが広がった。
[NASDAQ]
[日経平均]
イラン戦争の終結期待と原油の急落
原油は週を通じて大きく下落した。週初の11/2は、トランプ大統領が「イランは合意を望んでおり、それは実現しうる」と述べ、イランのペゼシュキアン大統領も対話による解決を求める考えを示すなど、米国とイランの双方が外交への前向きな姿勢を示した。WTIは7.4%安の96.46ドルと、7月27日以来の大きな下げとなった。同じ11/2の夜には、米軍がイランのゲシュム島を限定的に攻撃した。米当局者は、米軍機に対する攻撃への自衛の措置であり、大規模な戦闘の再開ではないと説明した。
11/3の選挙で民主党が上下両院を制すると、ガソリン・軽油価格を押し上げてきた不人気なイランとの戦争を終わらせるよう、トランプ政権に圧力がかかるとの見方が広がった。トランプ大統領は11/3、FTの電話インタビューでイランをすぐに攻撃する計画はないと述べた。バンス副大統領は11/4にSNSで「負けた理由は戦争だ」と投稿した。11/4のWTIは8.3%安の88.12ドル、Brentは8.7%安の94.62ドルで引けた。カタールは仲介にあたっていることを明らかにしており、Reutersによると、イランはカタールを通じて核に関する提案を米国に送った。
一方で、ホルムズ海峡では11/5にもタンカーへの攻撃が3件伝えられ、Rapidan Energyは戦闘の再開の確率を80%とみるなど、緊張再燃のリスクを指摘する見方も残った。WTIは週後半に90ドル台を回復したが、週間では約13%、Brentは16%超下落した(CNBC)。原油安は、11/4のエネルギー株安とインフレ懸念の後退を通じて金利の低下につながった。
強い雇用統計と金利・ゴールド
米10月雇用統計(11/6)は、非農業部門雇用者数が16.5万人増と市場予想(ダウ・ジョーンズ集計で5.9万人、他の集計で6.5万人前後)を大きく上回った。失業率は4.1%と前月の4.2%から低下し、8月・9月分も合計8.4万人上方修正された。平均時給は前月比0.4%増、前年比3.1%増と、いずれも予想を上回った。一方、U6失業率は7.9%へ上昇し、長期失業者の割合は2021年終盤以来の高さとなった。CNBCによると、発表後にCME FedWatchの12月の利上げ確率は76.8%となり、米国債利回りは全年限で上昇した。
経済指標は総じて底堅かった。ISM製造業景況指数(11/2)は55.5と前月(54.5)から上昇し市場予想を上回った。価格指数は75.2と9カ月連続で70を上回った。ISM非製造業景況指数(11/4)は54.5と、前月(54.9)から低下し予想(54.8)をわずかに下回った。価格指数は73と高い水準が続いた。
米10年債利回りは、株安と原油安を受けた債券買いで週後半に4.8%台へ低下し、雇用統計の後はやや戻した。週間では小幅に低下した。ゴールドは、選挙後の11/4にドルが1カ月超ぶりの安値へ下落したことを受けて現物が3.4%上昇し、8月中旬以来の大きな上昇となって4,000ドル台を回復した。11/5の株安局面でも買われ、10月22日以来の高値をつけた。11/6は強い雇用統計を受けたドル高で下落したが、週間では4%超上昇し、前週の急落から反発した。日本の長期金利(新発10年債利回り)は、世界的なハイテク株安で国債が買われ、11/6に前日比0.120ポイント低い2.635%へ低下した。
[米10年債]
[ゴールド]
週間パフォーマンス表
米国株はAI・半導体関連株の急落でNASDAQとS&P500が4週続落となり、NYダウも2週続落した。日経平均は米ハイテク株安の影響を大きく受けて急落し、TOPIXも大きく下げた。WTIは中間選挙を受けたイラン戦争終結への期待から急落した。ゴールドは選挙後のドル安と株安局面での買いで反発した。米10年債利回りは小幅に低下し、DXYは小幅に上昇した。以下は自動取得した週足終値に基づく数値である。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,580.07 | 7,376.86 | -2.68% |
| NYダウ | 51,770.31 | 51,285.73 | -0.94% |
| NASDAQ | 25,437.00 | 24,579.42 | -3.37% |
| 米10年債 | 4.93% | 4.86% | -7bp |
| 日経平均 | 63,290.11 | 57,434.77 | -9.25% |
| TOPIX | 3,965.07 | 3,707.99 | -6.48% |
| WTI原油 | 104.12 | 90.83 | -12.76% |
| ゴールド | 3,898.90 | 4,074.90 | +4.51% |
| DXY | 101.96 | 102.28 | +0.31% |
市場センチメント
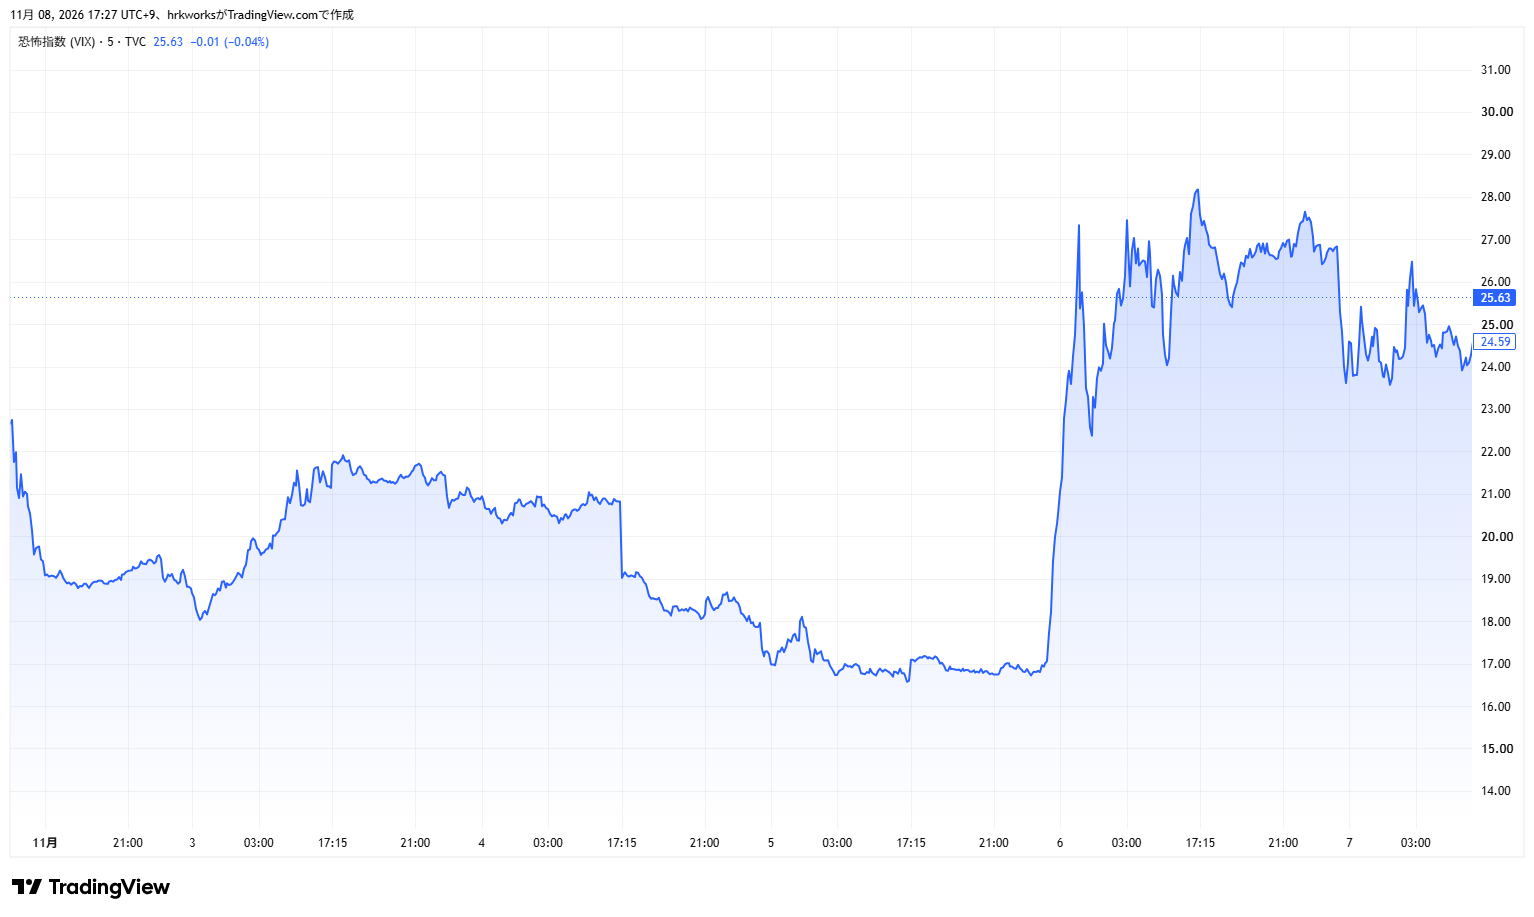
VIXは前週末の19台から週明けに21台へ上昇した後、選挙結果を受けて株価が上昇した11/4には16台まで低下した。しかし、AI・半導体株が急落した11/5には28台へ急上昇し、週内で最も高い水準で引けた。11/6は株価の反発で25台へやや低下したが、前週末より大きく高い水準で週を終えた。選挙の不透明感の後退でいったん落ち着いた警戒感が、AI関連株の急落で一気に強まった週である。
Fear & Greed Indexは、前週末の26台(「Fear」)から週明けに19台へ低下し、「Extreme Fear」圏に入った。選挙後の株高となった11/4には34台まで持ち直して「Fear」圏に戻ったが、11/5の急落で20前後へ再び低下し、週末も22台と「Extreme Fear」圏で引けた。
CNN Fear & Greed のPut/Call指標(CNNがFear & Greedの算出に使うPut/Call比率)は、前週末の0.78近辺から週を通じて上昇し、11/5には0.87台をつけた。週末も0.86台と高い水準にとどまった。前週は株安でもプットの需要は強まらなかったが、今週は下落への備えが明確に増えた。
来週のイベント
11月10日(火):米10月CPI
コメント