今週のマーケット要約
- AI関連株が急落し、ハイテク株主導で米株・日本株が大きく下げた。AIデータセンター企業CoreWeaveの株と社債がそろって売られ(10/14)、借入に頼ったAI投資への懸念が半導体・ソフトウェア株へ広がった。
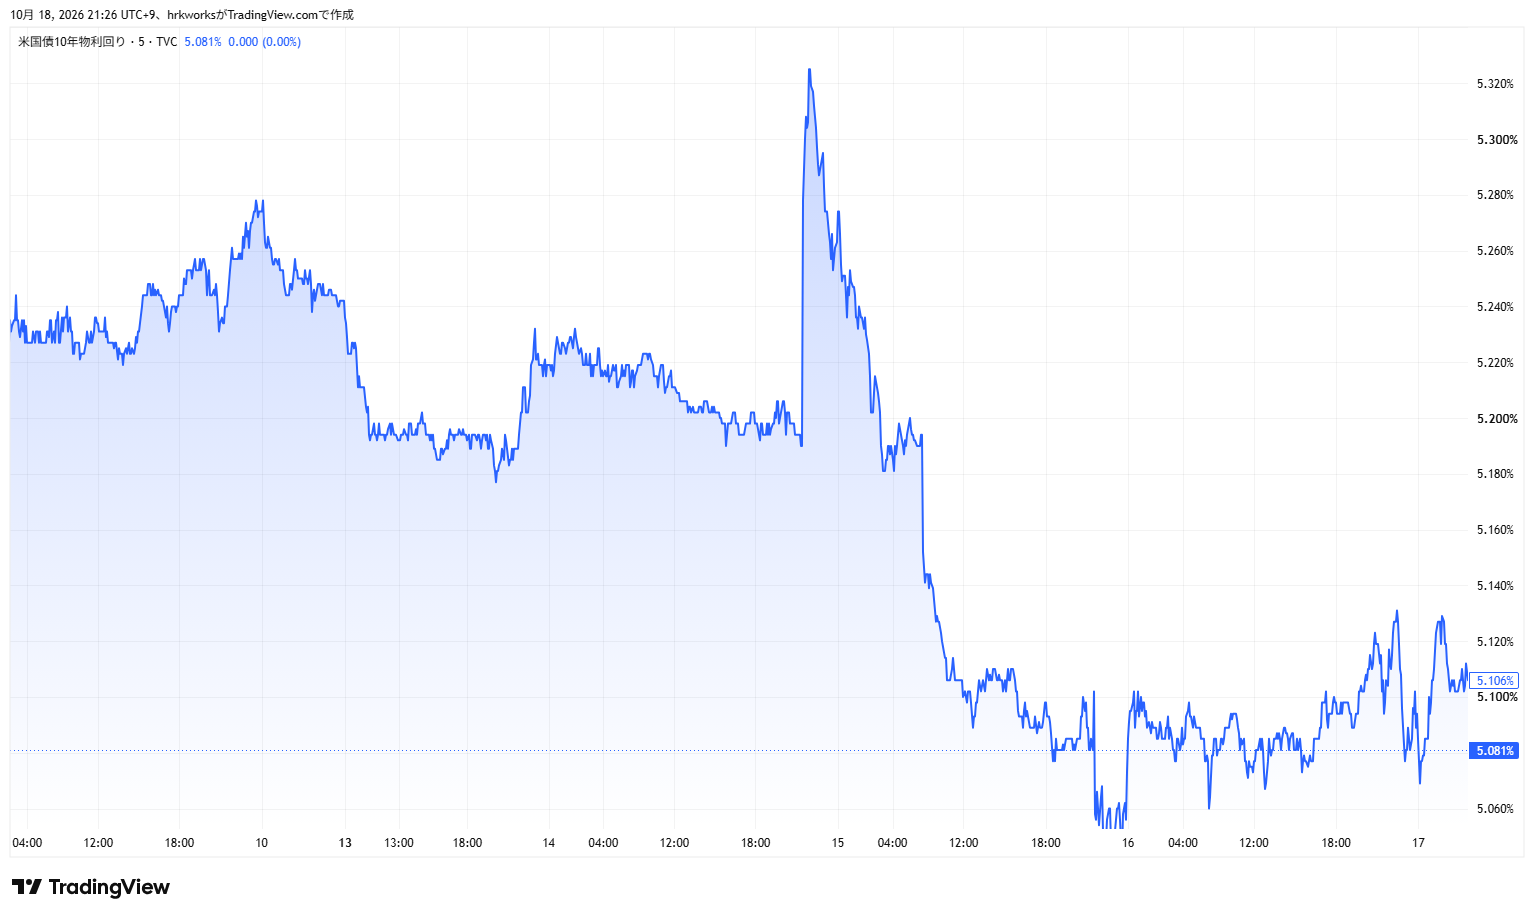
- NASDAQは週間で約4.5%、S&P500は約2%下落し、ともに6月以来の大きな週間下落となった。S&P500は前週に終値ベースの高値を更新していたが、今週は反落した。一方、NYダウは小幅に上昇し、2週続伸した。前週のOpenAI売上報道に続き、AI投資の採算性と資金調達への疑念が一段と強まった週である。
- 米9月CPI(10/14)は総合が前年比3.7%(前月3.4%)、前月比+0.6%へ加速し、コアも前年比2.6%と予想(2.5%)を上回った。ガソリン価格の上昇が総合の伸びの半分超を占めた。9月PPI(10/15)は前月比+1.3%と2022年3月以来の大きさで、予想を大きく上回った。CPI発表直後は10月FOMC(10/27〜28)での利上げ観測が一時強まったが、その後は後退した。
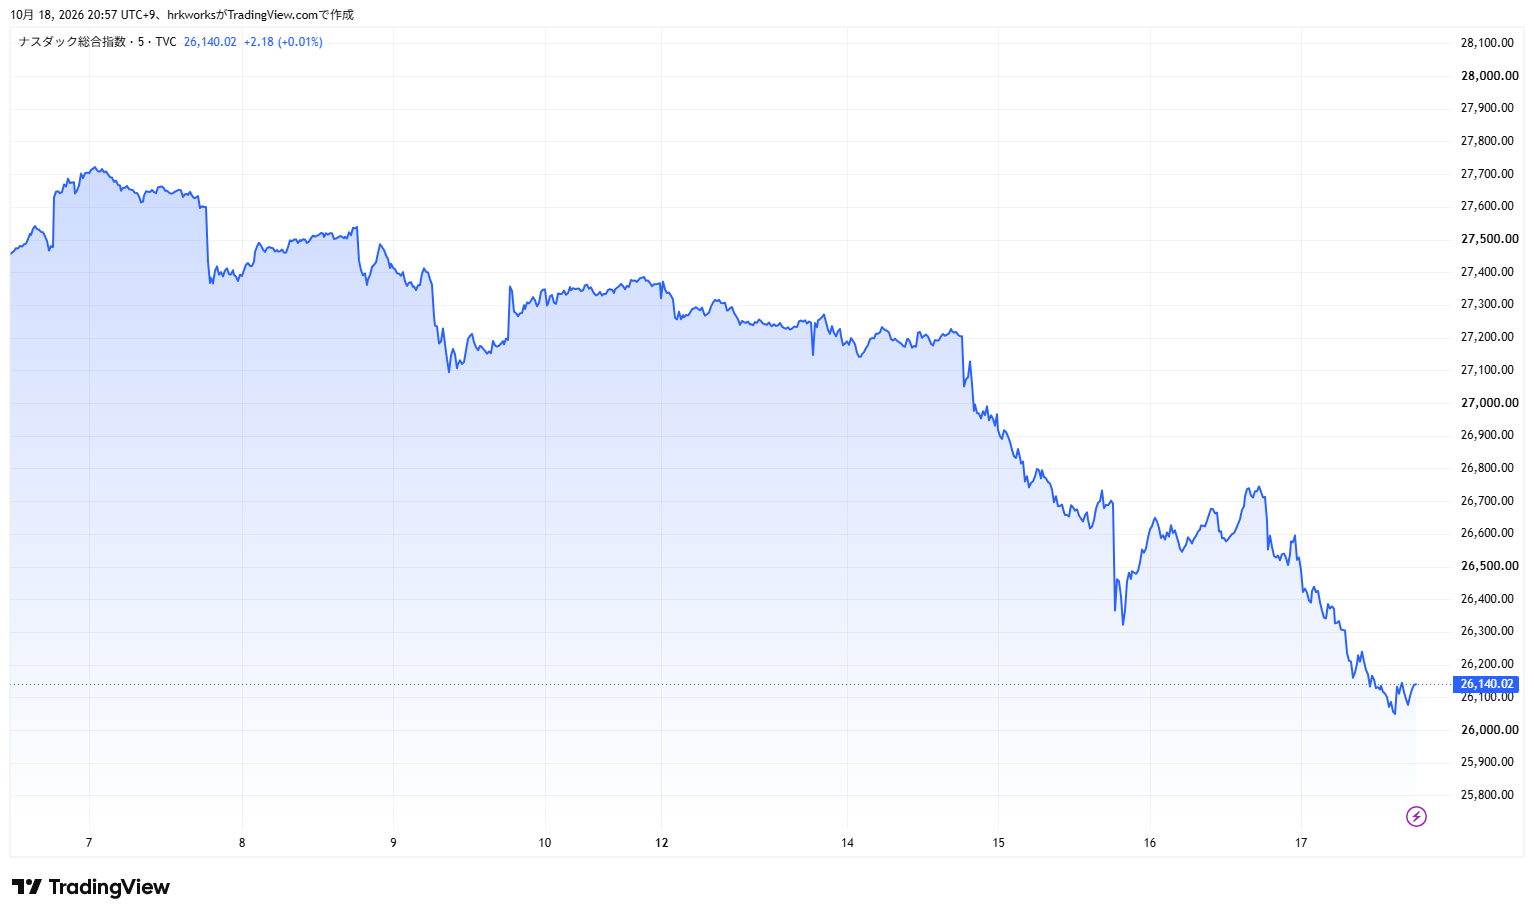
- 米10年債利回りはCPI発表直後に場中で5.3%台前半へ上昇したが、AI株安を受けた安全資産への買いで反転した。10/15には約3週間ぶり(9月下旬以来)の低水準をつけ、週間では低下した。前週まで続いた「長期金利の上昇」が一服し、利回り低下と株安が同時に起きる局面に変わった。
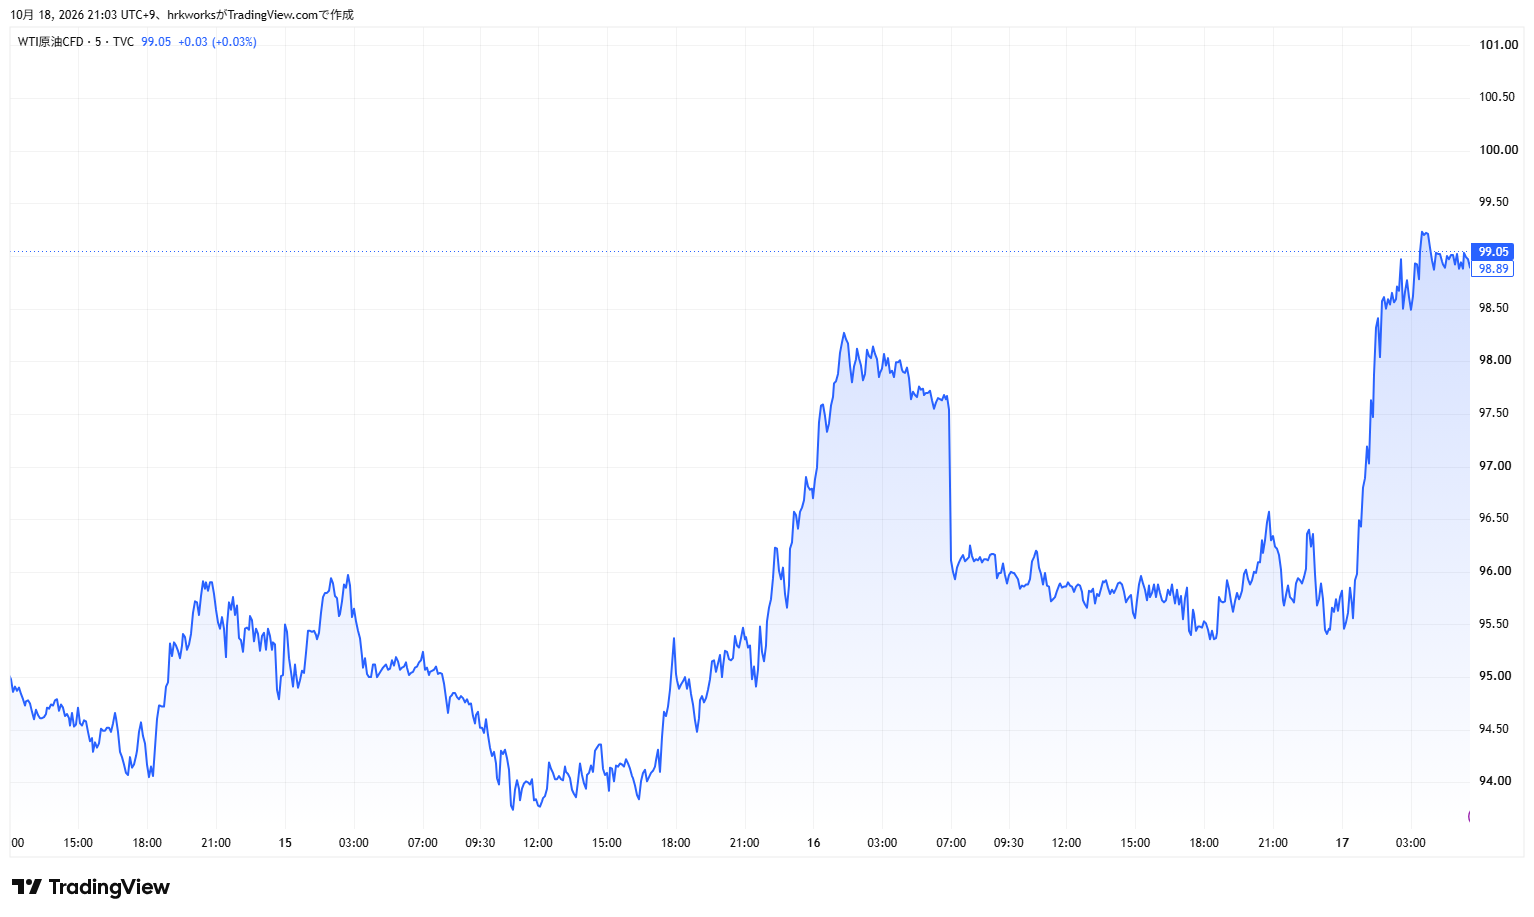
- 原油は中東情勢の緊迫で急伸した。ホルムズ海峡周辺で船舶攻撃が過去最多のペースで続き、サウジアラビアの紅海側の石油積出港ヤンブーへ向かう弾道ミサイルも迎撃された(10/16)。Brentは10/16に5月以来となる1バレル110ドルをつけ、WTI(11月限)も100ドル台を回復した(10/16)。前週のトランプ大統領による「中間選挙前はイランを攻撃しない」との表明後も、供給不安は和らがなかった。
- 日経平均は10/15に3,318円安(-4.90%)と、下げ幅で歴代3番目の大幅安となった。米国の半導体・AI株安を受けてアドバンテストが約15%安となり、1銘柄で日経平均を約1,300円押し下げた。10/16は898円高と7日ぶりに反発したが、週間では前週末比約3,700円安となり、6万9,000円台から6万5,000円台まで下げた。TOPIXの下落率は日経平均より小さく、値がさのAI・半導体株に集中した下げだった。
- 今週、中国経済が世界市場に与えた目立った影響は確認できなかった。中国の7〜9月期GDPは10/19に発表される予定である。
今週の主導アセット(Market Drivers)
CoreWeaveの信用不安とAI・半導体株の急落
最大のテーマはAI関連株の急落である。10/14、AIデータセンター企業CoreWeaveの株価が約15%下落し、同社の2031年・2032年償還の社債利回りは15%前後まで上昇した(価格は下落)。CNBCは、AI向けの大規模な借入に対する懸念から、社債がディストレス債(経営不安のある企業の債券)並みの水準で取引されていると報じた。S&Pは同社の社債発行(2025年)の際に、発行体格付けB+(投機的等級)を付与している。CNBCによると5年物CDSのスプレッドは10/15に一時1,140bpを超えた。経営陣は「受注残は債務を十分にカバーしている」として市場の反応を「非合理的」と述べた。しかし売りはオラクル、Nebius、デルなどのAI関連株に広がり、同日のNASDAQは1.9%下落して7月以来の大きな下げとなった。デルは2日間で約17%下落した。CoreWeaveは10/16に再び12%下落した。同日の売りは半導体からソフトウェア株にも広がり、マイクロン(-5.6%)、インテル(-5.8%)などが下げ、半導体ETF(SOXX)は4%安、メモリー関連ETFは5.5%安となった。NASDAQは2.1%安で終え、週足の4週続伸が止まった。報道では、CPI上振れによる利上げ観測の強まりが、借入の多いAIインフラ企業の借り換えコストへの懸念を強めたとされる。前週のOpenAI売上報道に続き、AI投資の「採算性」から「資金調達」へと懸念の対象が広がったとみられる。
東京市場への影響は特に大きかった。日経平均は3連休明けの10/13に1,253円安、10/15には3,318円安(-4.90%)となり、6日続落した。10/15はアドバンテストが約15%安、SUMCOとレーザーテックが約14%安となり、キオクシアやSCREENも大きく下げるなど、指数への寄与が大きいAI・半導体株に売りが集中した。同日のTOPIXは2.29%安にとどまった。アドバンテスト・東京エレクトロン・ソフトバンクグループの3銘柄は、日経平均の構成比率で合計約3割を占めるとされ(2026年2月時点の集計)、指数の下げが大きくなった要因とみられる。10/16は米株の下げ一服と米金利低下を受けて半導体株が買い戻され、東証33業種のうち32業種が上昇した。
米9月CPI・PPIの上振れと利上げ観測の振れ
10/14の9月CPIは、総合が前月比+0.6%、前年比3.7%と前月(3.4%)から加速し、予想(3.6%)を上回った。ガソリン価格が前月比9.1%上昇し、総合の伸びの半分超を占めた。コアは前月比+0.3%、前年比2.6%で、ともに予想を0.1ポイント上回った。10/15の9月PPIは前月比+1.3%と、予想(+0.5〜0.6%)を大きく上回り、2022年3月以来の伸びとなった。同日の9月小売売上高は前月比+0.8%と予想を上回ったが、ガソリンスタンドを除くと+0.2%、コントロール・グループは+0.1%と予想を下回り、価格上昇が売上高を押し上げた形である。
CPI発表直後、米10年債利回りは場中で5.33%まで上昇し、CME FedWatchでは10月FOMCでの利上げ確率が発表前の約2割から5割強へ上昇した。しかし、ハイテク株の急落で安全資産への買いが入り、利回りは反転した。10/15には10年債利回りが5.0%台後半と、約3週間ぶりの低水準をつけた。週末にかけて、10月は据え置き、12月に利上げとの見方が市場の中心となった。ウォーシュFRB議長は10/16、バンコクでIMFのゲオルギエバ専務理事と対談し、「年内残りの会合で何をするかを今は言わない」と述べ、金利の方向性は示さなかった。9月の利上げについては「緩和の一部を取り除いた」と表現し、世界の中央銀行による同時的な引き締めにも言及した。ゴールドマン・サックスは、10月は据え置き、12月に最後の利上げを行うとの予想を維持した。インフレは加速しているが、株安と景気への懸念が利上げの時期を後ずれさせるとの見方が市場で強まった。
原油:ホルムズ海峡の攻撃激化とBrent110ドル
原油は週間で大きく上昇した。報道によれば、ホルムズ海峡周辺での船舶攻撃は今週も増え、英海事貿易オペレーション(UKMTO)は10/16公表の週次まとめで、過去1週間に少なくとも12隻が攻撃を受けたと報告した(うち10件は海峡内。CBSなどは10隻と報道し、集計に差がある)。UKMTOは、多くの船が被害を報告しないため、実際の件数はさらに多い可能性があるとしている。間接協議は続いている。さらに10/16には、サウジ主導連合が、ホルムズ海峡を迂回するサウジ産原油の主要な積出港であるヤンブーへ向かう弾道ミサイルを迎撃したと発表した(連合は攻撃主体を特定していない)。ウクライナがロシアの製油所への攻撃を続けると表明したことも、供給不安を強めた。米国内では、EIAの週間統計(10/9までの週)で原油在庫が860万バレル減と、予想(約29万バレル減)を大きく上回る取り崩しとなった。10/16、Brentは一時110ドルと5月以来の水準をつけ、3.7%高の109.86ドルで引けた(週間+4.9%)。WTI(11月限)は3.5%高の101.41ドルで引け、週間で10%を超えて上昇した。報道では、原油が100ドルを超えた状態が続けば、世界のインフレや燃料・輸送コストを押し上げるとの見方が出ている。前週はWTIとBrentの価格差が目立ったが、今週はWTIの上昇が大きく、差が縮んだ。
週間パフォーマンス表
米株はAI関連株の急落で、NASDAQとS&P500が大きく下落した。NYダウはハイテク株の比率が低いことから小幅に上昇し、主要3指数の明暗が分かれた。米10年債利回りはCPI上振れ直後に上昇した後、株安を受けた安全資産への買いで低下し、週間でも低下した。日経平均はAI・半導体株の急落で週半ばに歴代3番目の下げ幅を記録し、週間で大きく下落した。TOPIXも下落したが、下落率は日経平均を大きく下回った。WTI原油はホルムズ海峡の攻撃激化を受けて週間で大きく上昇し、11月限は100ドル台を回復した。ゴールドは小幅に下落した。DXYは米金利の低下を背景に小幅に下落した。以下は自動取得した週足終値に基づく数値である(TOPIXはWeb検索で補完。WTIは期近の連続足(CL=F)で、今週末の値は12月限のため、本文の11月限の値とは異なる)。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,811.54 | 7,659.44 | -1.95% |
| NYダウ | 51,654.95 | 52,002.41 | +0.67% |
| NASDAQ | 27,366.17 | 26,140.03 | -4.48% |
| 米10年債 | 5.24% | 5.10% | -14bp |
| 日経平均 | 69,030.92 | 65,324.29 | -5.37% |
| TOPIX | 4,104.81 | 4,066.00 | -0.95% |
| WTI原油 | 91.85 | 99.02 | +7.81% |
| ゴールド | 4194.64 | 4,181.10 | -0.70% |
| DXY | 102.2 | 101.7 | -0.52% |
市場センチメント
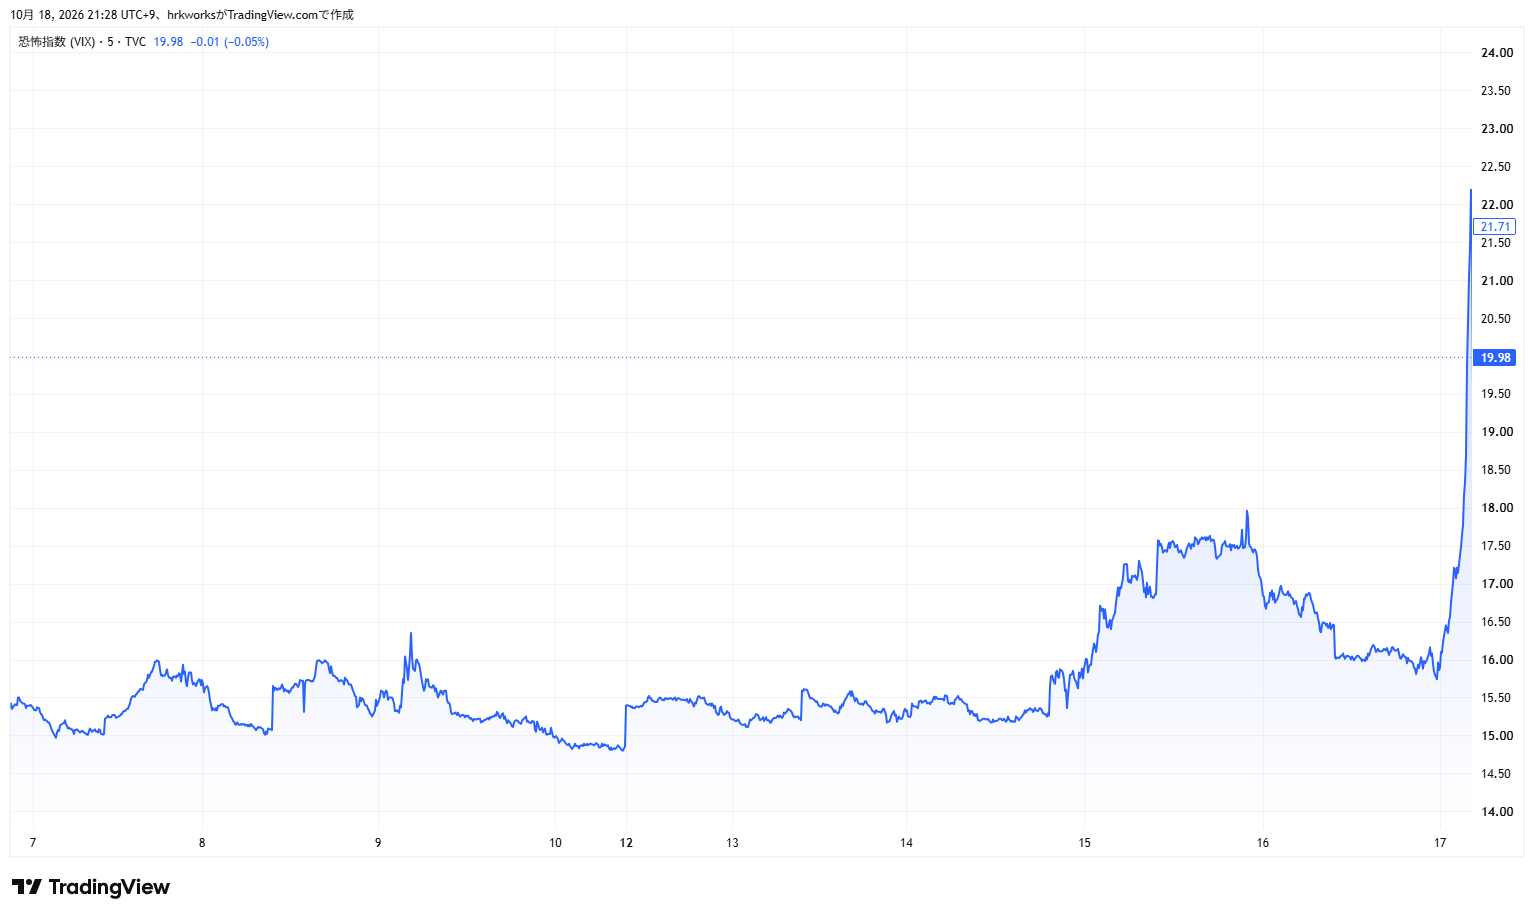
VIXは前週末の14台後半から週明けに15台前半へ上昇し、10/13までは15台で落ち着いていた。CPI発表とCoreWeave株の急落が重なった10/14には16台後半へ上昇し、10/15もほぼ同水準だった。10/16には場中で22台まで急上昇し、終値は20近くと前日比約2割の上昇で引けた。前週まで続いた低水準での推移から一転し、AI株安と原油高を受けて警戒感が急速に強まった週である。
Fear & Greed Indexは前週末の46台(Neutral)から、週明けも46近辺で始まった。10/13には44台と「Fear」圏に入り、10/14にはCPIとAI株安で20台後半へ急低下した。10/15に30近辺へ持ち直したものの、10/16は18近辺まで下げ、「Extreme Fear」圏で週を終えた。前週の改善傾向から反転し、投資家心理は急速に悪化した。
来週のイベント
特になし。
コメント