今週のマーケット要約
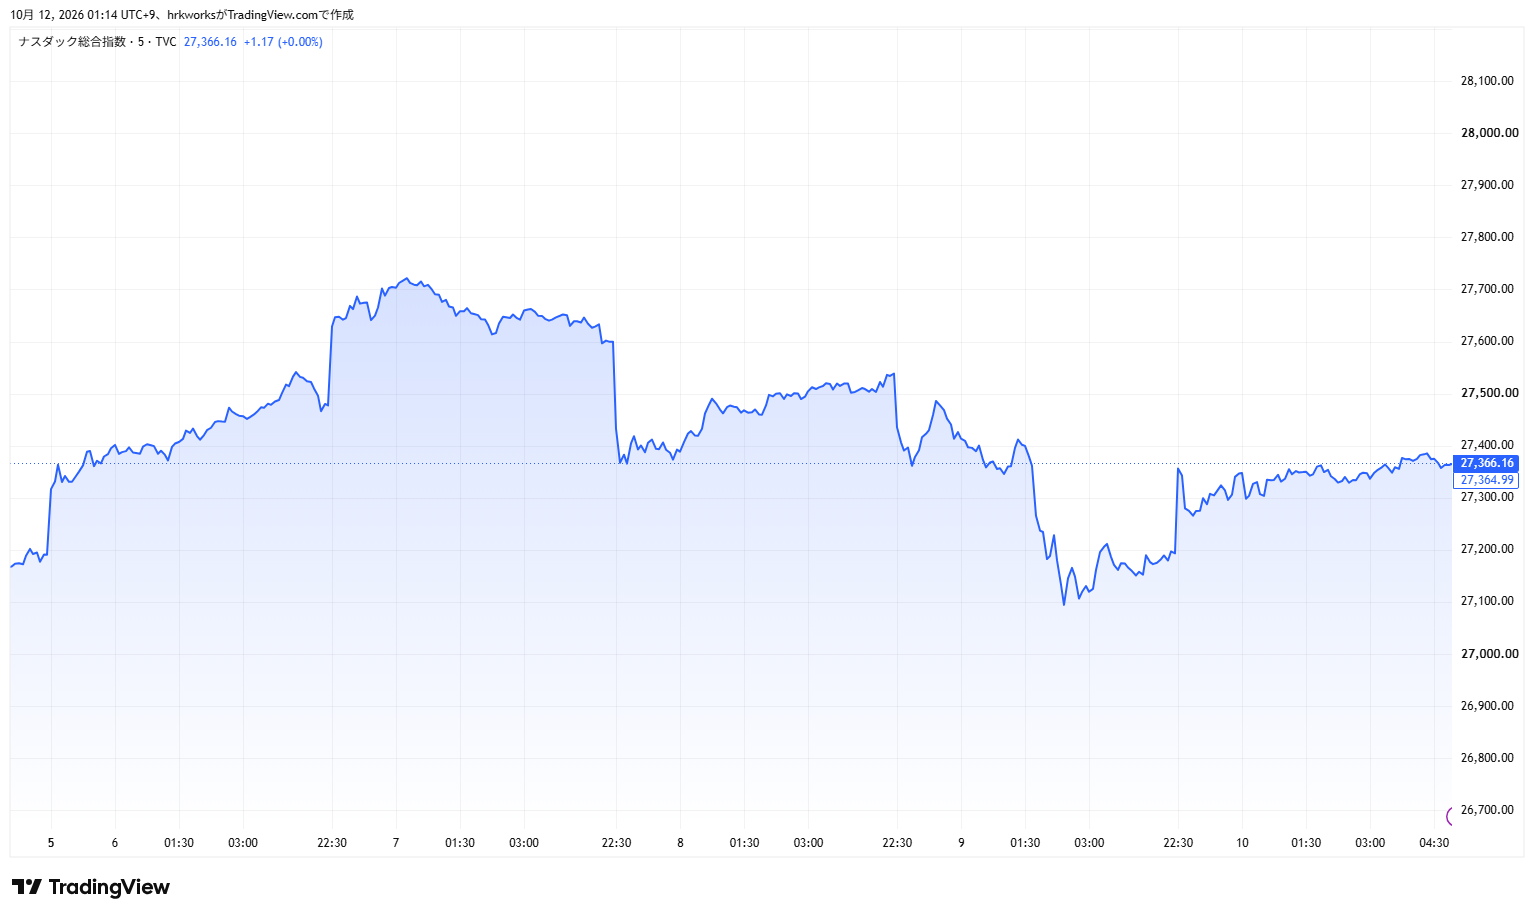
- 米株はS&P500とNASDAQが10/05・10/06と2日連続で終値ベースの最高値を更新した。10/08にはOpenAIの売上高が報道より約200億ドル少ないとのFT報道でAI関連株が売られ、NASDAQは1%超下落した。10/09に持ち直し、主要3指数はそろって週間で上昇した。
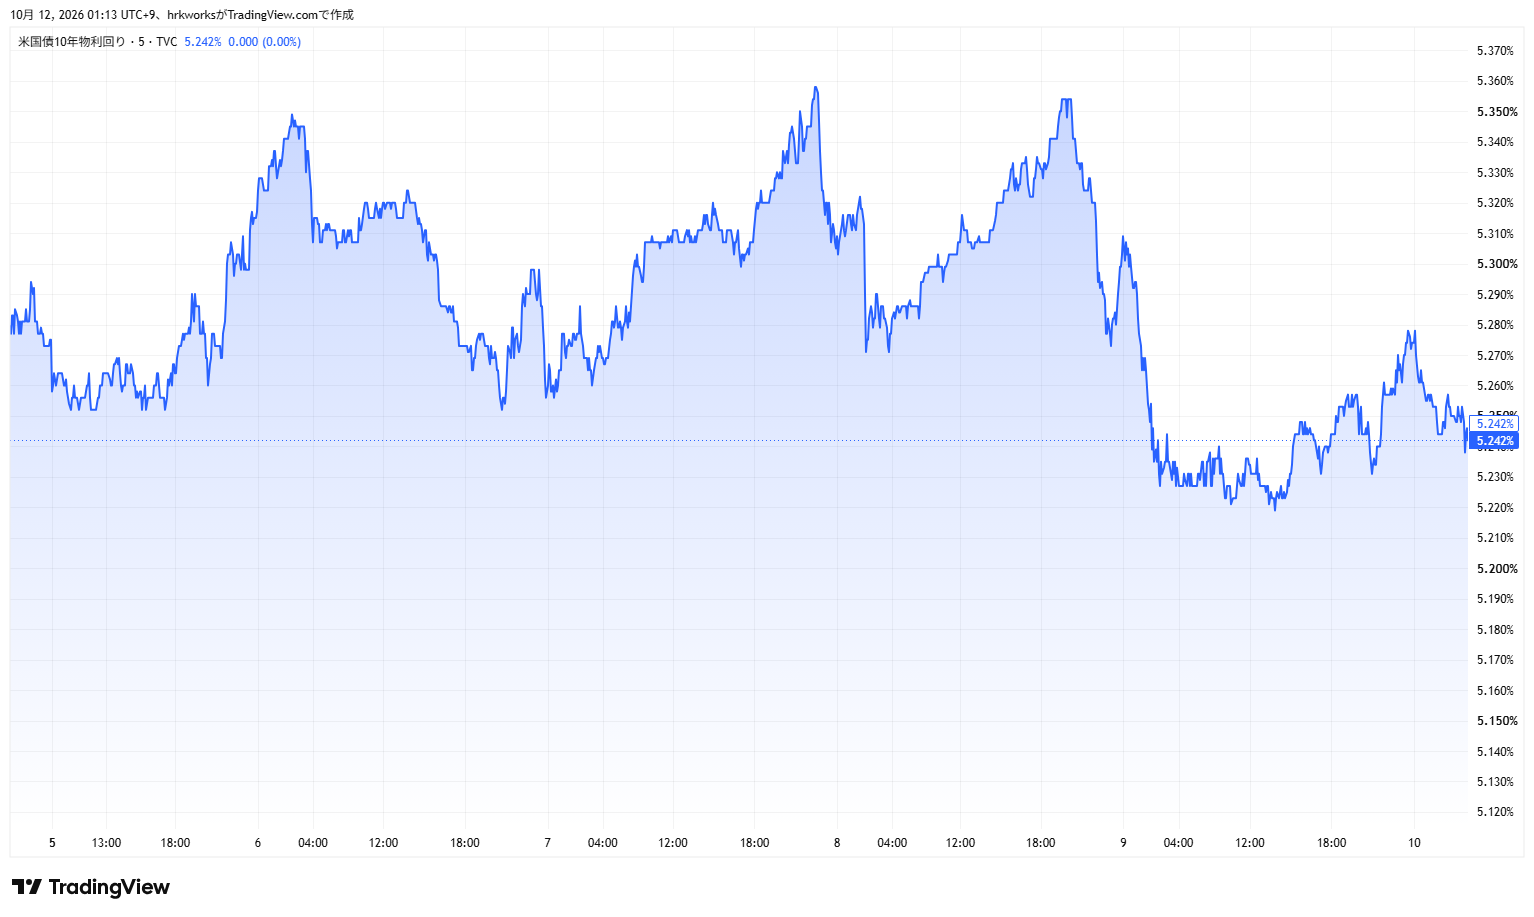
- 米長期金利の高止まりが続いた。米10年債利回りは10/05に終値で5.31%と前週の終値の最高(09/30の5.29%)を上回り、10/07には場中で5.36%と2002年以来、約24年ぶりの高水準をつけた。同日公表の9月FOMC議事要旨(10/07)では、大半の参加者が「年内にもう一段の利上げが適切となる可能性が高い」とみていたことが示された。ただし週後半は低下し、週間では小幅に低下して終えた。
- インフレ指標は引き続き強かった。ISM非製造業景気指数(10/05)は54.9と予想を小幅に下回ったが、価格指数は74.0と2022年7月以来の高水準へ上昇した。ミシガン大学消費者信頼感指数の10月速報(10/09)は46.3へ低下し、1年先の期待インフレ率は4.7%へ上昇した。
- 原油は中東情勢とハリケーンで上下した。ホルムズ海峡周辺でイランによるタンカー攻撃が相次ぎ、メキシコ湾のハリケーン「Isaias」で米海上油田の生産停止も広がったことから、Brentは10/08に一時5%超上昇した。同日、トランプ大統領は11月3日の中間選挙前にはイランを攻撃しないと表明し、上昇は一服した。10/09にはプーチン大統領との電話会談を経てロシア産軽油の対米供給で合意したと表明した。
- 日経平均は10/05に2.4%高で7万円目前まで上昇し(場中では7万円台)、10/06には終値で7万円台に乗せて約3カ月ぶりの高値をつけた(終値ベースの最高値は6月下旬の72,000円台で、最高値更新ではない)。週後半はOpenAI報道を受けたソフトバンクグループ株の下落で伸び悩んだ。植田日銀総裁は10/06の講演で、経済・物価の動向に沿って利上げを続ける姿勢を改めて示したが、円相場の反応は限られた。
- 中国本土市場は国慶節の連休(10/01〜10/07)明けの10/08に取引を再開した。シティは連休初期の消費データを「期待外れ」と評した。今週の世界市場への目立った影響は確認できなかった。
今週の主導アセット(Market Drivers)
米長期金利の約24年ぶり高水準とFOMC議事要旨のタカ派色
前週に続き、米長期金利が最大のテーマだった。米10年債利回りは10/05に終値で5.31%となり、前週の終値の最高を上回った。10/07には場中で5.36%と2002年以来の水準に達し、30年債利回りも2002年以来の高水準をつけたと報じられた。報道では、原油高によるインフレ懸念、国債の大量発行、AIインフラ向けの社債発行などが世界的な債券売りの背景に挙げられている。
10/07に公表された9月FOMC(09/15〜16、政策金利を3.75〜4.00%へ引き上げ)の議事要旨では、利上げが12対0の全会一致だったことに加え、大半の参加者が年末までにもう一段の利上げが適切となる可能性が高いとみていたことが示された。理由として、エネルギー価格の上昇、AI関連投資による需要の押し上げ、5年以上にわたり2%を上回るインフレが挙げられた。ただし議事要旨は前週の雇用統計(9月の雇用者数+2.9万人)より前の会合の内容であり、市場は10月FOMC(10/27〜28)での利上げ確率を2割前後とみていると報じられた。ウィリアムズNY連銀総裁は「急ぐ必要はない」と述べている。10年債利回りは週後半に5.2%台前半へ低下し、週間では前週末をわずかに下回って引けた。「インフレ指標の上振れ」と「雇用の減速」の綱引きが続くなか、来週の9月CPIが利上げ観測を左右する材料として意識されている。
インフレ圧力の持続(ISM非製造業の価格指数・期待インフレ率)
10/05のISM非製造業景気指数は54.9と前月から低下し、予想(55.2)を小幅に下回ったが、拡大圏は維持した。一方、価格指数は74.0へ上昇し、2022年7月以来の高水準となった。価格指数が70を上回るのは直近7カ月で6回目である。燃料費、関税、供給制約が背景とされる。前週のISM製造業の価格指数急騰に続き、サービス業でも価格上昇圧力が強まっていることが確認された。事業活動指数は61.7から56.5へ低下しており、「需要は鈍化しつつ価格は上昇する」構図がサービス業にも表れた。10/09のミシガン大学消費者信頼感指数(10月速報)は46.3(前月48.1)へ低下し、1年先の期待インフレ率は4.7%、5〜10年先の期待インフレ率は3.5%へそれぞれ上昇した。「景況感の悪化」と「物価上昇の加速」が同時に進む構図が続いている。
OpenAI売上報道とAI・半導体株の調整
週前半の米株はハイテク株が主導した。エヌビディアやAMDが買われ、S&P500とNASDAQは10/05・10/06と2日連続で終値ベースの最高値を更新した。しかし10/08、FTがOpenAIの投資家向け資料を基に、9月末時点の年換算売上高は500億ドル近くで、9月下旬に報じられた700億ドル(CNBCは680億ドルと報道)を約200億ドル下回ると報じた。これを受けてAI関連株が売られ、NASDAQは1.25%安、S&P500は0.47%安となった。オラクルが5%超、AMDが約4%、エヌビディアが約3%下落した。長期金利と原油の上昇も重しとされた。報道では、差は主に売上計上方法の違い(エヌビディアなどとの提携による総売上を含めるか否か)によるものとされる。10/09の東京市場ではOpenAIの主要株主であるソフトバンクグループが約4%下落したが、日経平均は下げ幅の大半を戻した。米国でも10/09は主要株が反発し、S&P500は終値で最高値(10/06)にあと少しまで迫った。
原油:ホルムズ海峡のタンカー攻撃・ハリケーン「Isaias」とトランプ大統領の「中間選挙前は攻撃せず」表明
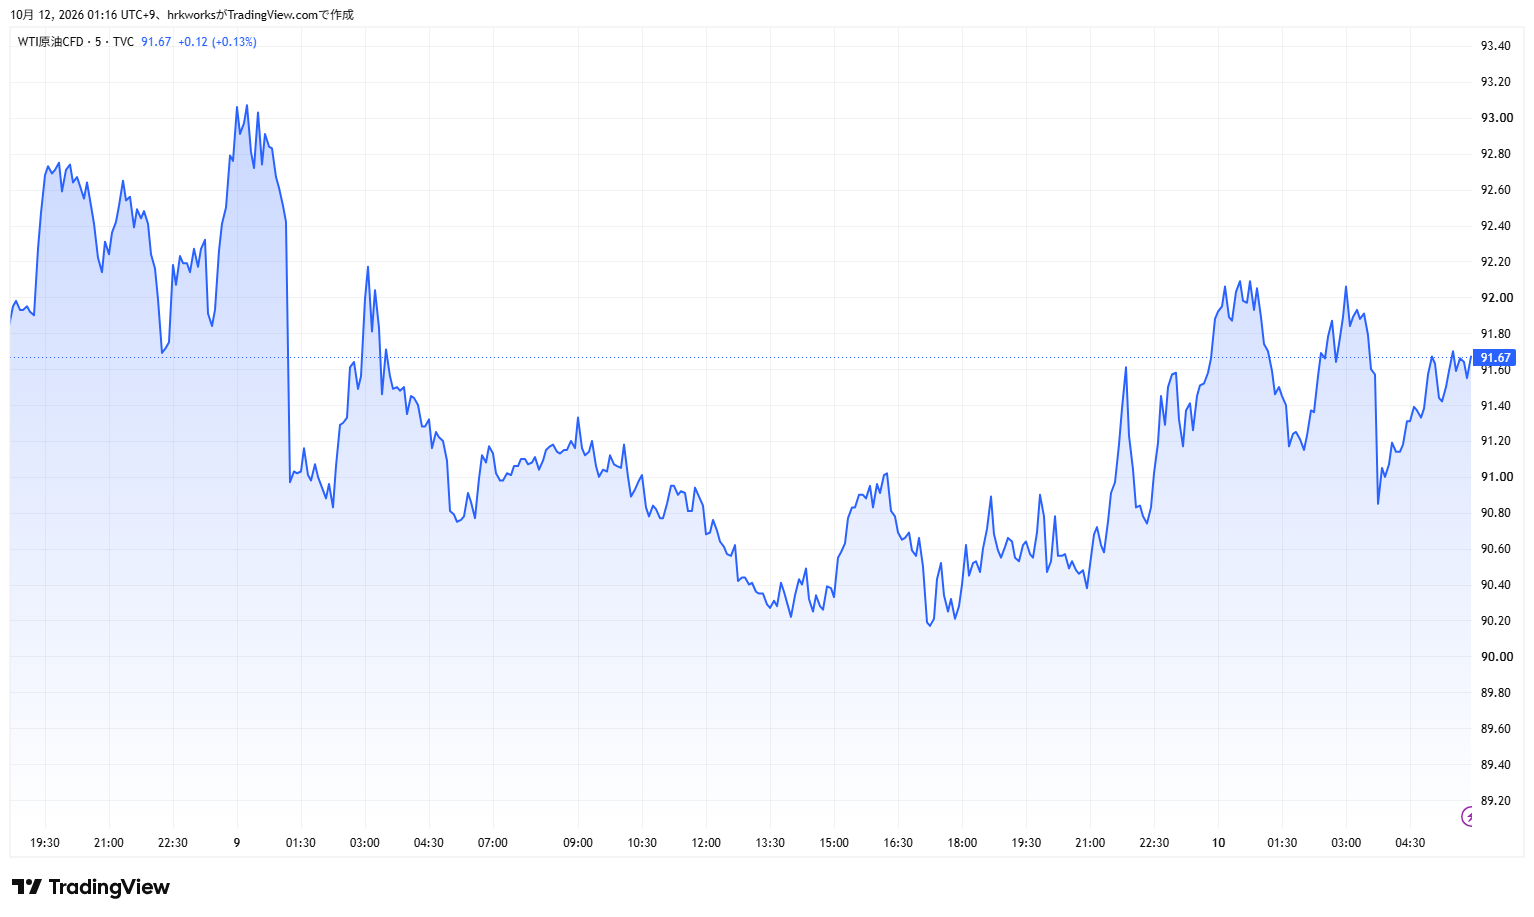
週初は、Kplerのデータで中東の原油輸出が9月下旬に一時戦前の水準を上回ったと伝えられた。ただしホルムズ海峡を通過する原油に限ると、Kplerの推計では戦前の約7割強にとどまり、10/06の海峡通航船は7隻と7月下旬以来の低水準となった。報道によれば、イランによるタンカー攻撃は前週に開戦以来の週間最多となり、今週も直近1週間で9隻が標的になったと伝えられた。週央にはハリケーン「Isaias」の接近でメキシコ湾の海上原油生産の停止が広がり、週末には6割超が停止したと報じられた。10/08、Brentは一時5%超上昇し、4%高の104ドル台、WTIは3.6%高の91ドル台で引けた。同日、トランプ大統領はイランと「生産的な協議」を行っているとして、11月3日の中間選挙前には攻撃しないと表明した。一方で、イランの港湾に対する海上封鎖は続けるとした。10/09にはトランプ大統領が、プーチン大統領との電話会談でロシアが米国に軽油を供給することで合意したと表明した(直ちに30万トン超、11月に50万トンなど)。中間選挙を前に燃料価格を下げる狙いと報じられ、ディーゼル先物は下落したが、原油はハリケーンによる生産停止もありBrent・WTIとも小幅高で引けた。前月にロシアのエネルギー部門を対象とする制裁法に署名したばかりであり、対ロ政策の転換としても注目された。週間ではBrentが2%余り上昇した一方、WTIは小幅高にとどまり、両者の大きな価格差が続いた。
週間パフォーマンス表
米株は主要3指数そろって上昇した。S&P500とNASDAQは週前半に終値ベースの最高値を更新し、週後半はOpenAIの売上報道によるAI株安を挟んで持ち直した。NYダウは前週の下落から反発した。米10年債利回りは週半ばに2002年以来の水準をつけた後に低下し、週間では小幅に低下した。日経平均は7万円台に乗せた後に伸び悩み、小幅高にとどまった。TOPIXも小幅に上昇した。WTI原油はホルムズ海峡の緊張とハリケーンで週半ばに上昇し、週間では小幅高だった。ゴールドは週半ば(10/07)に約2カ月ぶりの安値をつけた後に持ち直し、3週ぶりに反発した。DXYは小幅に続伸し、ドル円は158円前後で推移した。以下は自動取得した週足終値に基づく数値である。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,722.72 | 7,811.54 | +1.15% |
| NYダウ | 51,176.96 | 51,654.95 | +0.93% |
| NASDAQ | 27,190.86 | 27,366.17 | +0.64% |
| 米10年債 | 5.28% | 5.24% | -4bp |
| 日経平均 | 68,309.46 | 69,030.92 | +1.06% |
| TOPIX | 4,091.00 | 4,104.81 | +0.34% |
| WTI原油 | 91.11 | 91.85 | +0.81% |
| ゴールド | 4,162.30 | 4,216.30 | +1.30% |
| DXY | 101.93 | 102.23 | +0.29% |
市場センチメント
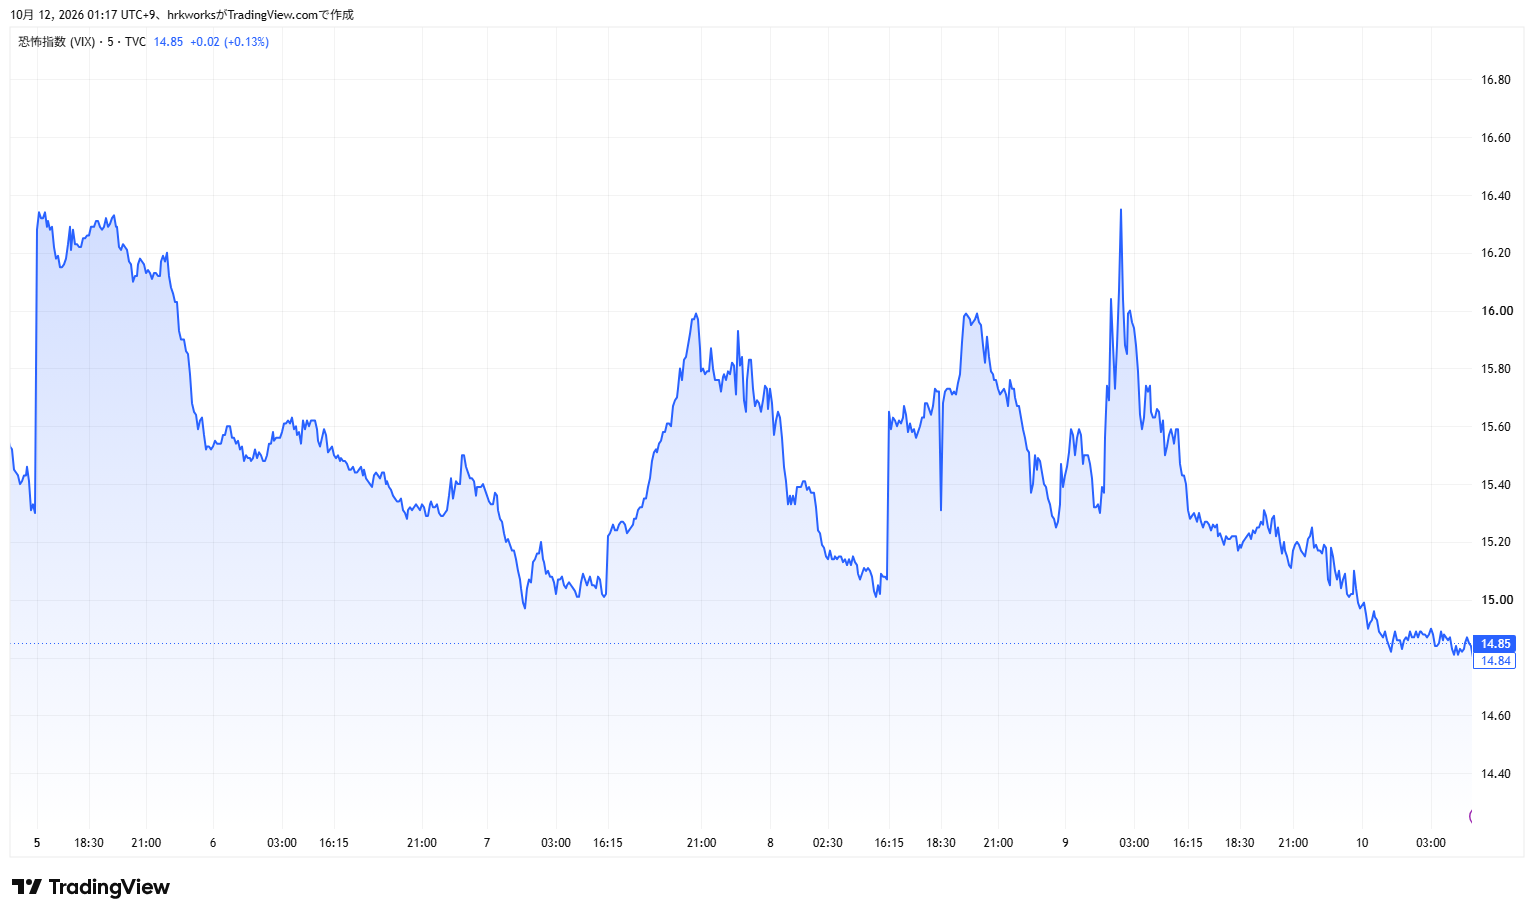
VIXは前週末の15台前半から週明けもほぼ同水準で始まり、株価が最高値を更新した10/06には15前後へ低下した。10/08にはAI株安と長期金利・原油の上昇で場中に16台半ばまで上昇する場面があったが、終値では15台前半にとどまった。週末は株式の反発で14台後半へ低下して着地した。長期金利の高止まりや中東情勢への警戒はあるものの、株価指数の最高値更新を背景に、VIXは低水準での推移が続いた。
Fear & Greed Indexは前週末の40近辺から週明けに40台前半へ上昇し、10/06には46台後半と一時「Neutral」圏に戻った。その後はFOMC議事要旨のタカ派色とOpenAI報道を受けて10/08に40弱へ低下したが、週末は45近辺へ持ち直した。週を通じておおむね「Fear」圏にとどまったものの、前週の水準からは改善し、恐怖感は和らぐ方向にある。
来週のイベント
10月14日(水):米消費者物価指数(CPI、9月分)
コメント