今週のマーケット要約
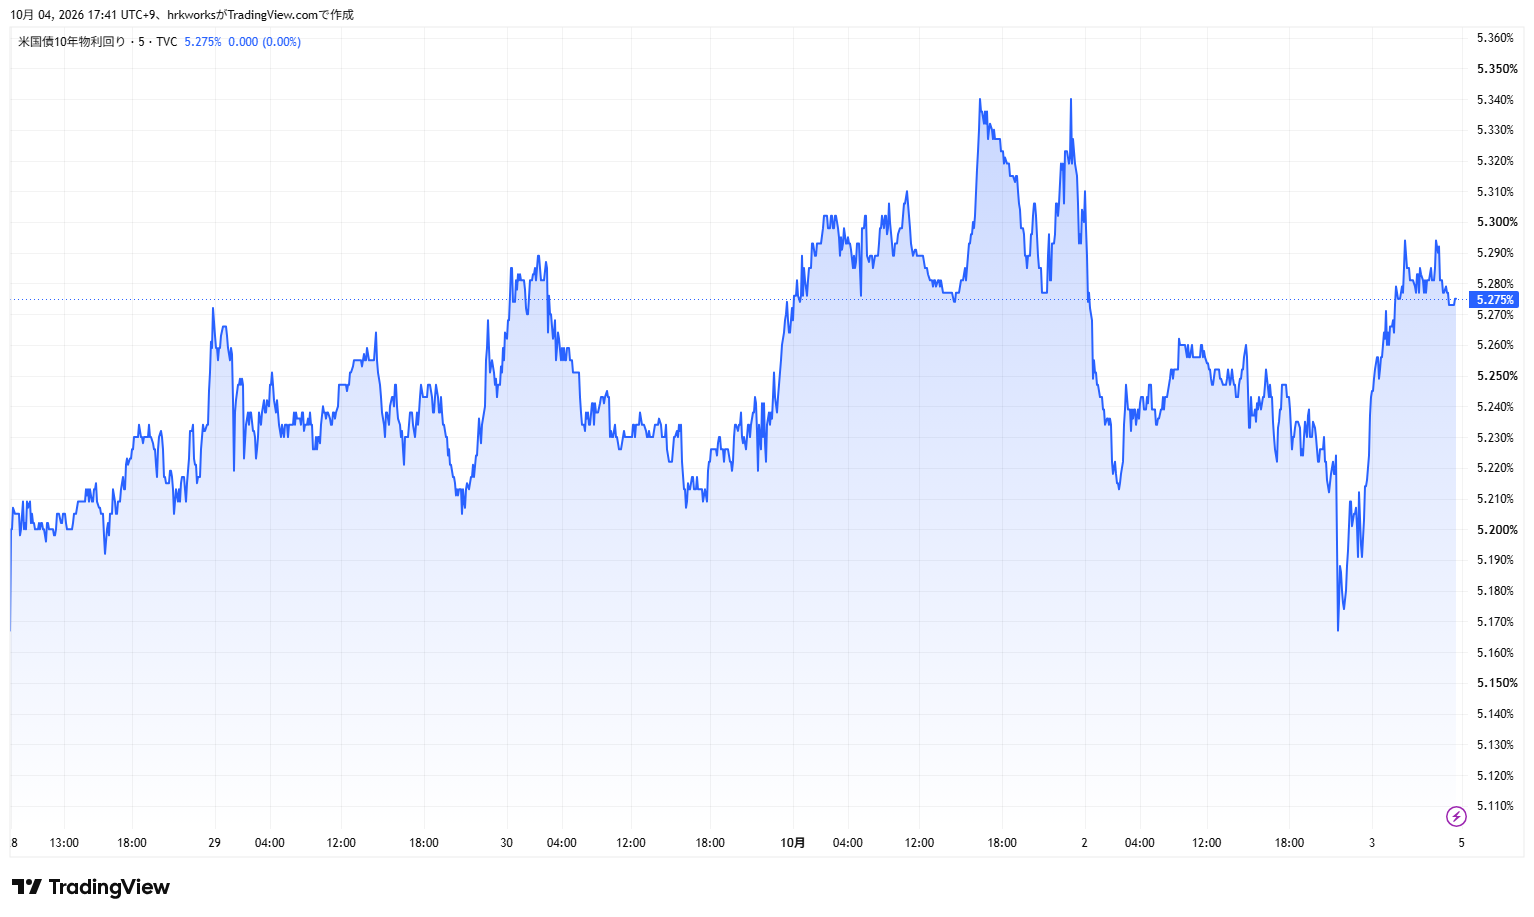
- 米長期金利の上昇が週前半も続いた。米10年債利回りは終値ベースで09/30の5.29%が今週の最高となり、10/01には場中で5.34%まで上昇した。2007年のピークを上回り、2002年以来の高水準と報じられた。
- 8月PCE(09/30)はコアが前年比3.0%と予想を下回り、9月雇用統計(10/02)は非農業部門雇用者数が+2.9万人と予想(+8.4万人)を大きく下回った。失業率は4.2%へ上昇し、7・8月分も計6万人下方修正された。
- 週後半はデータとFRB高官の発言が金利を押し下げた。NY連銀のウィリアムズ総裁(09/29)とジェファーソン副議長(10/01)がともに追加利上げを急がない姿勢を示した。
- 一方でインフレ圧力を示すデータも残った。ISM製造業景気指数(10/01)は54.5と拡大圏を維持し、価格指数は77.9へ急上昇してイラン戦争開始以降で最も高い水準となった。
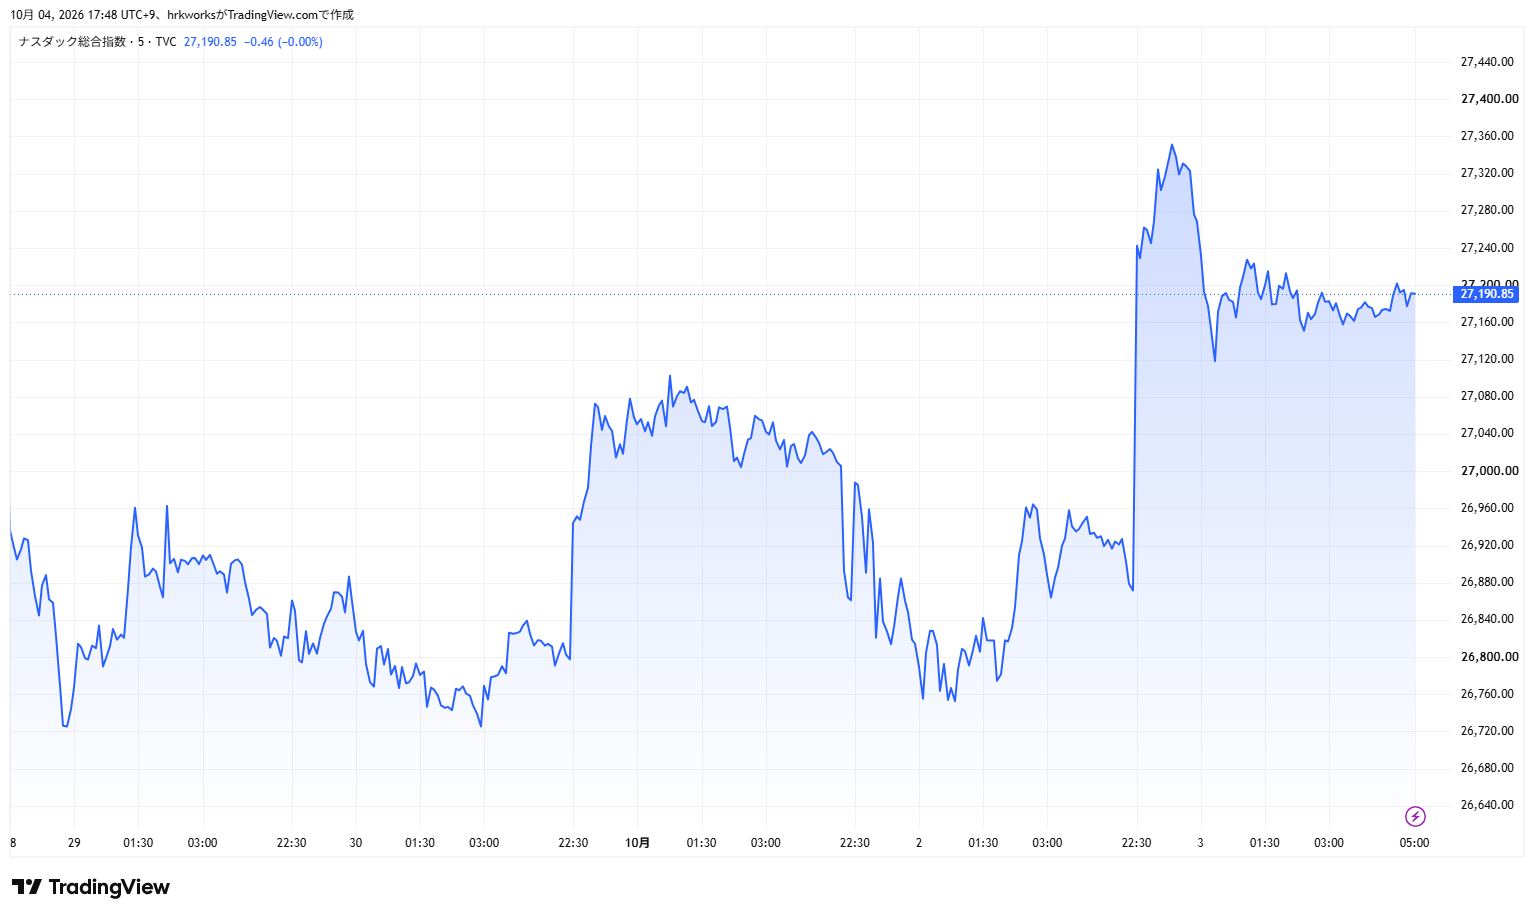
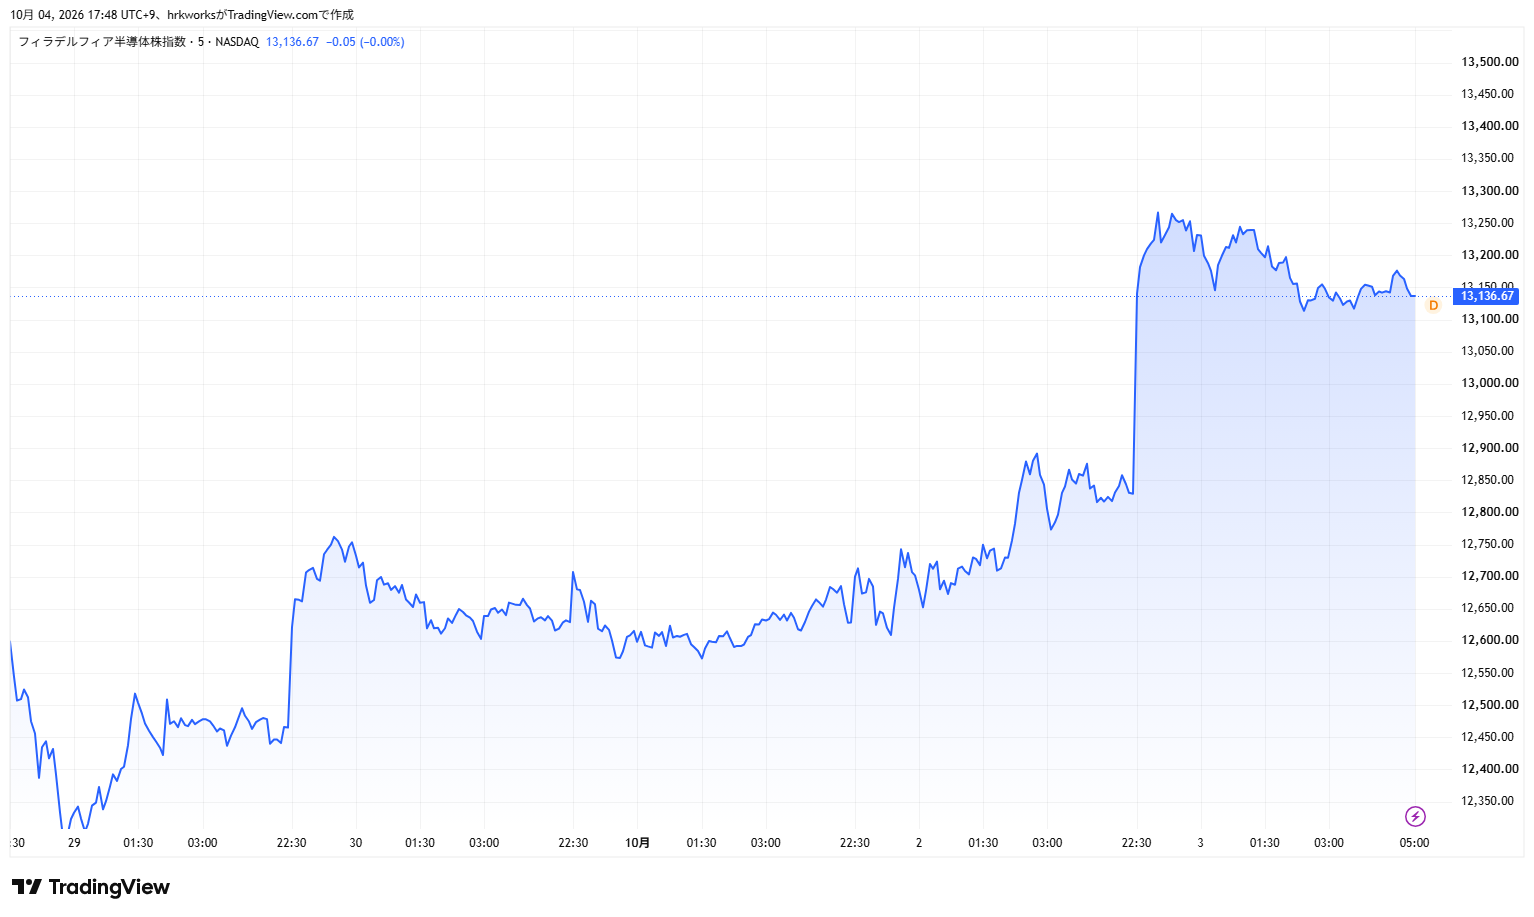
- 米株は高安まちまちで終えた。マイクロンの好決算(09/30)を受けてAI・半導体株が買われ、NASDAQのみ週間で上昇した。S&P500は小幅安、NYダウは下落した。9月の月間ではNYダウが4%超下落し、S&P500もマイナスで終えた。
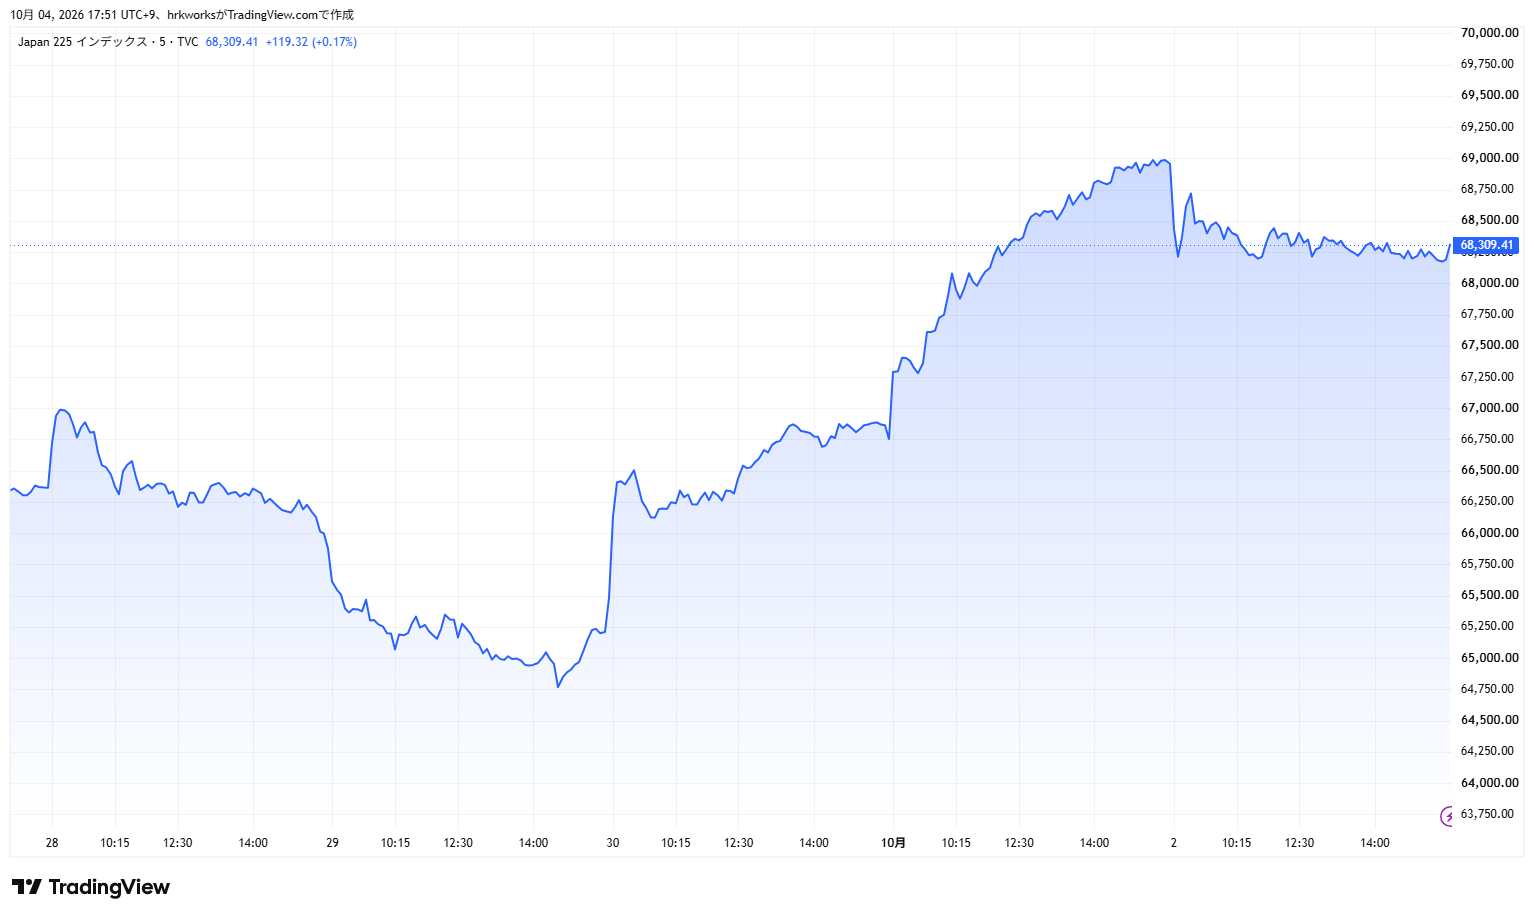
- 日経平均は月・火に中間配当の権利落ちなどで下落した。その後マイクロン決算を受けた半導体株の急伸で10/01に3.3%高となり、終値ベースで8/17以来の高値をつけた。ただし上昇は値がさ半導体株に偏り、TOPIXは週間で下落した。日銀短観(10/01)は大企業製造業DIが+24と予想(+25)を小幅に下回ったが、約8年半ぶりの高水準だった。
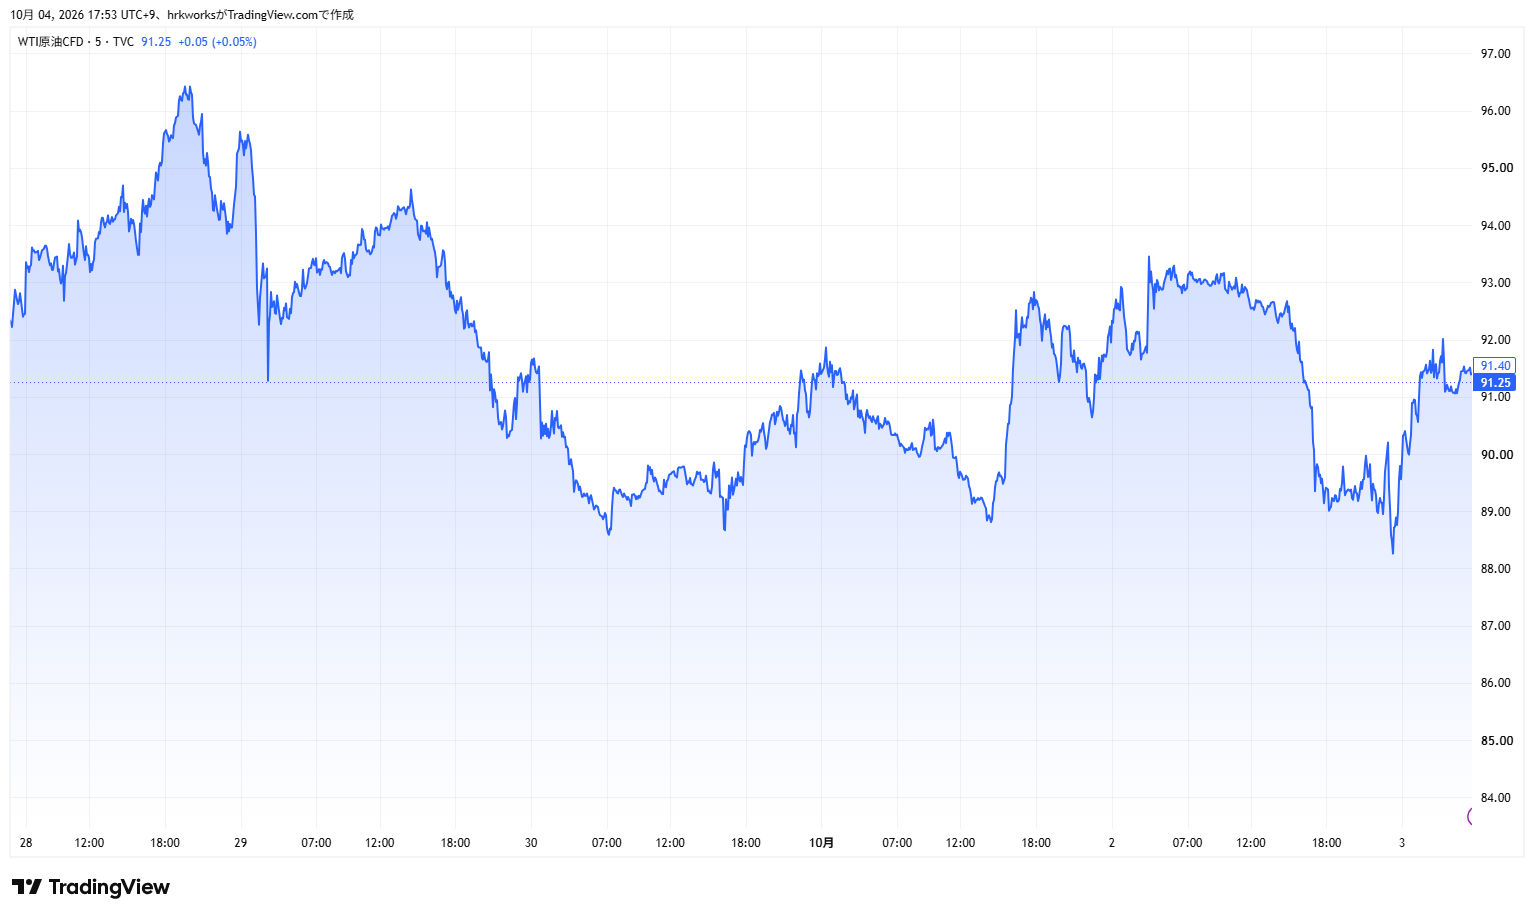
- 原油はWTIが週間で小幅安、Brentはほぼ横ばいとなり、両者の価格差は1バレル11ドル前後に拡大した。G7とIEA加盟国が最大1億バレルの軽油・原油備蓄の放出で合意した(10/02)。ゴールドは米金利高とドル高で2週連続の下落となった。
- 中国の9月の公式製造業PMIは50.1と、6月以来の拡大圏に戻った(09/30)。非製造業PMIも50.2と50を回復した。8,000億元規模の政策性金融ツールなどの景気対策が寄与したと報じられた。
今週の主導アセット(Market Drivers)
米長期金利の2002年以来の高水準と利上げ観測の後退
今週も最大のテーマは米長期金利だった。前週のFRB利上げ(9月FOMCで政策金利を3.75〜4.00%へ引き上げ)とタカ派的なSEPを受けた国債売りが週前半も続いた。米10年債利回りは09/30に終値で5.29%をつけ、10/01には場中で5.34%と2007年のピークを上回り、2002年以来の高水準に達したと報じられた。30年債利回りも2002年以来の高水準をつけた。報道では、イラン戦争に伴うエネルギー高がインフレを高止まりさせていることに加え、AIインフラ投資が債券から資金を引き寄せ、成長率と中立金利の見通しを押し上げていることが背景に挙げられている。
一方で、10月FOMCでの追加利上げ観測は週を通じて段階的に後退した。報道によれば、CME FedWatchの10月利上げ確率は週初(09/28)に約7割だった。ウィリアムズNY連銀総裁が「急ぐ必要はない」と述べた09/29に約5割へ、PCEが下振れた09/30に3〜4割へ、ジェファーソン副議長が「次の判断には時間がかかる可能性がある」と発言した10/01に約25%へ低下した。インフレ指標と雇用指標が逆方向のシグナルを出すなかで、市場の焦点は「10月の連続利上げ」から「12月に利上げするか」へ移った形となった。
マイクロン好決算とAI・半導体株の牽引
マイクロンは09/30引け後に決算を発表した。6〜8月期の売上高は約542億ドル(前年同期比約4.8倍)、調整後EPSとも市場予想を上回った。次の四半期の売上高見通しも約615億ドルと、市場予想を約7%上回る水準を示した。AIインフラ向けメモリ需要の強さが改めて確認された。これを受けて10/01の東京市場ではレーザーテックが11%超、アドバンテストが約10%上昇するなど半導体関連が急伸し、日経平均は3.3%高の68,956円と終値ベースで8/17以来の高値をつけた。報道では上昇幅の約半分を3銘柄が占めたとされ、同日のTOPIXは0.6%弱の上昇にとどまった。米国では10/02に雇用統計を好感してエヌビディアが上場来高値を場中で更新し、NASDAQも場中の最高値を更新した。上昇はAI・半導体という一部の銘柄に偏っていた。
日本:短観・国債利回り上昇・日経とTOPIXの乖離
日銀短観(10/01)では、大企業製造業DIが+24と6四半期連続で改善し、約8年半ぶりの高水準となった。AI関連需要が押し上げた一方、予想(+25)は小幅に下回り、大企業非製造業は+35へ悪化した(前回+37)。燃料費・人件費の上昇で宿泊・飲食サービスや小売など個人消費関連が弱かった。日本国債は米金利上昇に連れて長期・超長期ゾーンの利回りが上昇し、10/01時点で10年債は3.1%前後、30年債は4.2%前後だった。日経平均は週間で大幅高となったが、TOPIXは週初の配当権利落ちの下落で週間マイナスとなり、両指数の動きが分かれた。ドル円は10/01に一時158円台前半まで上昇したが、週末は157円台後半と前週末からはやや円高で終えた。
原油:中東情勢と備蓄放出の綱引き、WTIとBrentの乖離
週明けはトランプ大統領がイランのホルムズ海峡再開案を拒否したこと(09/26表明)を受け、Brentは一時1バレル107ドル台へ急伸した。しかし09/29には、サウジアラビアの紅海側港湾からの原油輸出が回復したとの報道で下落した。10/01には中国の製油所による10月の石油製品輸出停止や、米軍の中東追加派遣の報道で急反発した。週末の10/02にはG7とIEA加盟国が、今後4カ月で最大1億バレル(欧州の軽油約5,000万バレル+原油約5,000万バレル)の緊急備蓄を放出することで合意し、WTIは再び下落した。週間ではWTIが小幅安、Brentは限月をそろえた比較でほぼ横ばいの102ドル台となった。
週間パフォーマンス表
米株は長期金利の上昇で週前半に売られ、週後半はFRB高官の発言と雇用統計の下振れによる利上げ観測の後退で持ち直した。週間ではAI・半導体主導のNASDAQが上昇した一方、S&P500は小幅安、NYダウは下落した。日経平均はマイクロン決算を受けた半導体株の急伸で大幅高となったが、TOPIXは下落し、両指数の動きが分かれた。米10年債利回りは週半ばに2002年以来の水準へ上昇した後に低下したが、週間では上昇した。WTI原油は備蓄放出合意を受けて小幅安となった。ゴールドは米金利高とドル高を受けて2週連続で下落し、週前半には4,100ドル台前半まで売られた。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,743.41 | 7,722.72 | -0.27% |
| NYダウ | 51,828.62 | 51,176.96 | -1.26% |
| NASDAQ | 27,068.72 | 27,190.86 | +0.45% |
| 米10年債 | 5.18% | 5.28% | +10bp |
| 日経平均 | 66,364.20 | 68,309.46 | +2.93% |
| TOPIX | 4,128.59 | 4,091.00 | -0.91% |
| WTI原油 | 92.41 | 91.11 | -1.41% |
| ゴールド | 4284.97 | 4140.52 | -3.37% |
| DXY | 100.97 | 101.92 | +0.94% |
市場センチメント
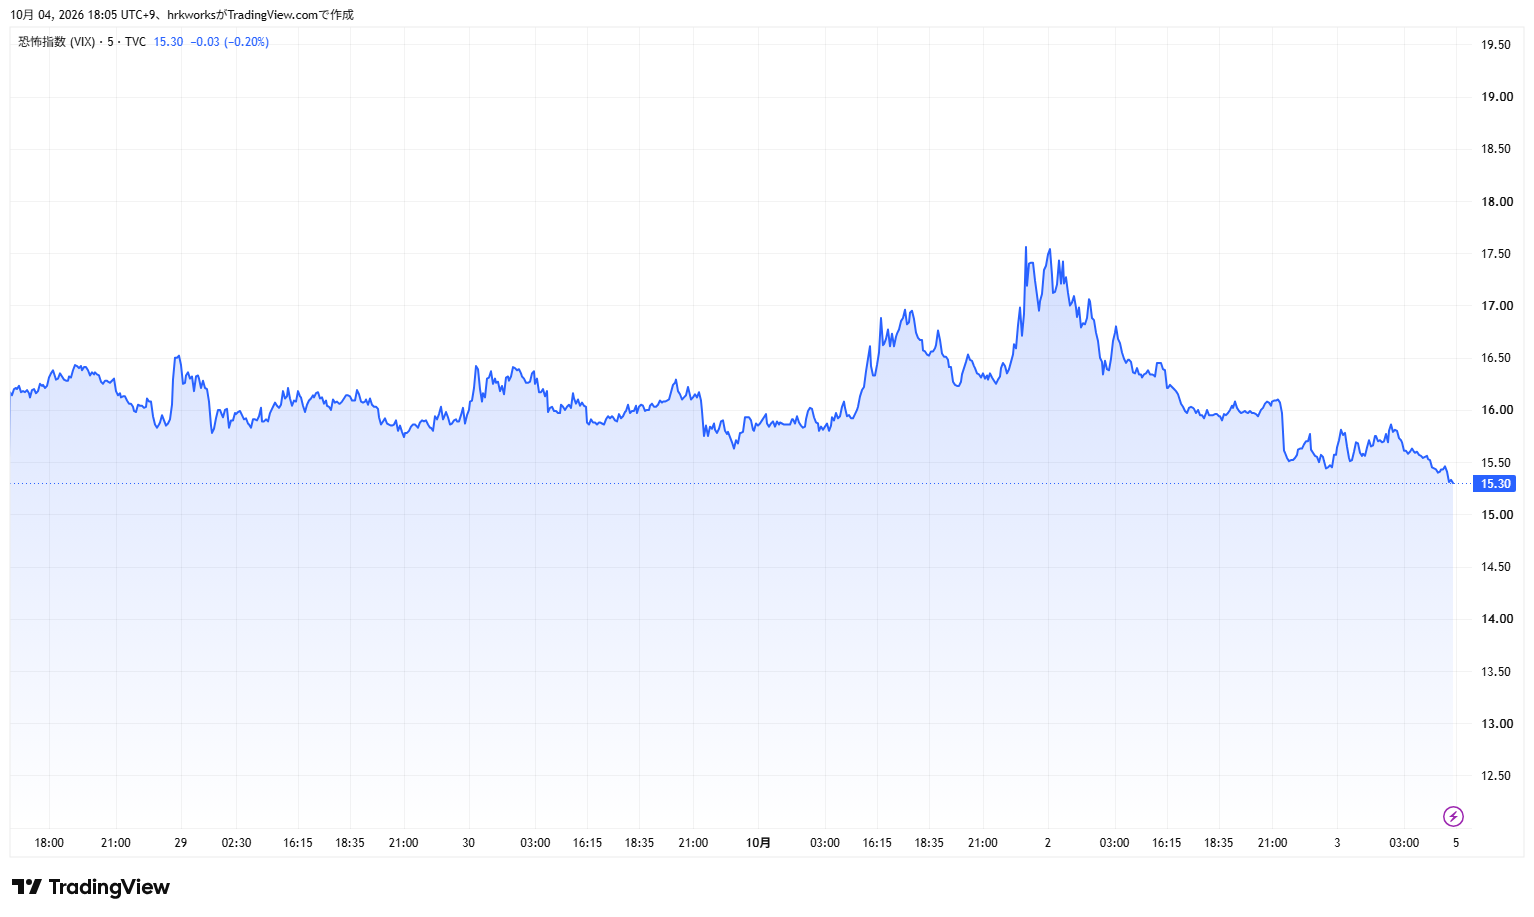
VIXは前週末の14台後半から週明けに16台へ上昇し、週央は16台前半で推移した。米10年債利回りが2002年以来の水準まで上昇した10/01には場中に17台半ばまで上昇する場面もあった。週末は雇用統計の下振れで利上げ観測が後退し、株式が反発したことで15台前半へ低下して着地した。長期金利の上昇と中東情勢の再緊張で前週より警戒感はやや強まったが、水準そのものは低く、パニック的な動きには至らなかった。
Fear & Greed Indexは前週末の37近辺から週明けに34へ低下し、金利上昇が続いた火曜以降は28〜30前後で推移した。週末は31近辺と小幅に持ち直したが、週を通じて「Fear」圏にとどまった。
来週のイベント
10月5日(月):ISM非製造業(サービス業)景気指数(9月分)
コメント