今週のマーケット要約
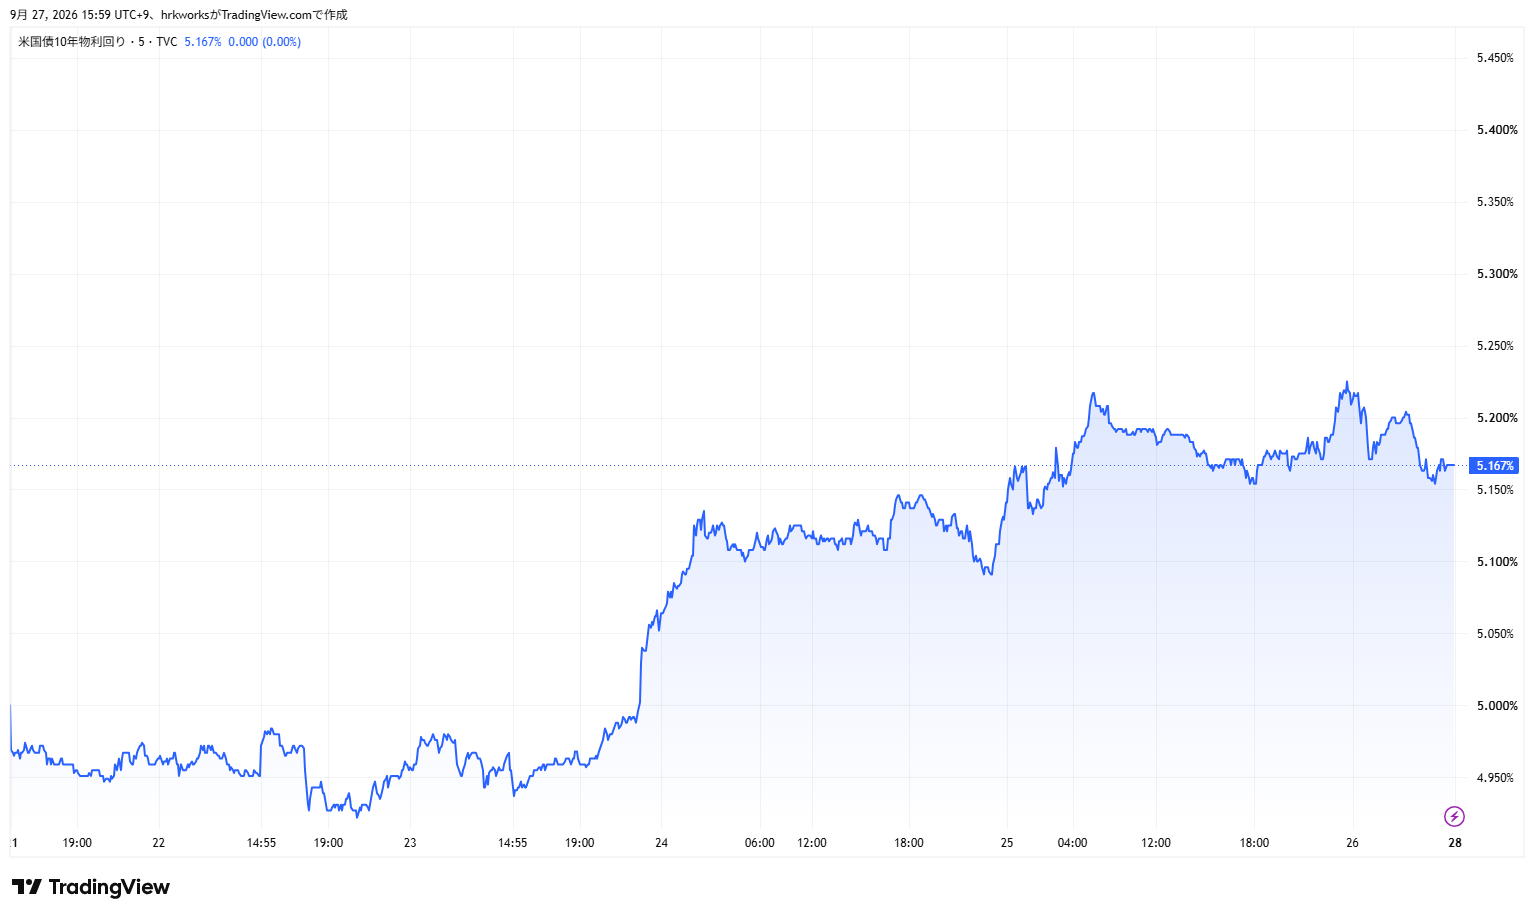
- 9月FOMC(先週9/16)でのFRB利上げ(2023年以来初、ウォーシュ議長就任後初の引き締め)を消化する週となり、週を通じて米長期金利が上昇。10年債利回りは5%台前半へと切り上がった。
- SEP(経済見通し)では18人中16人が年内あと1回以上の追加利上げを想定するタカ派的な分布が示され、10月・12月会合が「ライブ」なイベントとして意識された。
- 市場が反応する「新しいデータ」は乏しく、代わりに、FRBの当局者(議長・理事・各地区連銀総裁など)が講演やインタビューで公の場に出る回数が週内で10回を超えた。市場は彼らの言葉から今後の利上げ見通しを探っていた。
- 金利上昇という逆風下でも米株は底堅く、AI・半導体主導でNASDAQが上昇。一方、金利感応度の高い小型株が最も弱含んだ。
- 原油はホルムズ海峡の再開通・イラン=米のMOU(覚書)復帰観測など地政学の緊張緩和期待から週間で大幅安。ゴールドも金利上昇を受けて反落した。
- 日本株は月〜水が祝日で東証休場。木・金の2営業日で日経平均は半導体株主導で上昇し、週間では堅調(中間配当取りの買いも需給を下支え)。ドル円は158円台。
- 中国経済は、物価が輸入原油主導でプラス転換する一方、赤字企業の割合が約30%に迫るなどまだら模様で、年内の追加刺激策への期待はやや後退した。
今週の主導アセット(Market Drivers)
FRBの利上げ消化と米長期金利の上昇
今週の最大のドライバーは、前週(9/16)にFRBが2023年以来初めて政策金利を25bp引き上げ、フェデラルファンド金利の誘導目標を3.75〜4.0%としたことの余波である。ウォーシュ新議長の下での初の引き締めであり、同時に公表されたSEPでは18人中16人が年内あと1回以上の追加利上げを見込むタカ派的な内容だった。これを受けて米10年債利回りは週を通じて上昇し、5%台前半まで水準を切り上げた。今週は指標発表が少ない一方でFRB高官の発言が10回超と相次ぎ、市場は利上げ後の金利経路を探る神経質な地合いとなった。それでも米株は金利上昇を跳ね返し、AI・半導体を中心としたグロース株が相場を支えた。報道では、金利感応度の高い小型株が相対的に最も弱含んだとの見方が伝えられている。
原油の急落(地政学リスクの後退)
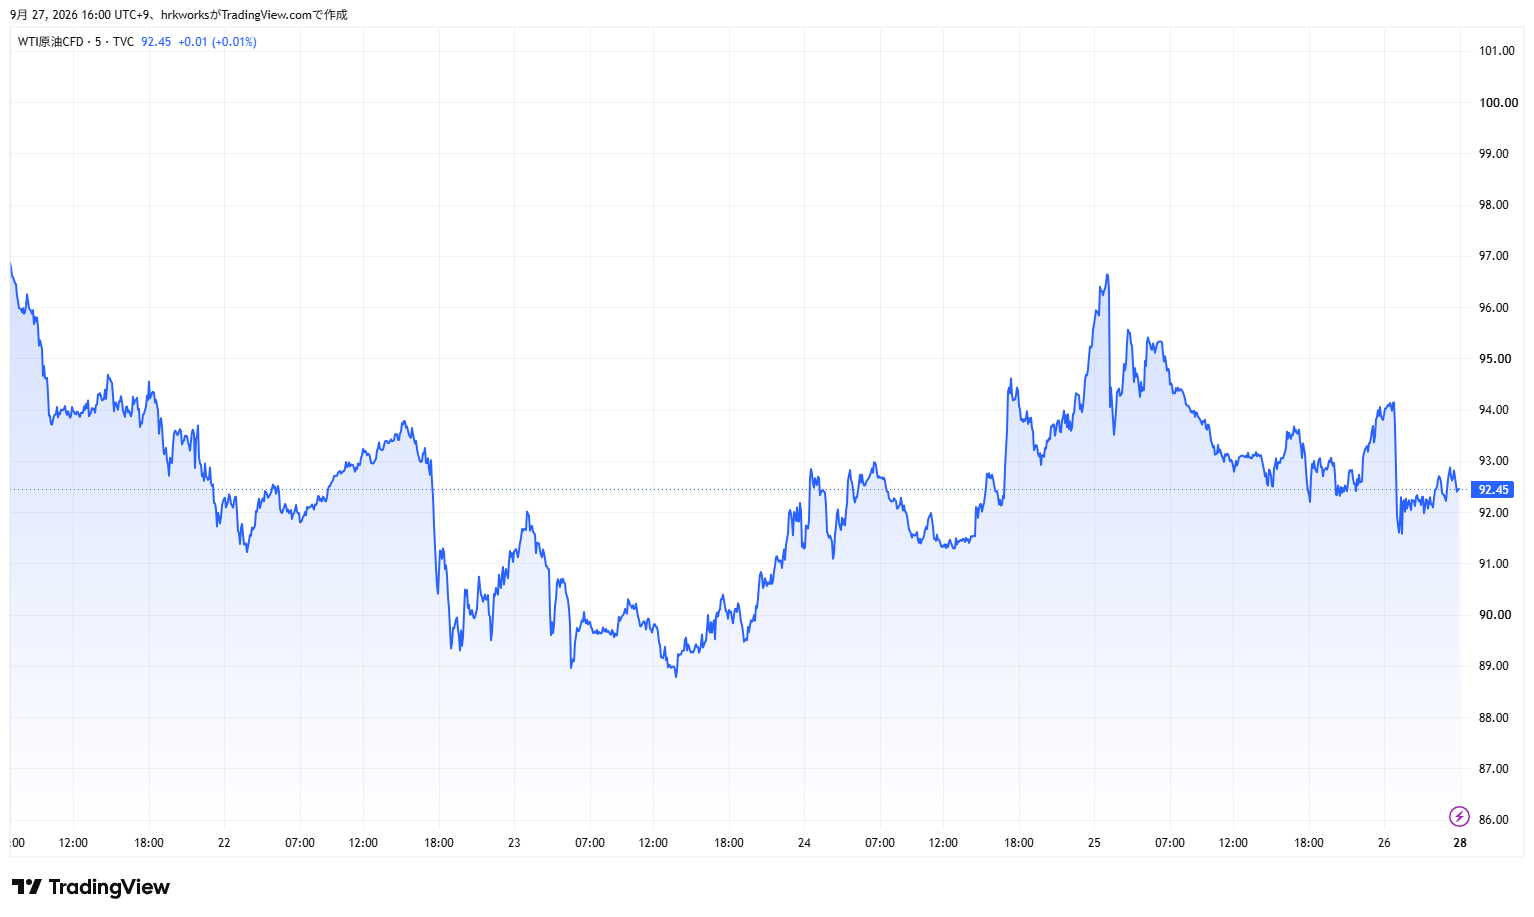
WTI原油は週間で大幅安となった。報道によれば、ホルムズ海峡の再開通が視野に入り、イランが6月のMOU(覚書)への米国の復帰を求めたことなど、中東を巡る地政学リスクの後退がエネルギー需給の緩和観測につながったとされる。前週まで100ドル前後で推移していた水準から、週末にかけて90ドル台前半へと調整した。
ゴールドの反落と中国の旺盛な実需
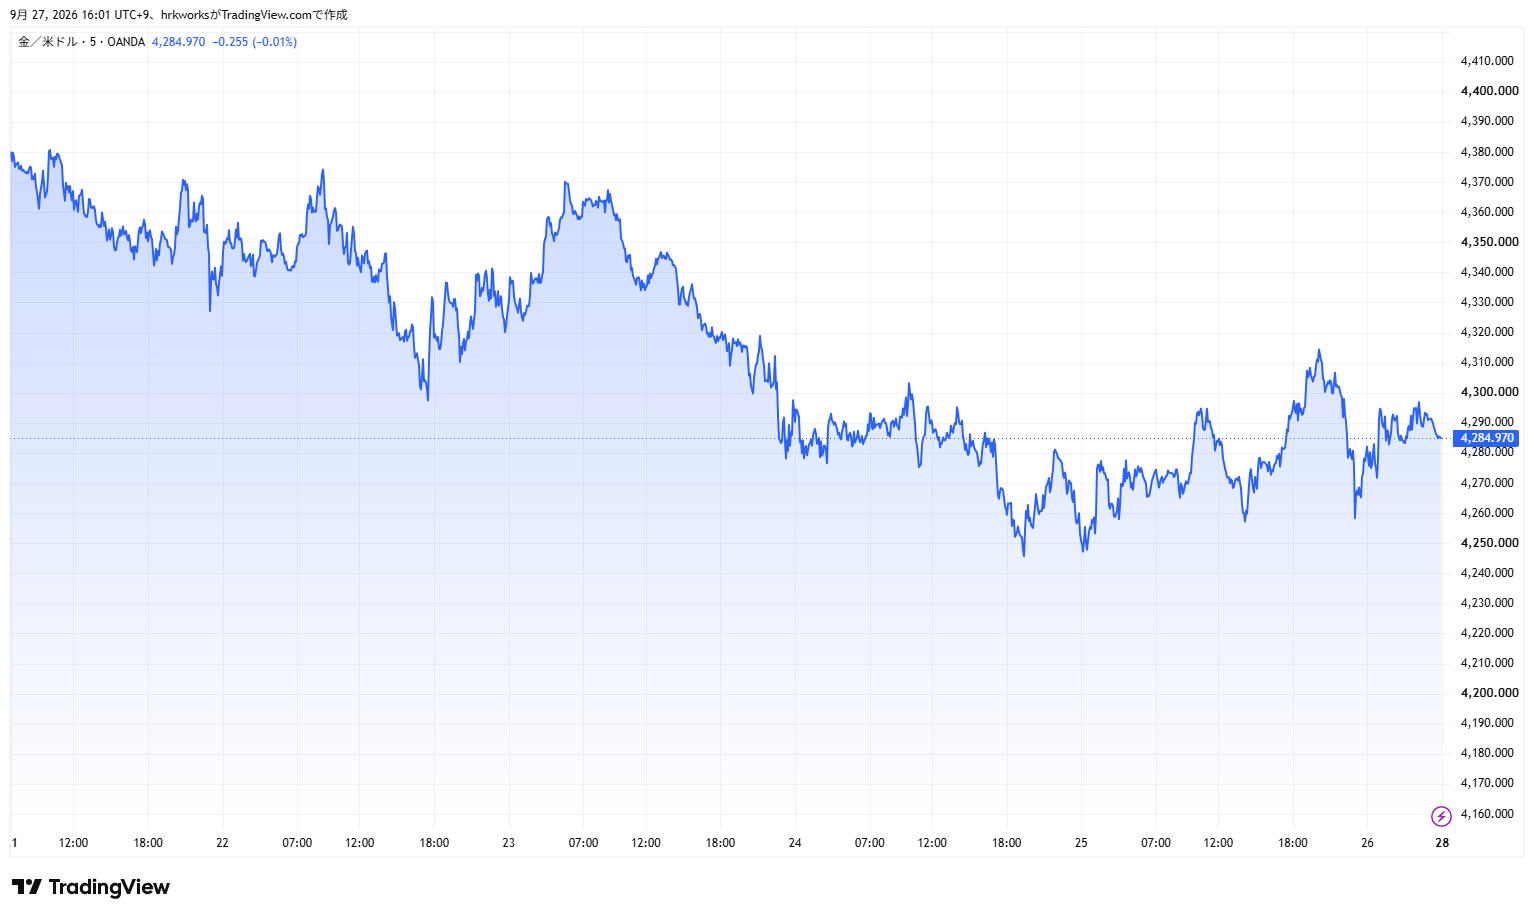
ゴールドは米金利上昇を受けて週間で反落した。もっとも下落幅は限定的で、報道では中国を中心とした旺盛な実需が下値を支えているとの指摘がある。中国の金輸入は8月までで1,000トンを超え、2025年通年の実績を上回ったとされ、経済の不確実性を背景とした投資需要の強さがうかがえる。
週間パフォーマンス表
米株は金利上昇局面ながら底堅く推移し、NASDAQが半導体・AI関連の上昇でアウトパフォームした。日本株は祝日休場を挟みつつ木・金の2営業日で堅調に上昇。一方、原油とゴールドは地政学リスクの後退と金利上昇を背景に下落した。ドル指数(DXY)は金利差拡大観測から強含んだ。以下は自動取得した週足終値に基づく数値である。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,650.50 | 7,743.41 | +1.21% |
| NYダウ | 51,682.64 | 51,828.62 | +0.28% |
| NASDAQ | 26,522.54 | 27,068.72 | +2.06% |
| 米10年債 | 5.00% | 5.18% | +18bp |
| 日経平均 | 65,018.95 | 66,364.20 | +2.07% |
| TOPIX | 4091.14 | 4128.59 | +0.92% |
| WTI原油 | 96.08 | 92.41 | -3.78% |
| ゴールド | 4,378.00 | 4,284.97 | -2.34% |
| DXY | 100.21 | 101.04 | +0.82% |
市場センチメント
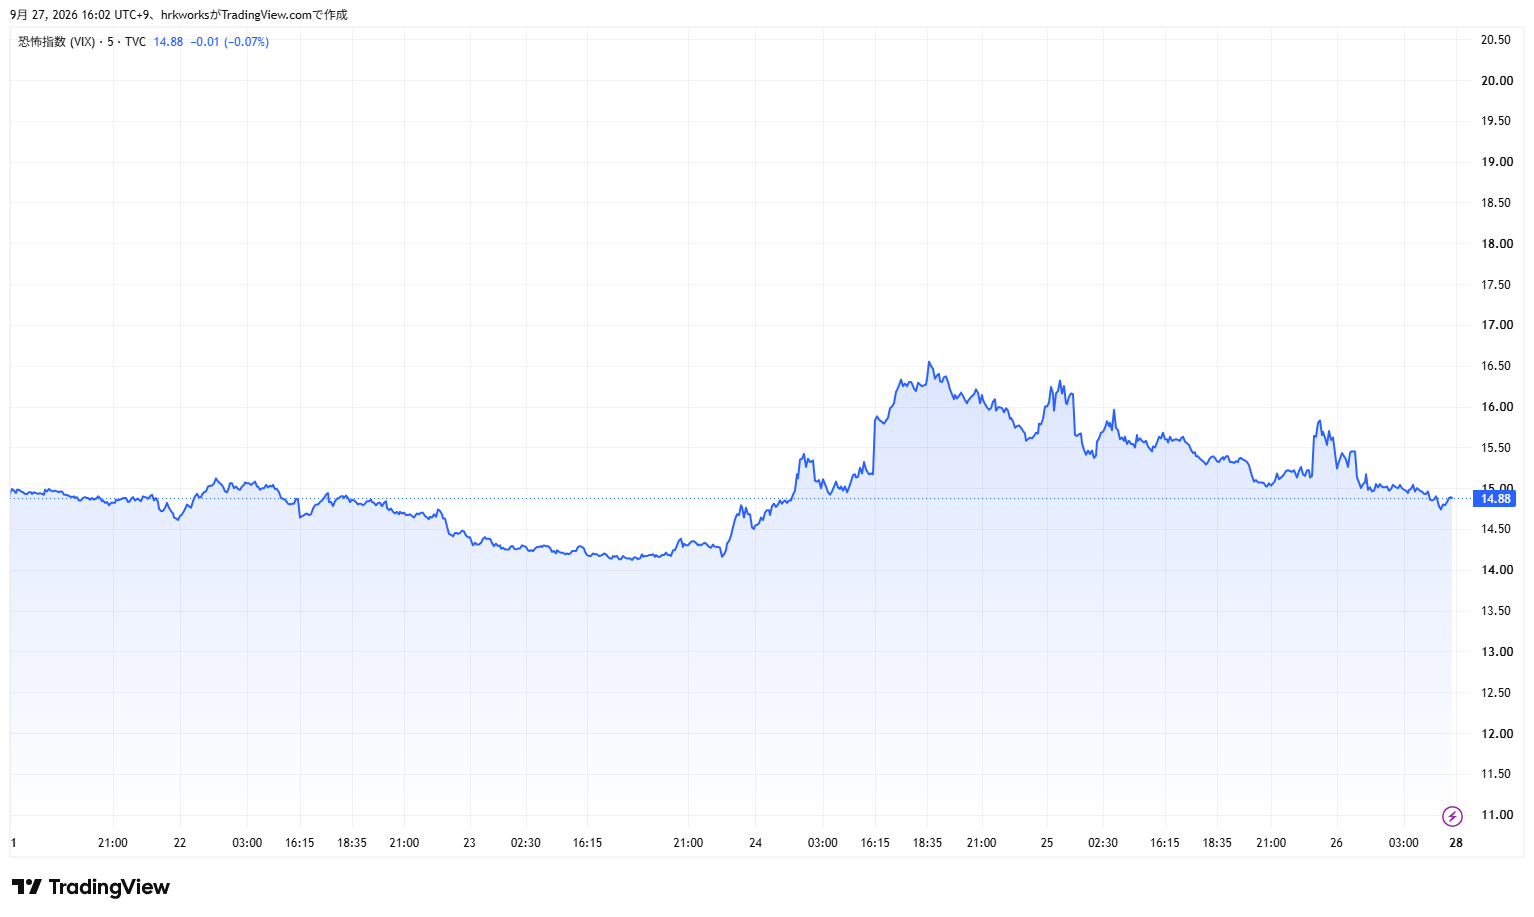
VIXは今週を通じておおむね14〜16台の低い水準で推移した。週初14.9近辺から一時14.2まで低下し、週央にかけて15台後半へ切り上がったのち、週末は14.9近辺で着地した。利上げ消化と長期金利の急上昇という逆風にもかかわらず、株式が底堅く推移したことで、恐怖指数は落ち着いた水準を保った。Fear & Greed Indexは週初の30近辺(Fear)から週末には37(Fear)へと小幅に持ち直した。ただし1カ月前は60近辺(Greed)であり、9月の利上げを境に市場心理が「強欲」から「恐怖」へと大きく後退した流れが続いている。今週はその恐怖がやや和らいだ局面と位置づけられる。
来週のイベント
10月1日(木): ISM製造業景気指数(9月分)
10月2日(金):米雇用統計(9月分)
コメント