今週のマーケット要約
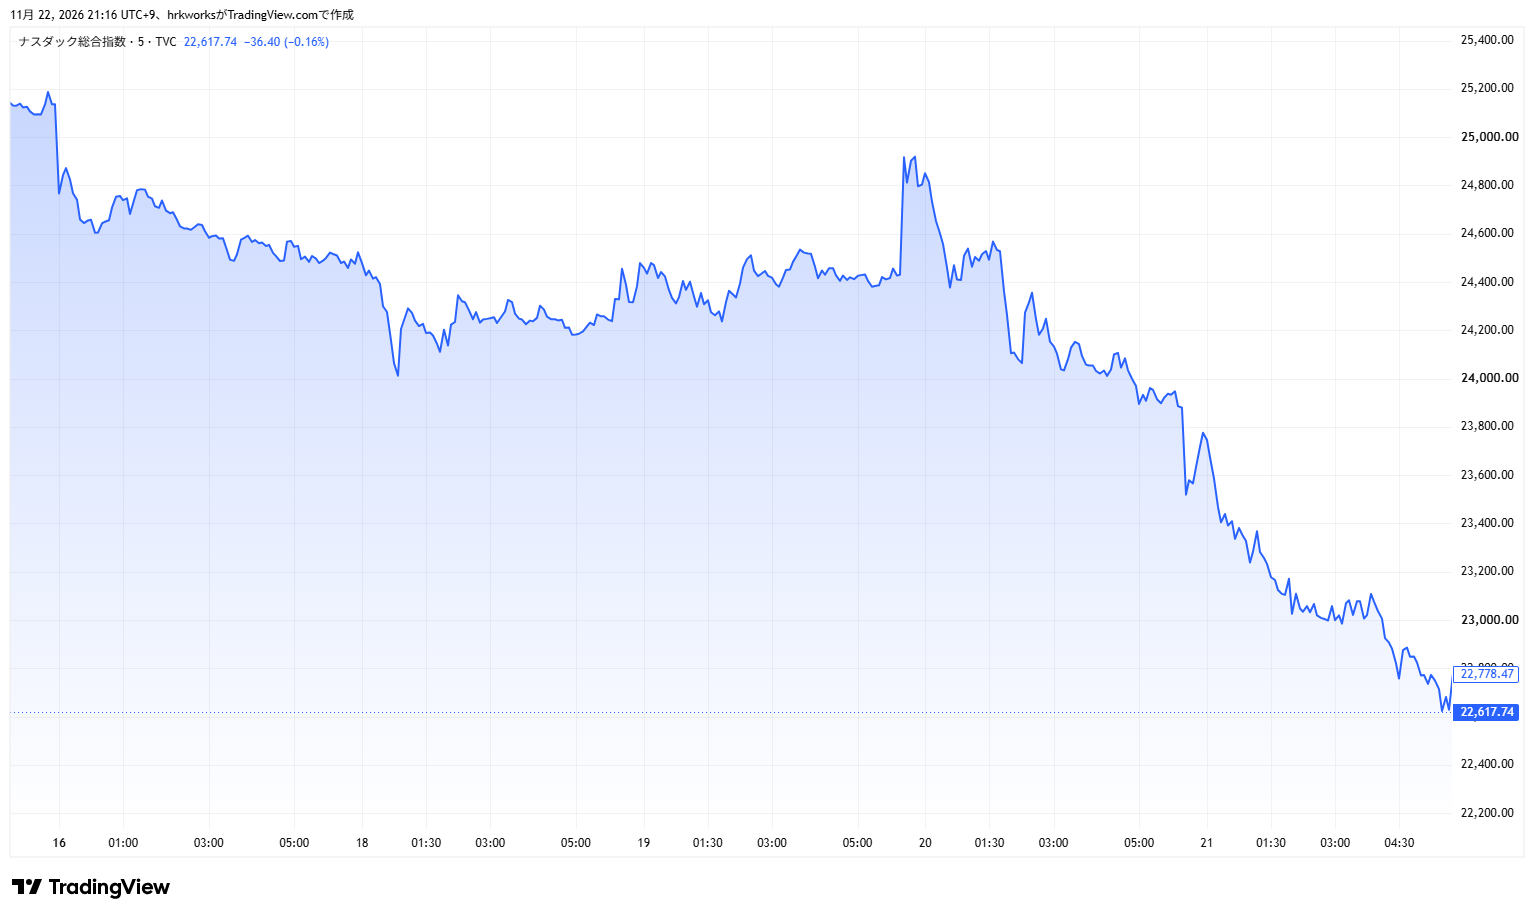
- AI関連株の売りが週を通じて広がり、S&P500は7日続落、週間で8%超下落した。11/20にはS&P500・NYダウが最高値から10%超下落して調整局面入りしたと報じられ(Reuters)、NASDAQは週間で約10%下落した。報道ではNASDAQは2020年以来、S&P500は2025年4月以来の大きな週間下落とされる。
- エヌビディアは11/17の決算で市場予想を上回り見通しも引き上げたが、株価の下げは止まらなかった。11/20にはSEC(米証券取引委員会)が同社の会計処理を調べているとの報道(Reuters)で約14%急落した。
- アンソロピックが11/19にNASDAQに上場した。報道では調達額は過去最大のIPOとされ、初値は公開価格を3割超上回ったが、同日の米国株は全面安となり、NYダウは1,100ドル超下落した(11/19)。
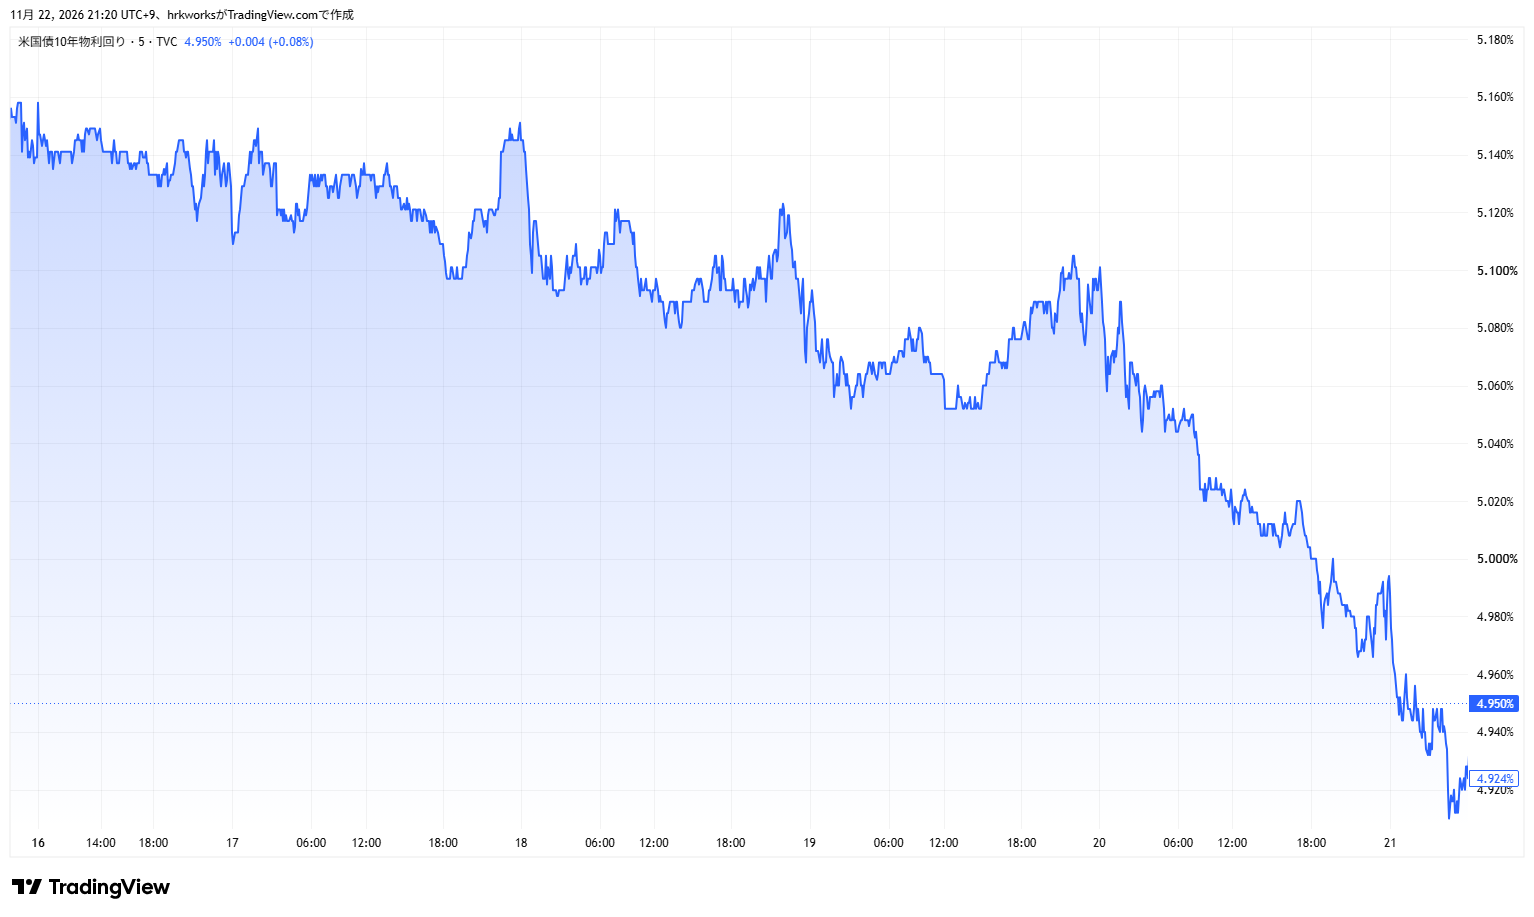
- FOMC議事要旨(11/18)では、ほぼ全員が12月の利上げを見込んでいたことが示され、ウォラー理事は0.5%の利上げが必要になる可能性に言及した(11/18)。一方、株安を受けた安全資産への資金移動で米10年債利回りは週末に4.9%台まで低下した。
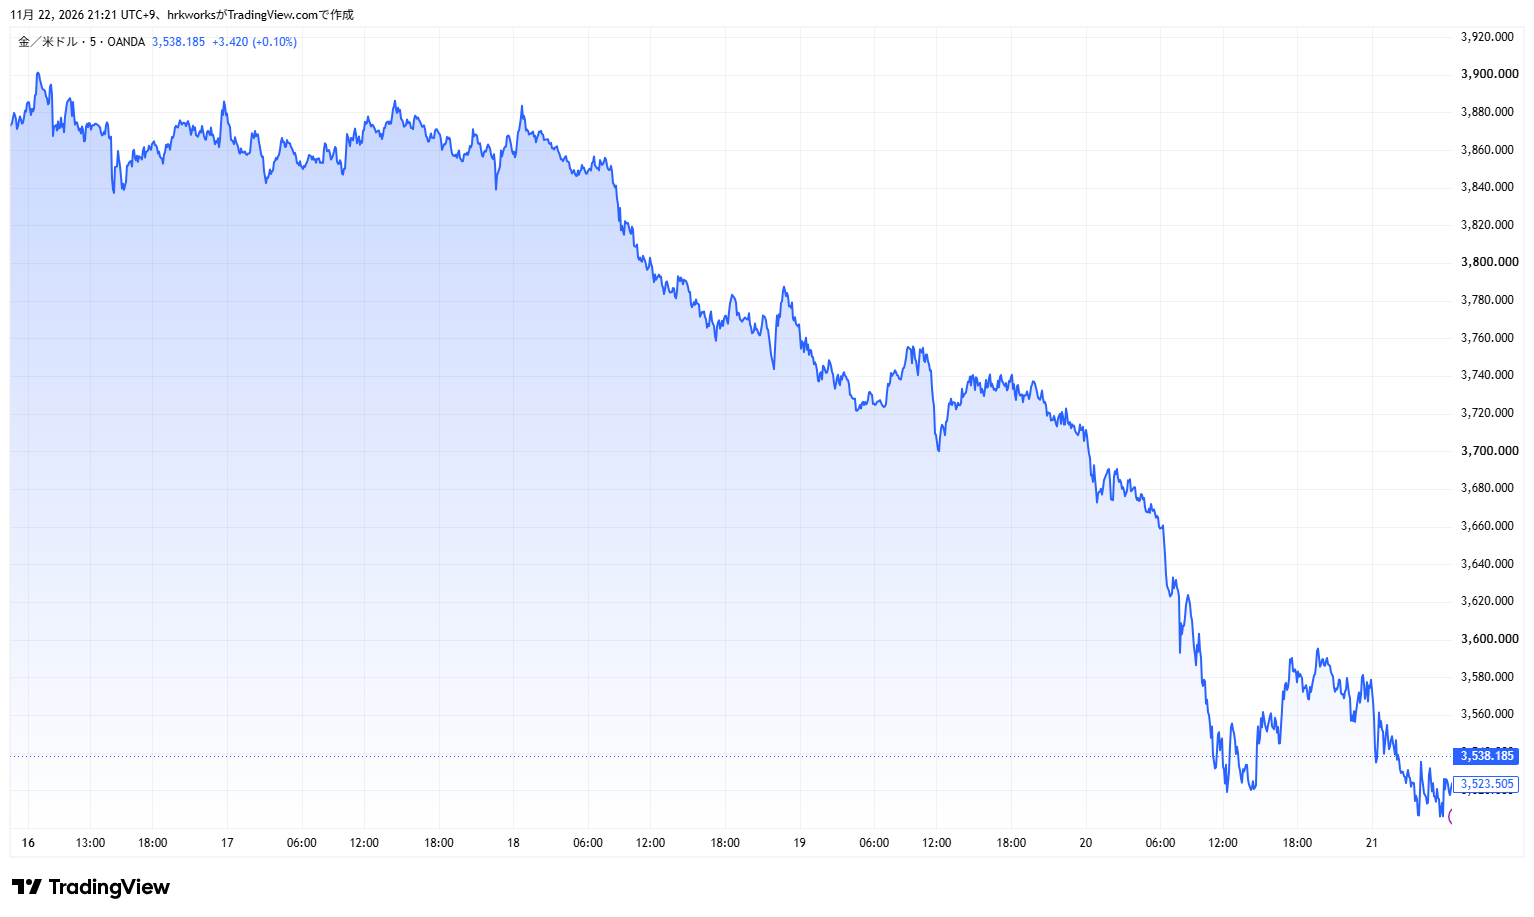
- ゴールドはドル高と利上げ観測、株安に伴う換金売りで週間9%超下落し、11/20に約14カ月ぶりに3,600ドルを割り込んだと報じられた。WTIは3週続落となった。
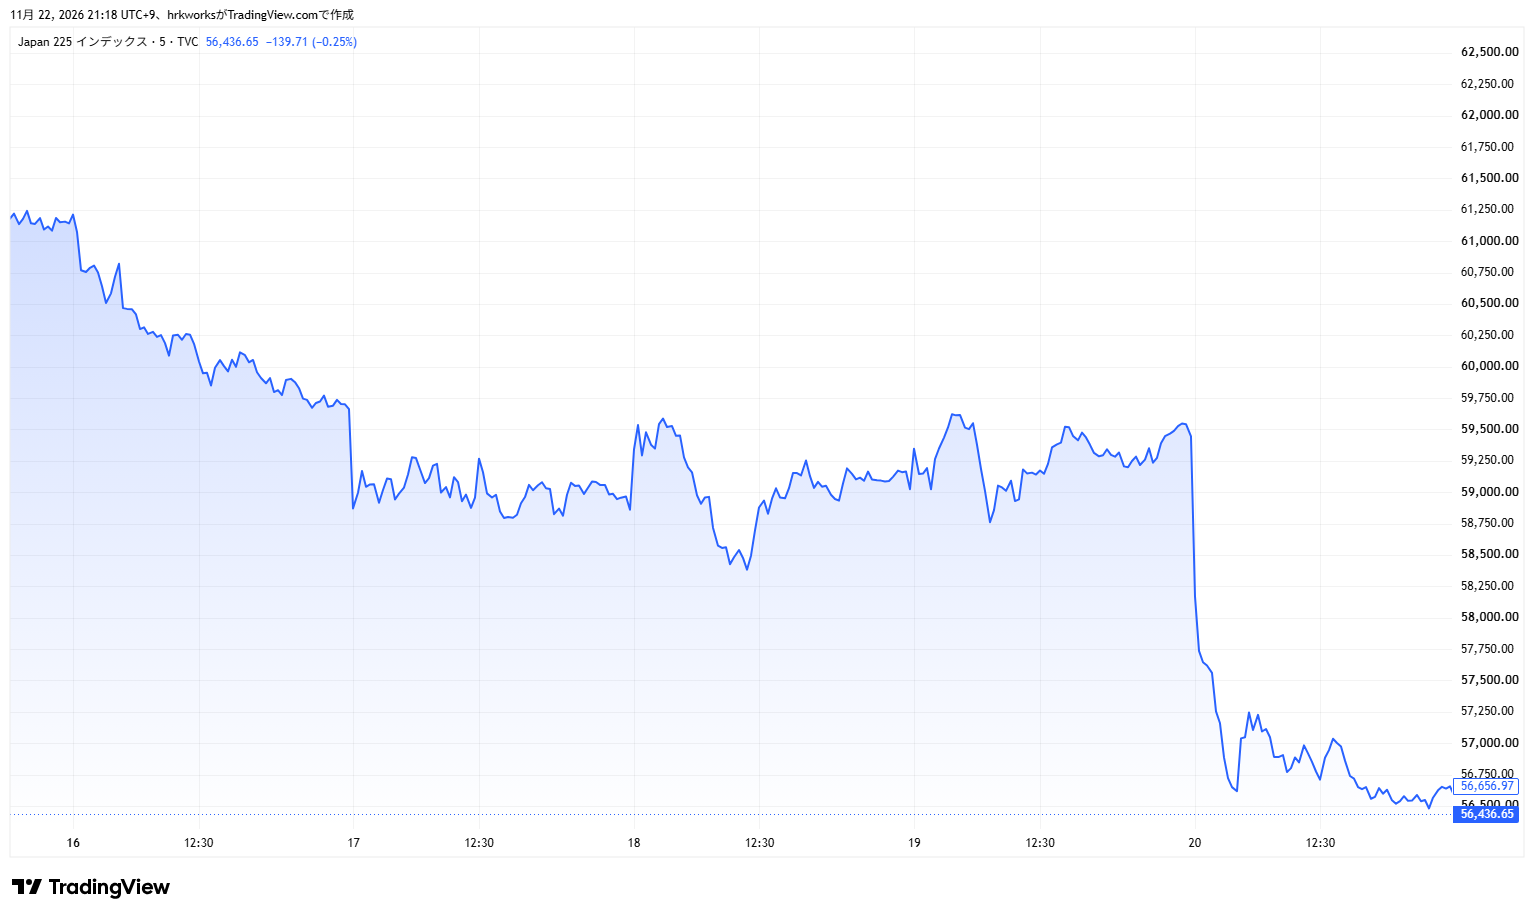
- 日本では7〜9月期GDP速報(11/16)が年率0.1%減と4四半期ぶりのマイナス成長となった。日経平均は前日の米国のハイテク株安を受けて11/20に3,007円安(報道では下げ幅は歴代5位)となり、週間で7%超下落した。TOPIXは5日続落した。
今週の主導アセット(Market Drivers)
AI関連株の売りの拡大と米国株の調整局面入り
前週のエヌビディアのCEO辞任に続き、週明けの11/16もAI関連株が売られ、S&P500は1.9%、NASDAQは2.5%下落した。11/17のエヌビディアの8〜10月期決算は、売上高が前年同期比103%増の1,158億ドルと市場予想を上回り、11〜1月期の売上高見通しも約1,300億ドルと予想(約1,250億ドル)を上回った。クレス暫定CEOのもとでの初の決算で、自社株買い枠の1,500億ドル追加も発表した。一方、粗利益率の見通しは71〜72%と前期(約75%)から低下した。株価は時間外で上昇したが、翌日以降は下落が続いた。
11/19にはアンソロピックがNASDAQに上場した。報道によると、公開価格は83ドルと仮条件を上回り、調達額は813億ドルとSpaceXを上回る過去最大のIPOとなった。初値は111.50ドルと公開価格を約34%上回ったが、終値は97.17ドルと上昇幅を縮めた。同日の米国株は、朝方の上昇から反落して全面安となり、NYダウは1,101ドル安(2.19%安)、S&P500は2.02%安、NASDAQは2.25%安となった。AMDは空売り投資家のリポートを受けて7%超下落した。
11/20は売りが一段と強まった。AI関連株が全般に売られるなか、Reutersが、SECの執行部門がエヌビディアの地域別売上高の計上方法や顧客の半導体購入資金の支援などの会計処理を調べていると報じ、エヌビディア株は約14%急落した。報道では、マイクロン・ブロードコム・AMDも12〜14%下落した。S&P500は3.70%安、NASDAQは5.3%安となり、S&P500・NYダウはそろって最高値から10%超下落して調整局面入りしたと報じられた(Reuters)。報道では、NASDAQは2026年の上昇分をすべて失った。BNPパリバのストラテジストは「パニック売り」が起きていると指摘した(Fortune)。
東京市場も米国のAI関連株安を受けた。11/16は前週末の米国の半導体株安を受けてAI・半導体関連が売られ、日経平均は1,480円安と5日ぶりに6万円を割り込んだ。アドバンテストと東京エレクトロンの2銘柄で約1,071円押し下げた。朝方発表のGDPのマイナス成長も、事前に予想されていたとはいえ買いにくさにつながったと報じられた。11/18・11/19は続伸したが、11/20は前日(11/19・米国時間)の米国のハイテク株安を受けてAI・半導体関連に売りが集中し、3,007円56銭安(5.06%安)の5万6,436円65銭と安値引けになった。報道によると下げ幅は歴代5位である。ソフトバンクグループは14%超下落し、アドバンテスト・東京エレクトロンも大きく下げた。TOPIXは5日続落し、Bloombergは2024年12月以来の連続安と伝えた。
[NASDAQ]
[日経平均]
12月利上げ観測と米金利の低下
11/18に公表されたFOMC議事要旨(10月会合分)では、ほぼ全員が12月の利上げを見込んでいたことが示され、0.25%を超える利上げも検討に値するとの意見もあった。10月会合は10対2で据え置きを決め、クック理事とハマック・クリーブランド連銀総裁は0.25%の利上げを主張して反対票を投じていた。同日、ウォラー理事はCNBCのインタビューで、12月8〜9日の会合では0.5%の利上げが必要になる可能性が高いと述べた。ただし、12月に0.25%の利上げをして1月の追加利上げを示すのであれば、0.5%は必要ないかもしれないとの条件も付けた。これに対し、ベッセント財務長官は0.5%の利上げをしないよう促す考えを示し、NY連銀のウィリアムズ総裁も0.5%の利上げに慎重な姿勢を示したと報じられた。CME FedWatchでは12月の0.25%利上げの確率が9割以上とされた。
利上げ観測が続く一方、米10年債利回りは週初の5.1%台から段階的に低下し、株安が強まった11/20には4.9%台まで下げた。報道では、株安を受けた安全資産としての国債への資金流入が利回りを押し下げたとされる。DXYは週間で小幅に上昇し、ドル高基調は続いた。東京市場では11/20に円と国債が買われた(Bloomberg)。
[米10年債]
ゴールドの急落
ゴールドは前週に続いて大きく下げ、週間で9%超下落した。報道によると、11/16に2025年10月以来の安値をつけた後も下げ止まらず、11/20には約14カ月ぶりに3,600ドルを割り込んだ。背景として、ドル高とFRBの利上げ観測が挙げられ、BullionVaultは、株式など幅広い資産が売られる「Everything Crash」の中でゴールドも売られたと伝えた。報道では、ゴールドは週間で約8カ月ぶりの大きな下落とされる。
原油の3週続落
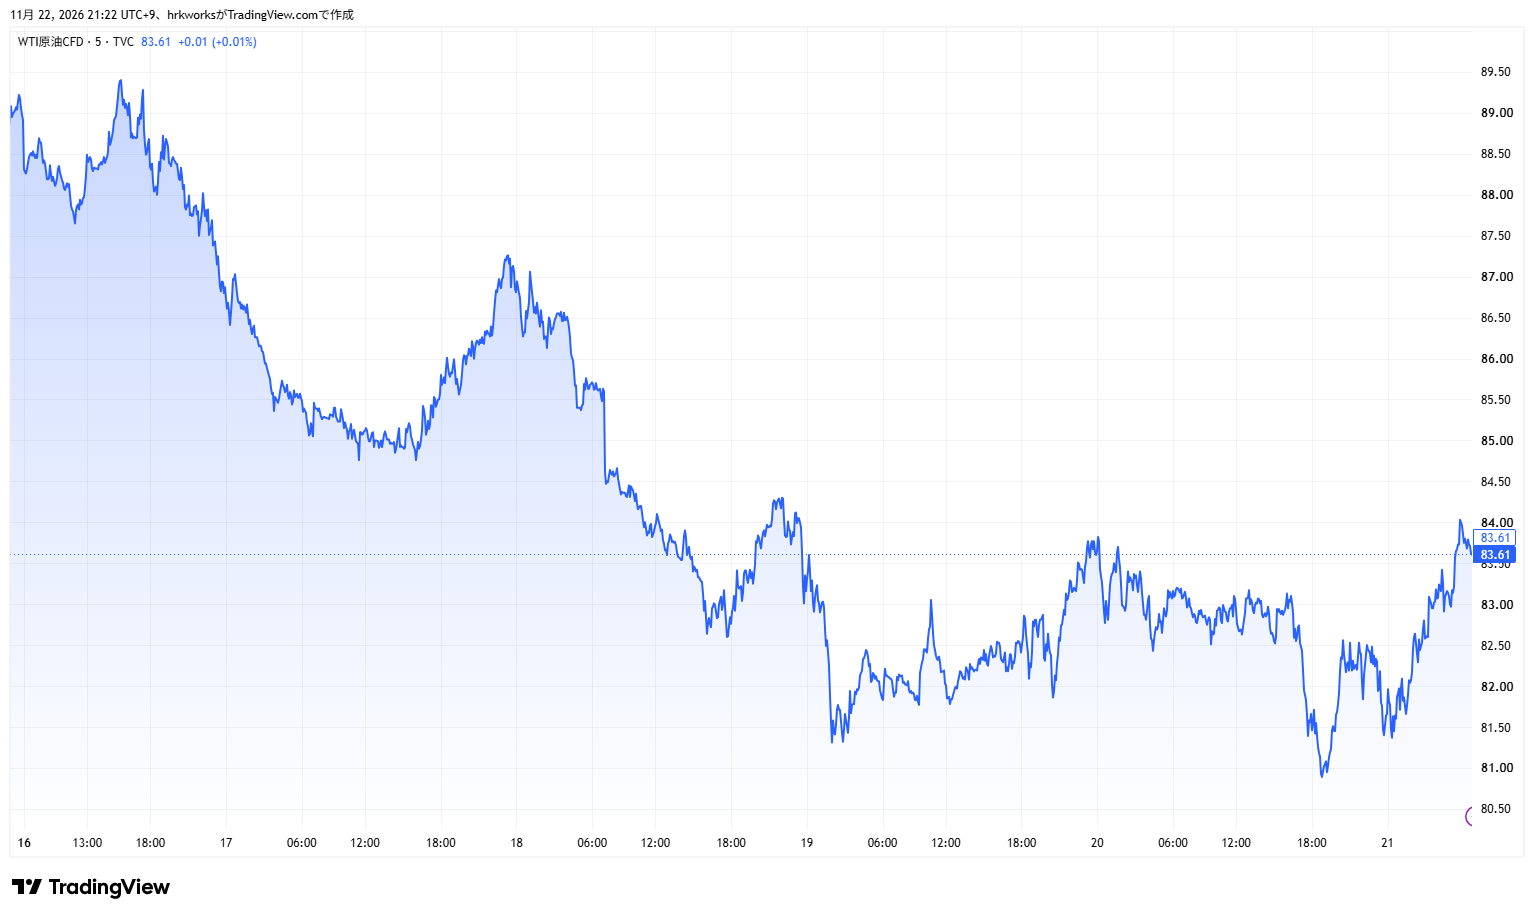
原油は3週続落した。報道によると、ペルシャ湾からの原油の流れが徐々に回復していることが重荷となった。11/20はホルムズ海峡付近でのタンカー火災で戦争への警戒が再燃して反発したが、週間ではWTIは5%超、Brentは3%超下落した。報道では、Brent・WTIはいずれも10月の高値から約2割低い水準にある。
週間パフォーマンス表
米国株はAI関連株の売りが週を通じて続き、S&P500・NYダウは大きく下落し、NASDAQの下落率はさらに大きかった。日経平均・TOPIXも米国のハイテク株安を受けて大きく下落した。米10年債利回りは、利上げ観測が続く中でも株安を受けた国債買いで低下した。ゴールドはドル高と利上げ観測で急落し、WTIも下落した。DXYは小幅に上昇した。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,561.67 | 6,910.39 | -8.61% |
| NYダウ | 52,347.55 | 48,147.33 | -8.02% |
| NASDAQ | 25,136.27 | 22,617.73 | -10.02% |
| 米10年債 | 5.15% | 4.91% | -24bp |
| 日経平均 | 61,142.35 | 56,436.65 | -7.70% |
| TOPIX | 3,941.57 | 3,674.22 | -6.78% |
| WTI原油 | 88.56 | 83.98 | -5.17% |
| ゴールド | 3,886.30 | 3,515.40 | -9.54% |
| DXY | 103.41 | 103.81 | +0.39% |
市場センチメント
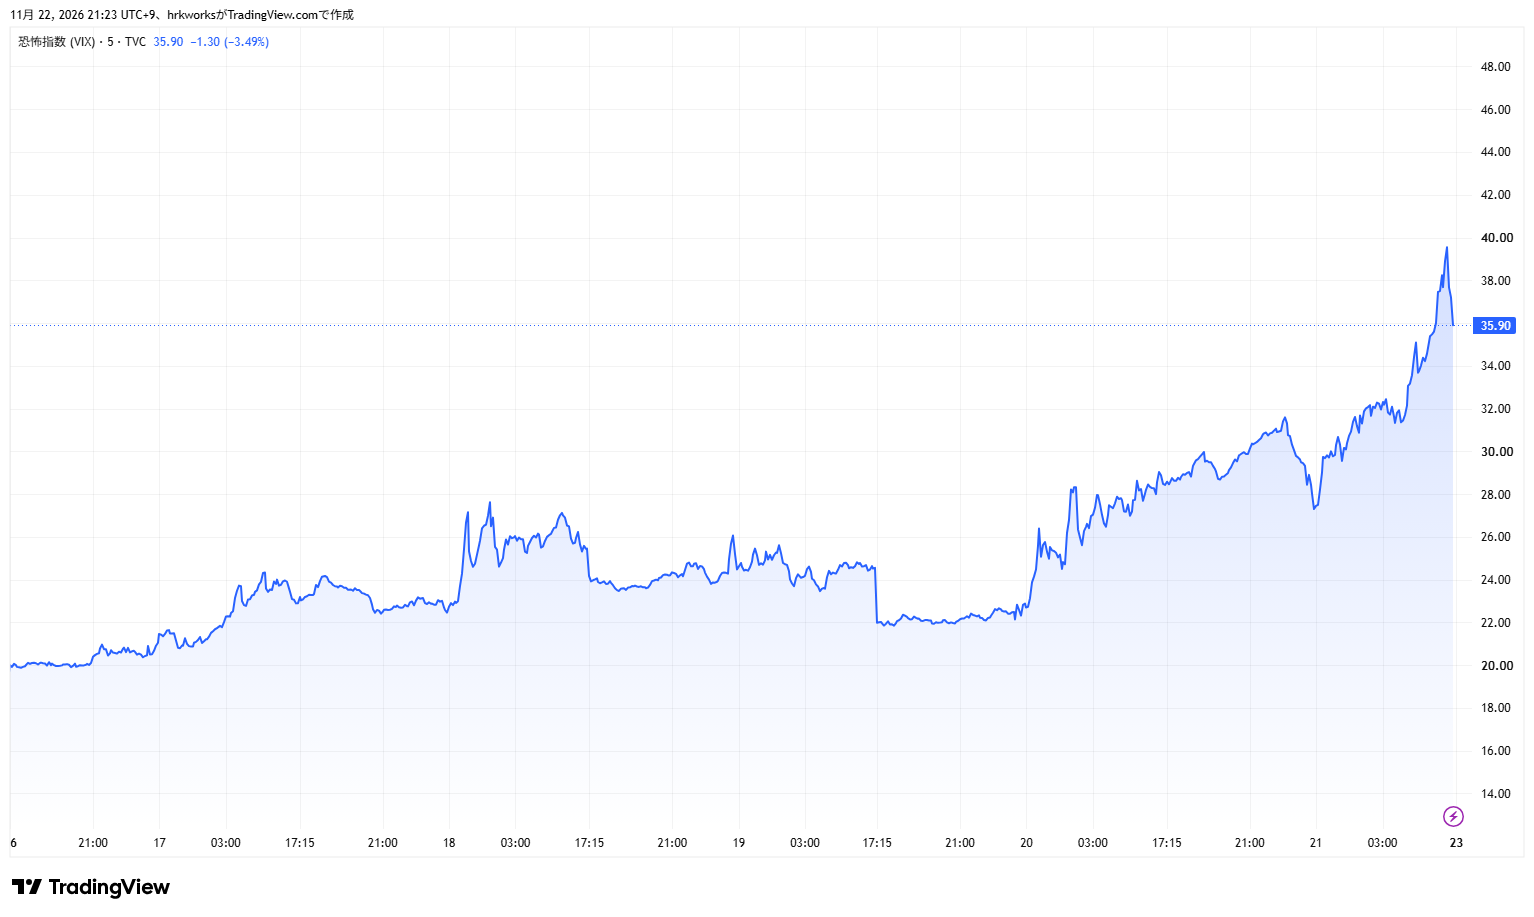
VIXは前週末の19台から、AI関連株が売られた11/16に22台へ上昇し、エヌビディアの決算発表の11/17には25台に乗せた。11/18はやや低下したが、11/19に28台、11/20には場中で40を超え、終値でも35台まで急上昇した。前週の落ち着きから一転し、恐怖が急速に強まった週となった。
Fear & Greed Indexは、前週末の30台後半(「Fear」)から週明けに31台、11/17に26台へ低下した。11/18はやや持ち直したが、11/19に15台へ下げて「Extreme Fear」に入り、11/20には一桁台の9台まで落ち込んだ。
CNN Fear & Greed のPut/Call指標は、前週末の0.80台から毎日上昇し、11/20には0.94台となった。週を通じて下落への備えが急速に強まった。
AAII(Bull-Bear)調査(11/18までの週)では、強気が前週比2.6ポイント上昇して33.3%、弱気が9.2ポイント低下して42.2%となった。強気・弱気スプレッドはマイナス8.9ポイントと、前週(マイナス20.7ポイント)からマイナス幅が縮小した。ただし、調査期間は11/19・11/20の急落の前であり、週末の急落は反映されていない。弱気は引き続き長期平均(31.5%)を上回った。
来週のイベント
11月25日(水):米7〜9月期GDP改定値
コメント