今週のマーケット要約
- FRBが9/16のFOMCで3年ぶりの利上げ(25bp、政策金利3.75〜4.0%)を決定。ドットチャートは大半の当局者が年内追加利上げを見込むタカ派内容で、今週最大のテーマとなった。
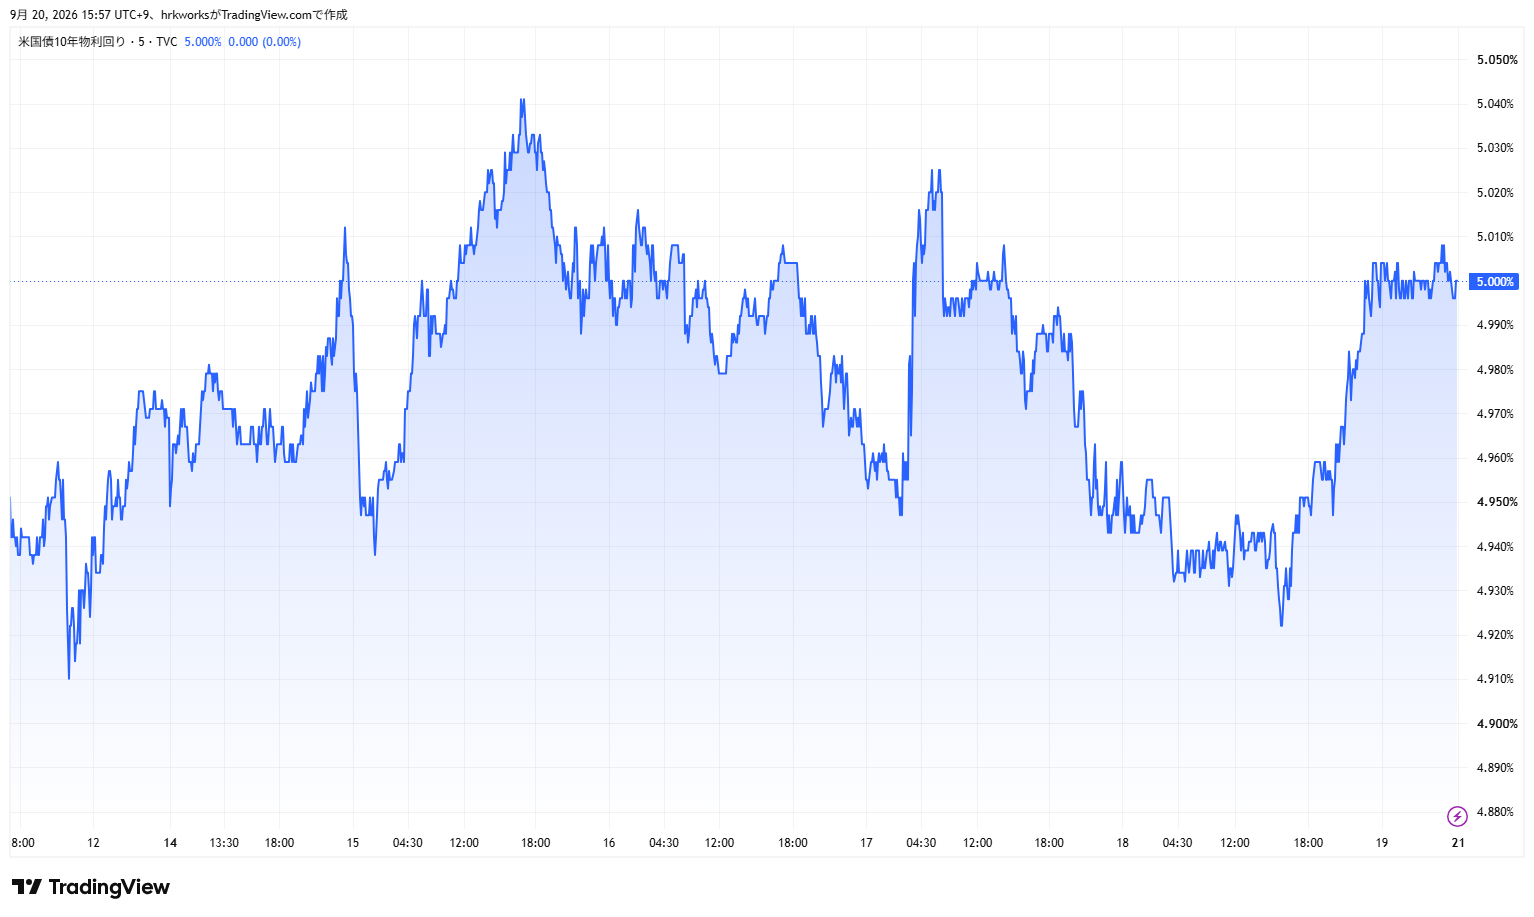
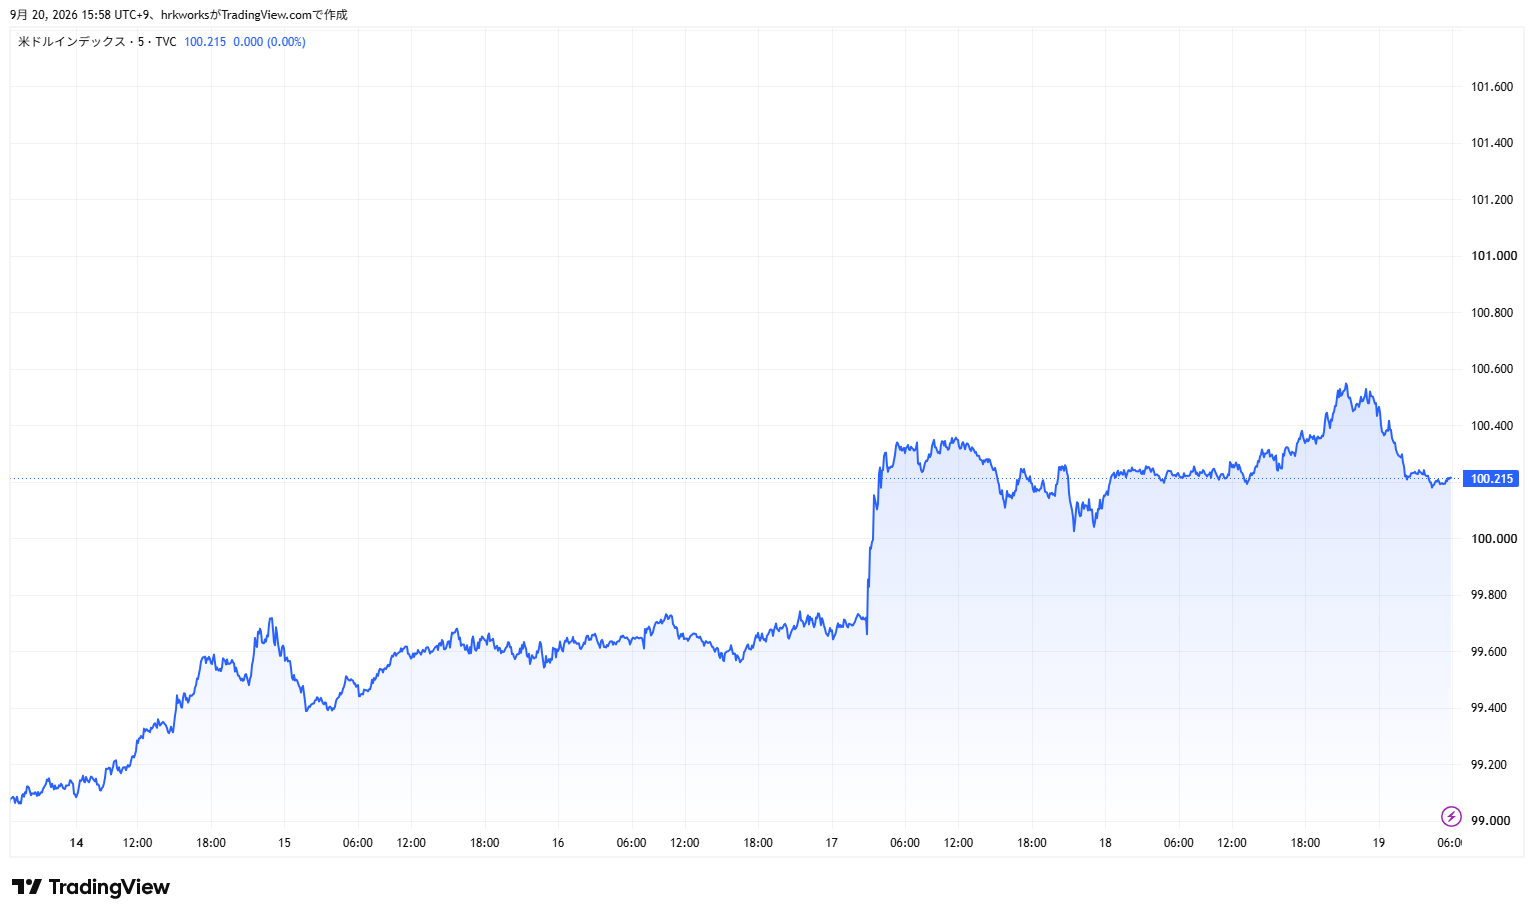
- 米長期金利が上昇し、10年債利回りは週央(9/15)に一時5%台へ乗せた。ドル指数(DXY)も100台を回復し、ドル高が進行した。
- 日銀も9/18の会合で利上げ(政策金利1.25%)を決めたが、植田総裁が追加利上げを明言せず、採決も7対2で割れたため円安が進行。日経平均は上昇した。
- 半導体・AIインフラ関連株は週初(9/14)、大手AI企業トップによる「フロンティアモデルの開発ペース減速」を巡る発言・報道で下落したが、週後半に持ち直した。
- 中東の供給不安やロシア製油所へのウクライナ攻撃など地政学リスクが原油の高止まり要因となる一方、WTIは週間では下落して着地した。
- 米国株は方向感が分かれ、NYダウ安・ナスダック高。
今週の主導アセット(Market Drivers)
FRBの3年ぶり利上げ(タカ派転換)
9/15〜16に開かれたFOMCで、FRBは政策金利を25bp引き上げ3.75〜4.0%とした。利上げは2023年以来3年ぶりで、声明では「経済活動は堅調に拡大し、雇用の伸びは労働力人口の増加に見合い、失業率はほぼ横ばい」との認識が示された。公表されたドットチャートでは、報道によれば18人中16人が年内さらなる利上げを見込み、うち一部は2回の追加利上げも想定しているとされる。市場は当初リスクオフで反応したが、翌日(9/17〜18)にかけて主要株価指数が50日移動平均線を回復するなど、いったん落ち着きを取り戻したと報じられている。
米長期金利の5%乗せとドル高
利上げとタカ派なガイダンスを受け、米金利は上昇した。米10年債利回りは週央(9/15)に一時5%台を付け、複数年ぶりの高水準となった。なお「2007年以来」「2023年以来」など報道により基準が分かれており、記録更新の基準は要確認。米2年債利回りも約4.74%と2024年7月以来の水準へ上昇したと報じられた。長短金利がそろって上方シフトし、ドル指数(DXY)は100台を回復。ドル高が金・新興国資産の重石になる一方、円に対してもドルが強含んだ。
日銀の追加利上げと円安
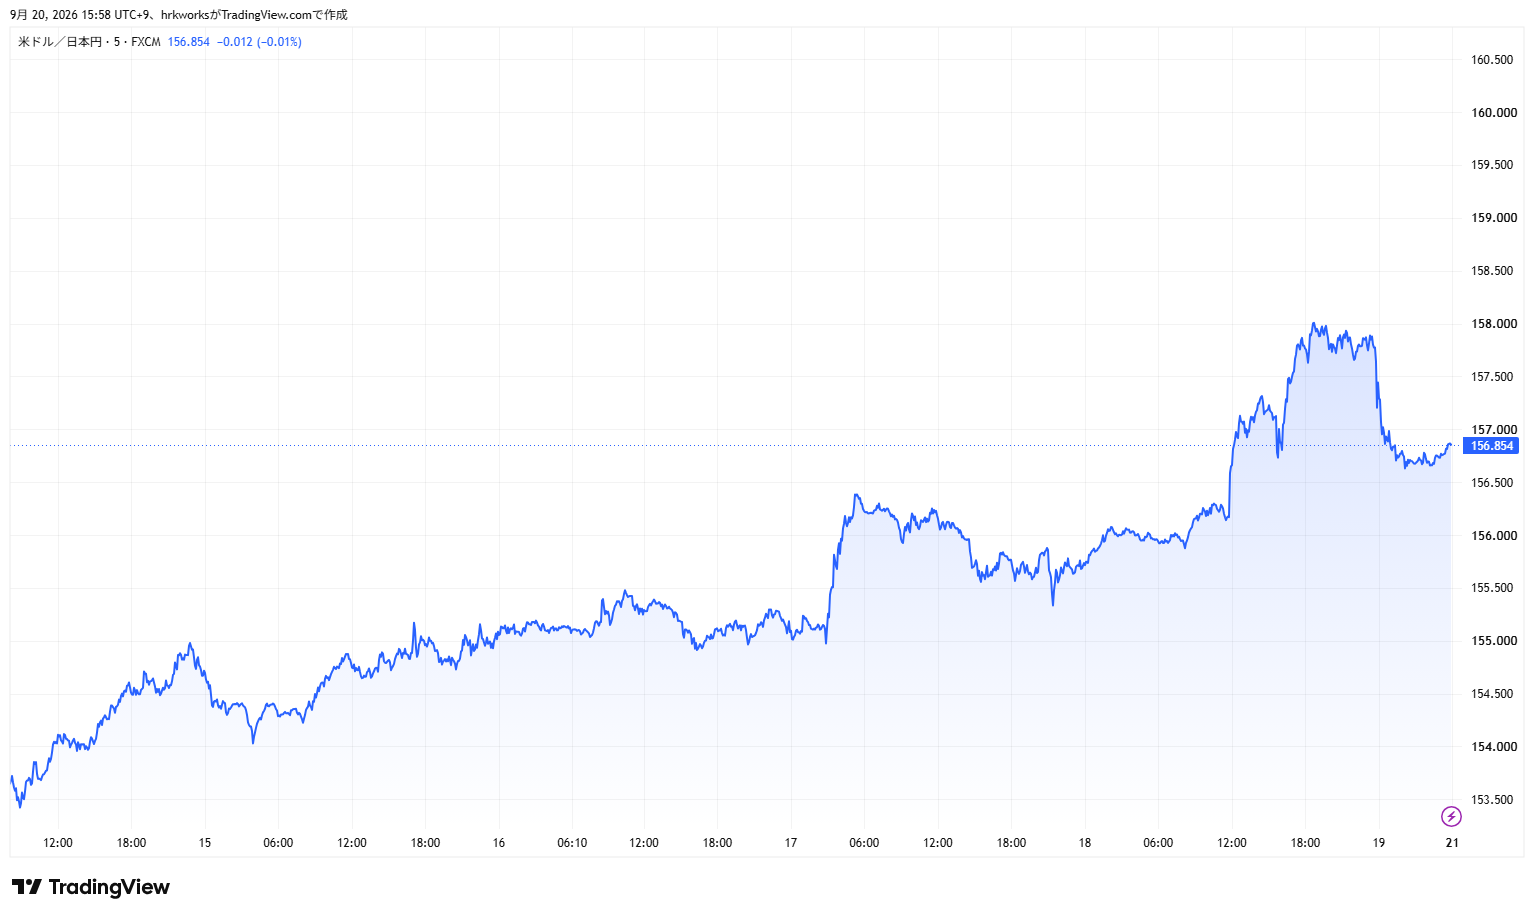
日銀は9/18の金融政策決定会合で政策金利を1.25%へ引き上げた。報道では約31年ぶりの高水準とされる。ただし採決は7対2で2名が据え置きを主張し、植田総裁も追加利上げを明言しなかったことから、「早期の連続利上げは後退した」との受け止めが広がり、為替は円安方向(対ドルで157円台へ)に振れた。株式にとっては円安が追い風となり、日経平均は上昇した。次の焦点は新たな見通しが公表される10/29〜30の会合とされる。
AI減速論と半導体株
週初(9/14)、大手AI企業(Anthropic・OpenAI等)の首脳による「フロンティアモデルの開発ペースを落とすべき」との発言・報道を受け、半導体やAIインフラ関連株が下落した。もっとも売りは続かず、週後半(9/17〜18)にかけてナスダックが持ち直し、週間ではナスダックがプラスで着地した。AI関連の需要見通しを巡る神経質な地合いが続いている。
中東情勢と原油
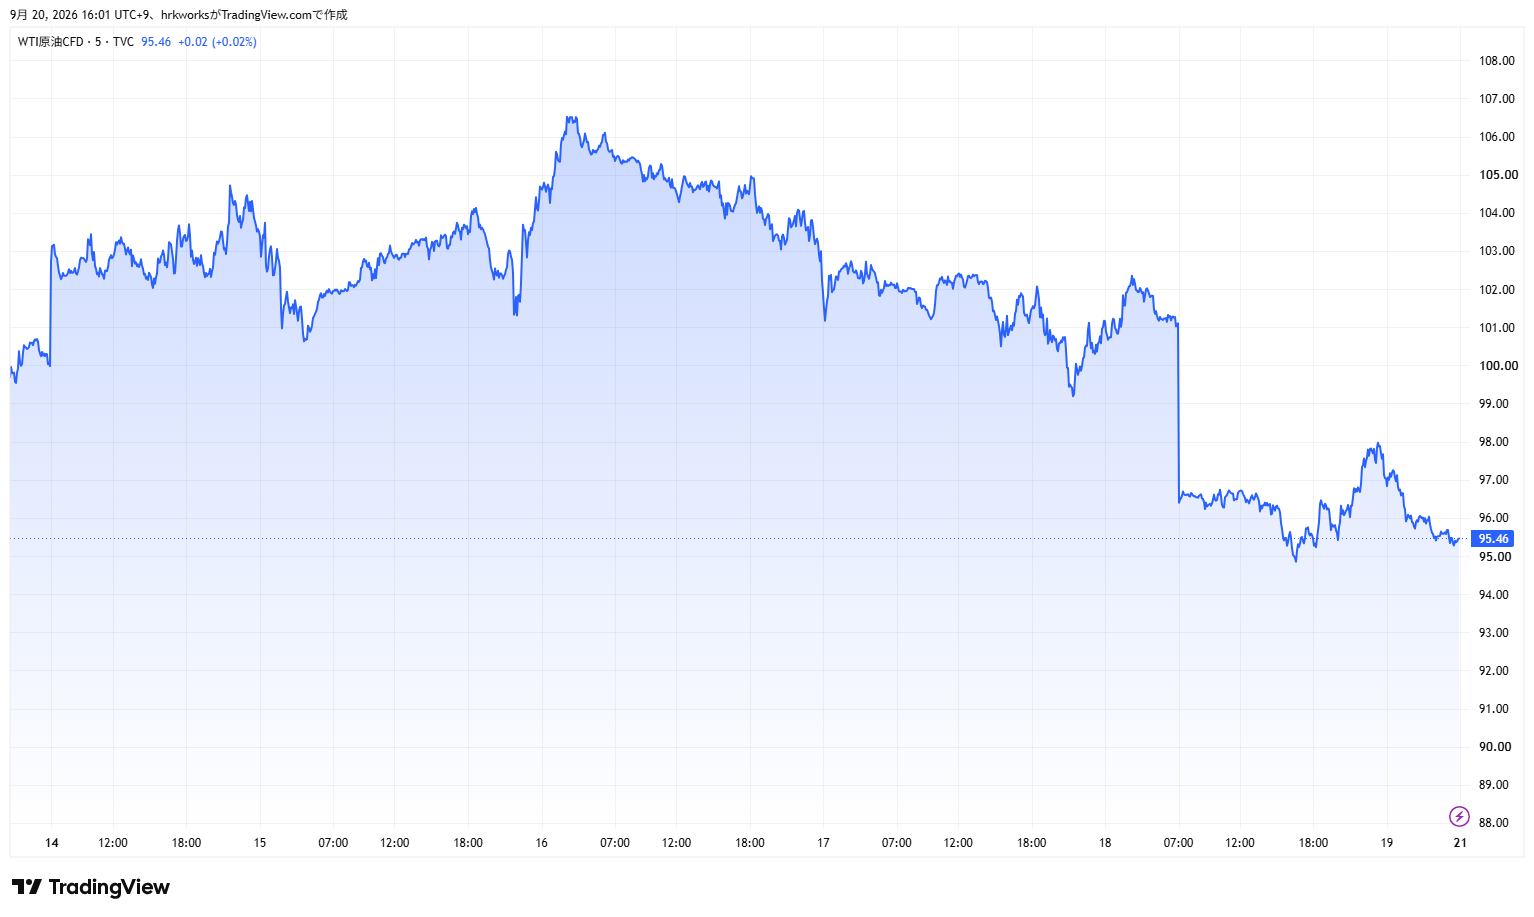
中東では、ホルムズ海峡(世界の海上原油輸送の約35%が通過)を巡る輸送障害や生産停止が報じられ、供給不安が意識された。加えてウクライナがロシアの製油所を継続的に攻撃しており、エネルギー需給の逼迫要因として指摘されている。こうした地政学リスクは原油の高止まり材料である一方、サウジが東西パイプラインの復旧を進め、数日で約半分・6週間で全面復旧を見込むと報道をうけ、WTI原油は週間では下落して引けた。
週間パフォーマンス表
今週はFRBの利上げを起点に米金利が上昇し、ドルが強含んだ。米国株はダウが軟調だった一方、ナスダックは持ち直してまちまち。日本株は円安を追い風に堅調だった。原油は地政学リスクがくすぶるなかでも、需給回復の思惑から週間では反落した。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,656.98 | 7,650.50 | -0.08% |
| NYダウ | 52,573.29 | 51,682.64 | -1.69% |
| NASDAQ | 26,333.04 | 26,522.54 | +0.72% |
| 米10年債 | 4.97% | 5.00% | +3bp |
| 日経平均 | 64,011.34 | 65,018.95 | +1.57% |
| TOPIX | 4028.3 | 4091.14 | +1.56% |
| WTI原油 | 100.05 | 96.08 | -3.97% |
| ゴールド | 4,408.9 | 4,424.9 | +0.36% |
| DXY | 99.12 | 100.21 | +1.10% |
市場センチメント
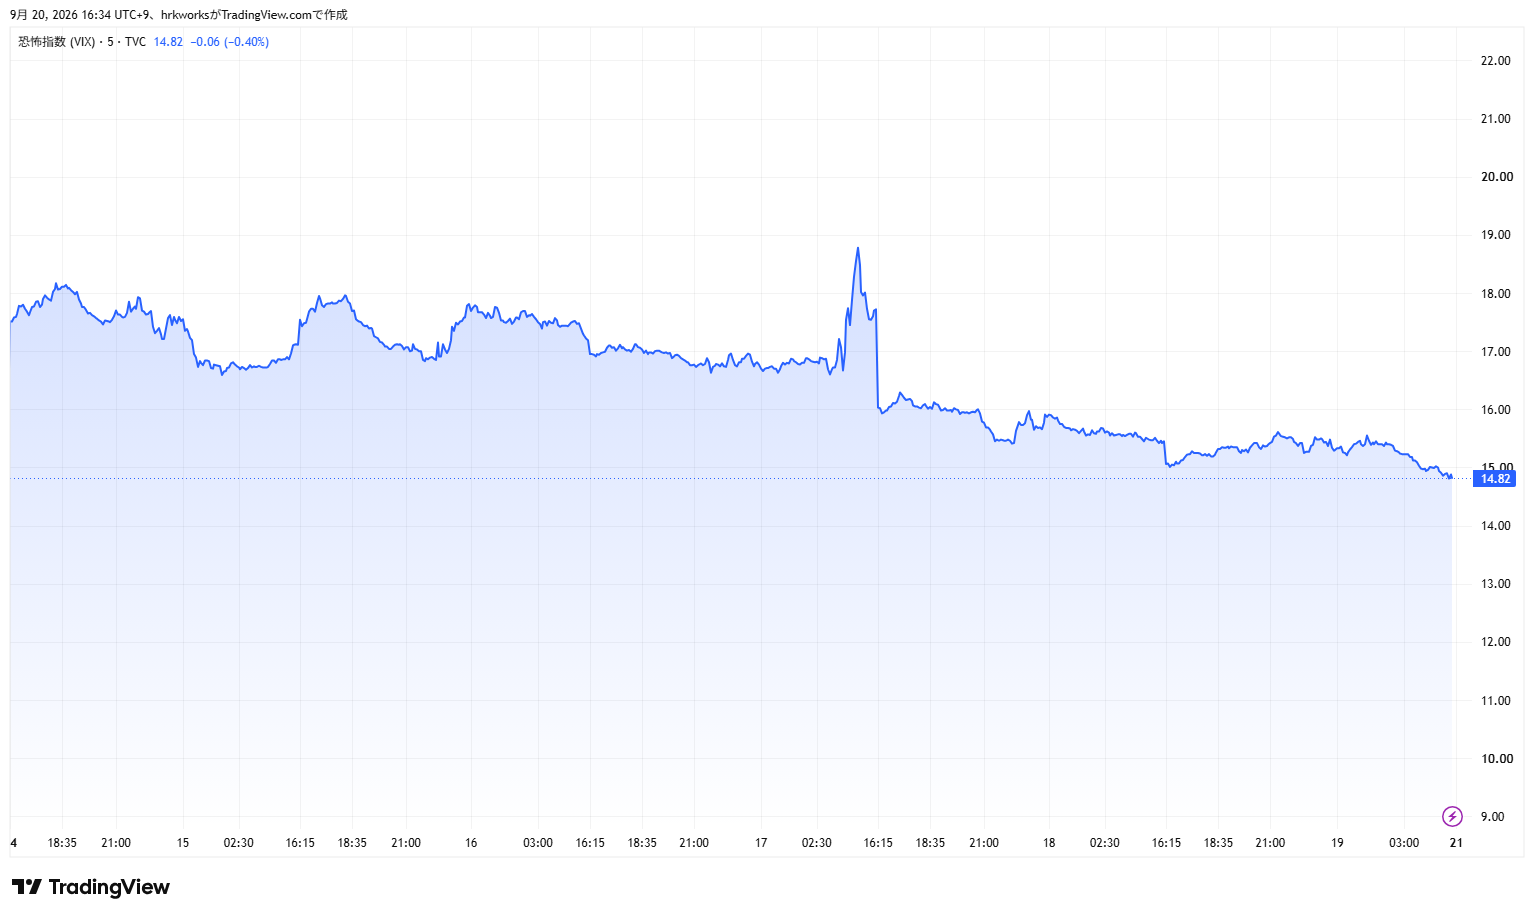
VIX(恐怖指数)は週初17台で推移し、FOMC当日(9/16)に一時18台後半まで上昇したものの、その後は低下に転じ、週末(9/18)は14台へ落ち着いた。利上げ通過後にいったん警戒感が和らぎ、トリプルウィッチングを波乱なく通過した形である。
CNN Fear & Greed Index は週を通じて「Fear(恐怖)」圏で推移した。週初の31から、FOMCを経て、週末(9/18)は29近辺で着地。利上げを受けたリスク回避姿勢が続いたことを示している。
来週のイベント
特になし
コメント