今週のマーケット要約
- 大手ハイテク企業の決算をきっかけにAI関連株の売りが続き、NASDAQ・S&P500は3週続落となった。アルファベットは売上高が市場予想に届かず約13%下落した(10/29)。インテルとアマゾンの決算も失望を誘い、10/30にはNASDAQが2.86%安と6月5日以来の大きな下げとなり、SOX(フィラデルフィア半導体指数)は7%超下落した。
- NYダウも週間で下落し、3週続伸が止まった。報道によると、NASDAQは10月の月間で2025年3月以来の大きな下げとなった。
- FOMCは政策金利を3.75〜4.00%で据え置いた(10/28)。採決は10対2で、クック理事とハマック・クリーブランド連銀総裁が即時の利上げを主張して反対した。ウォーシュ議長は12月会合について予断を持たない姿勢を示したが、報道では12月利上げの確率は約7〜8割とされた。
- 米7〜9月期GDP速報値(10/29)は年率3.4%増と、4〜6月期(2.2%)から加速し、市場予想を上回った。景気の底堅さと原油高によるインフレ懸念から利上げ観測は根強く、ゴールドは10/30に3%超下落して3,900ドルを割り込み、約1年ぶりの安値となった。
- 中東の緊張が続き、原油は高止まりした。10/27にはフーシ派がサウジアラビアのラスタヌラ製油所を弾道ミサイルで攻撃したと主張し、同じ日にWSJが、米国は中間選挙後の「短期間だが激しい」対イラン軍事作戦に備えるよう湾岸諸国に伝えたと報じた。さらに10/29〜30には、イランがホルムズ海峡で4隻のタンカーが機雷に触れて炎上したと主張した(独立した確認はない)。
- 日銀は政策金利を1.25%で据え置いた(10/30)。採決は8対1で、高田委員が1.5%への利上げを提案して反対した。日経平均は好決算のアドバンテストが押し上げて3日続伸したが、10/30は前日(米国時間10/29)の米ハイテク株安とインテルの時間外の急落を受けて1,369円安となった。週間では小幅に上昇し、3週ぶりに反発した。
- 中国の10月の製造業PMI(10/31)は49.3と前月(50.1)から低下し、節目の50を下回った。市場予想(49.9)にも届かなかった。土曜の発表のため、市場の反応は翌週に持ち越しとなる。
今週の主導アセット(Market Drivers)
大手ハイテク決算とAI投資への疑念の拡大
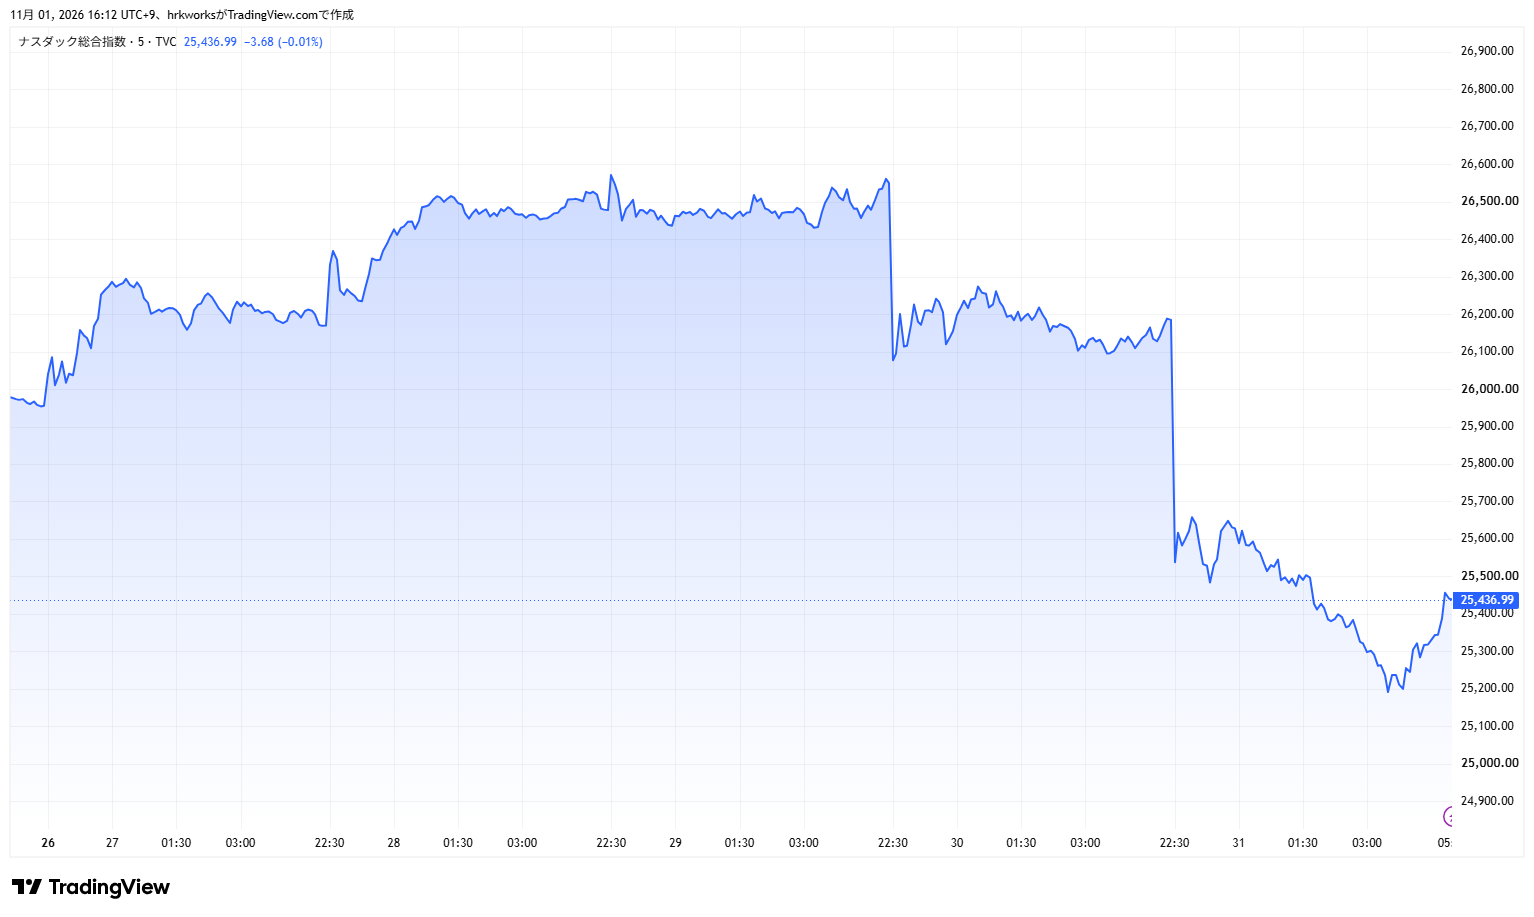
前週のメタ決算に続き、今週もAI投資の負担と採算への疑念が大手ハイテク株を押し下げた。週前半は、FOMCを前に買い戻しが入り、NASDAQは10/28まで3日続伸した。しかし、同じ10/28の引け後に発表されたアルファベットの決算で流れが変わった。Reutersによると、7〜9月期の売上高は市場予想を下回り、AI関連の投資で現金の流出が膨らんだ。7〜9月期のフリーキャッシュフローは90億ドル超のマイナスとなった。10/29の株価は約13%下落し、NASDAQは1%超下げた。
10/29の引け後には、インテルとアマゾンが決算を発表した。インテルは10〜12月期の売上高見通しが7〜9月期を下回り、調整後の1株利益の見通しも市場予想を下回った。株価は10/30に28.6%下落し、報道によると1974年以来の大きな下げとなった。アマゾンはAWSの売上高が39%増と堅調だったものの、AI関連の投資で直近12カ月のフリーキャッシュフローが424億ドルの流出となった。株価は取引開始前に7%超下落したが、その後は下げ幅を縮めて1.4%安で引けた。Reutersによると、10/30はAMD(-10.9%)、デル(-10.8%)、クアルコム(-11.1%)など半導体・ハードウエア株が大きく下落し、SOXは7.2%下落した(10月の月間では15%超の下落)。NASDAQは2.86%安の25,437.00で引け、6月5日以来の大きな下げとなり、10月6日の終値ベースの最高値から7.8%下落した水準にある。S&P500は1.82%、NYダウは1.09%下落した。報道では、AI投資が利益を生むのか、いつ生むのかという疑問が売りの背景とされる。一方、エクソンモービルとシェブロンは好決算で上昇した。Reutersによると、7〜9月期のS&P500採用企業の決算は、発表済みの299社のうち82%が市場予想を上回っており、決算全体は好調ななかで、期待に届かなかった銘柄が大きく売られている。
東京市場も米ハイテク株の値動きに左右された。日経平均は週初の10/26に下落した後、10/27から3日続伸した。10/29は、前日に通期業績予想の上方修正と自社株買いを発表したアドバンテストが急伸し、日経平均を大きく押し上げた。前日(米国時間10/28)の米国株の上昇とFOMCの据え置きも支えとなった。しかし10/30は、前日(米国時間10/29)の米ハイテク株安と、インテルが時間外で急落したことを受けてAI・半導体関連株が売られた。下げ幅は一時1,900円を超え、終値は1,369円安の6万3,290円と4日ぶりに反落した。週間では前週末を上回り、3週ぶりに上昇した。TOPIXはほぼ横ばいで週を終えた。
FOMC据え置きと根強い12月利上げ観測
FOMCは10/28、政策金利を3.75〜4.00%で据え置いた。9月に利上げした後の据え置きで、市場の予想どおりだった。採決は10対2で、クック理事とハマック・クリーブランド連銀総裁は即時の0.25%の利上げを主張して反対した。声明は景気の判断を「堅調」から「力強い」へ引き上げた。ウォーシュ議長は会見で、9月の利上げの効果を見極めるための据え置きと説明した。一方で、危機時以外のフォワードガイダンスには否定的で、12月の会合を予断しないと述べた。報道によると、会見後の12月の利上げ確率は約7〜8割(報道により70%超〜約85%)とされた。
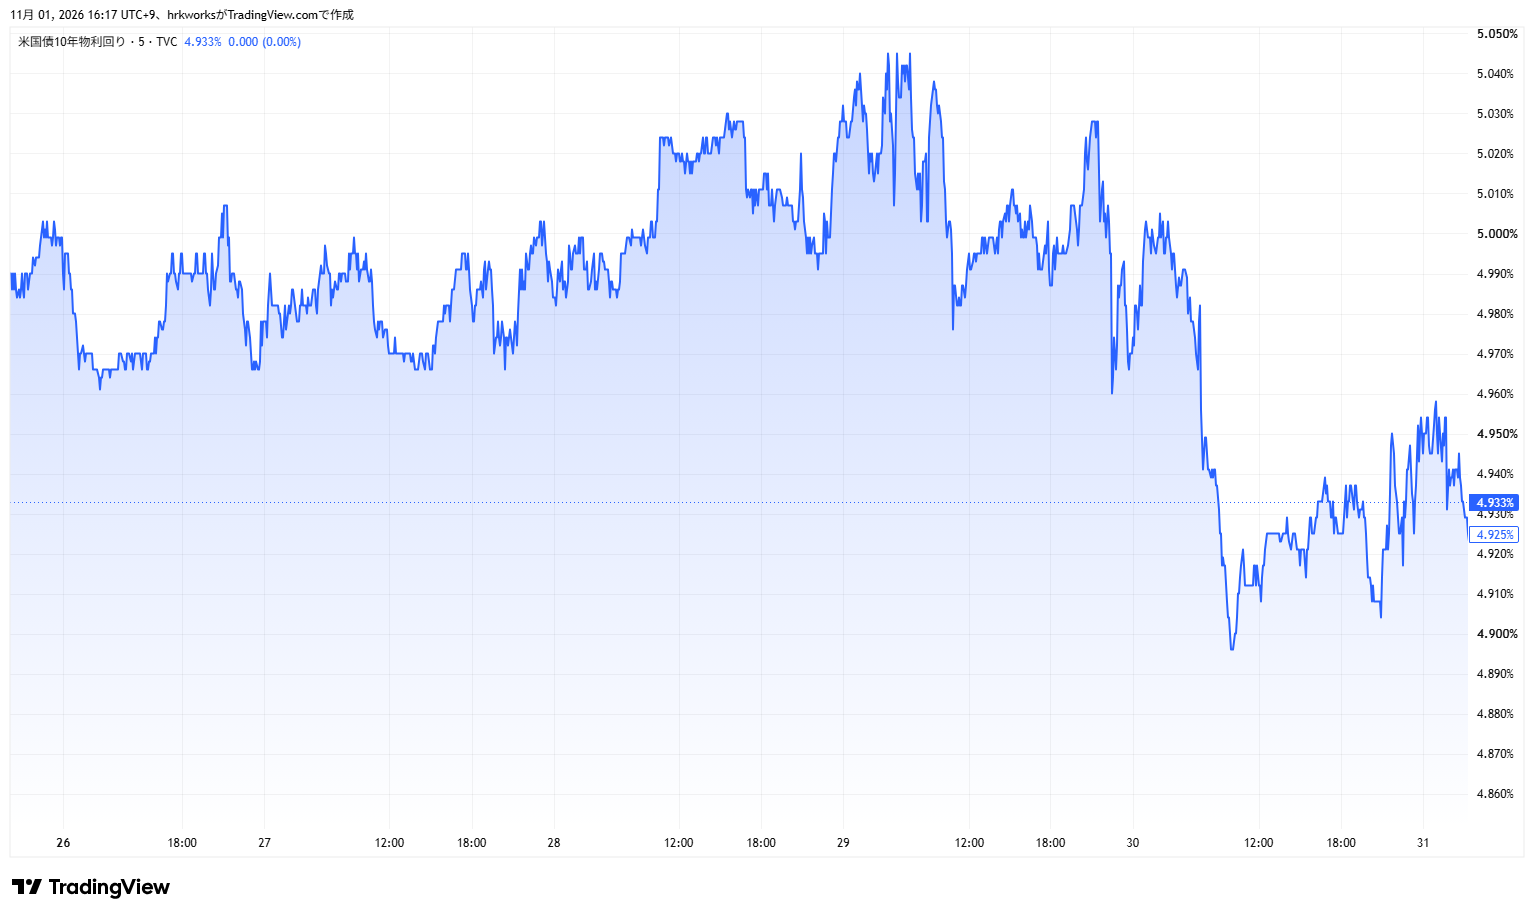
翌10/29に発表された7〜9月期GDP速報値は年率3.4%増と、4〜6月期の2.2%から加速し、市場予想(3.1%)を上回った。個人消費・投資・政府支出がいずれも伸びた。景気の強さは利上げ観測を支える材料となった。米10年債利回りはFOMC当日に5%台へ上昇したが、週末にかけてはハイテク株安を受けた安全資産への買いで低下し、5%を下回って週を終えた。
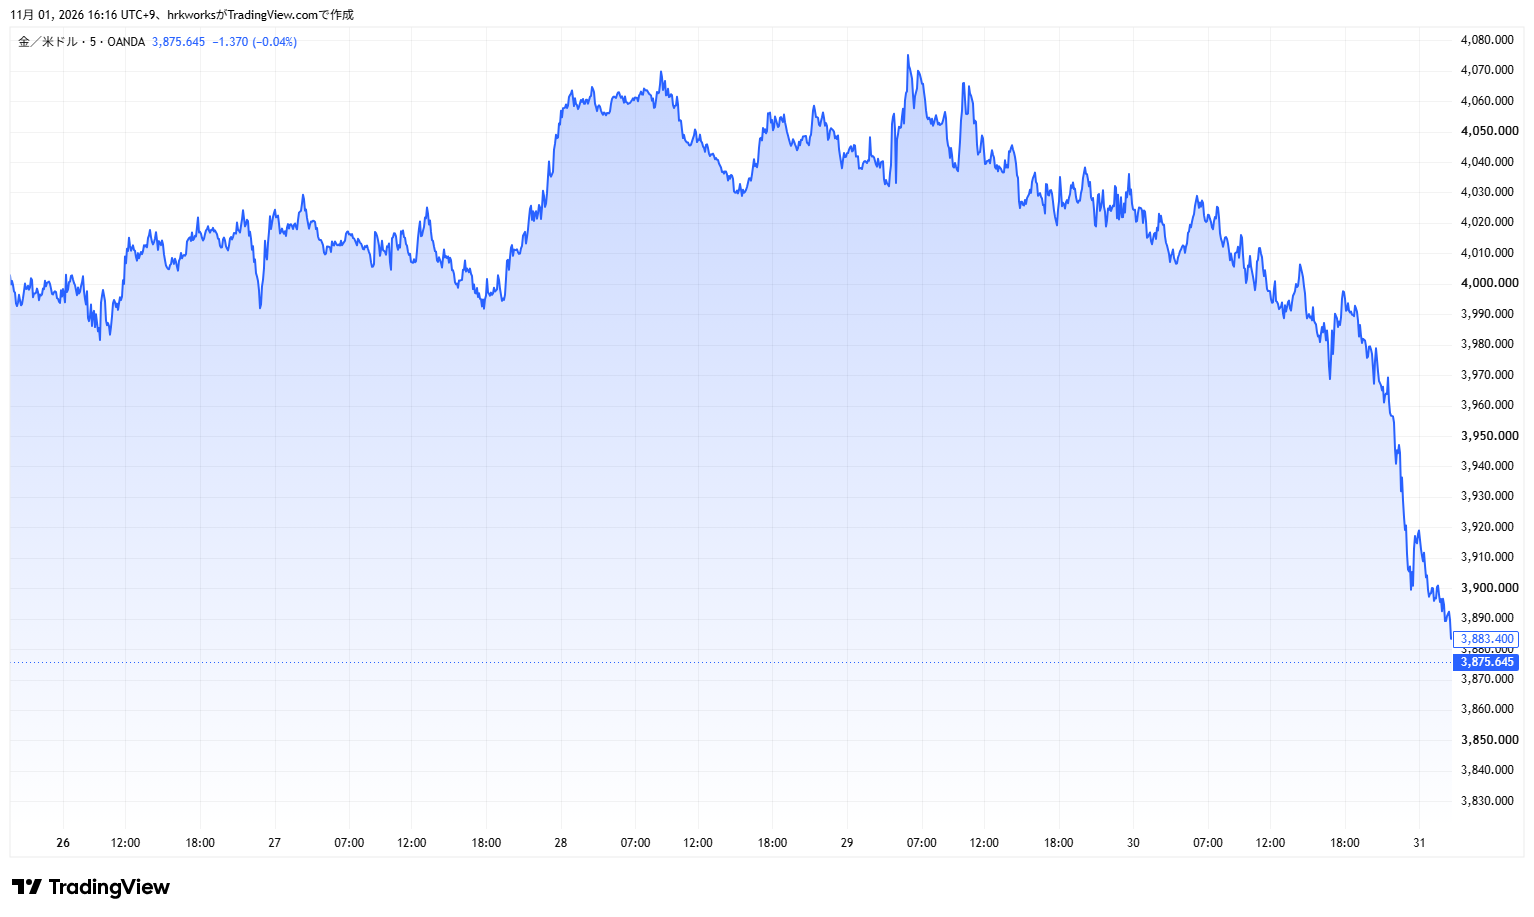
ゴールドは週半ばまで4,000ドル台で持ち直していたが、10/30に急落した。金先物は3%超下落して3,900ドルを割り込んだ。現物は2025年10月28日以来、約1年ぶりの安値となり、1月28日の終値ベースの最高値から約28%下落した水準とされる。報道では、原油高とインフレの加速で12月の利上げ観測が強まったこと、株安に伴う追加証拠金の差し入れのための売りや、北米の投資家による金ETFの売りが下落を大きくしたことが背景に挙げられている。銀は2025年11月以来となる50ドル割れで引けた。
米10年債:
ゴールド:
中東情勢と原油の高止まり
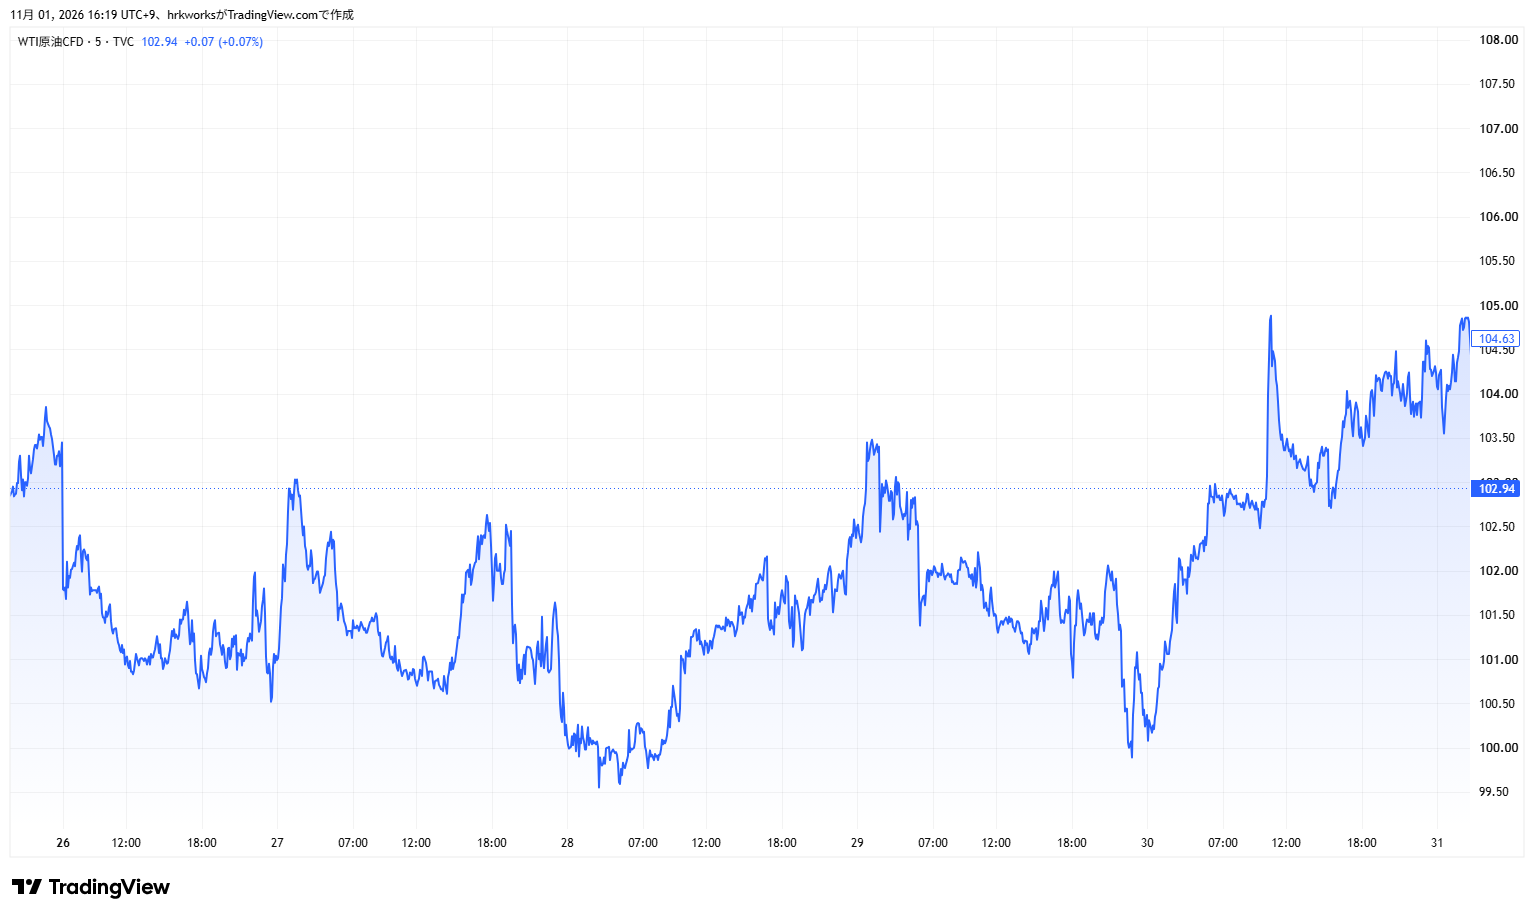
原油は高い水準での値動きが続いた。トランプ大統領は10/25、FOXニュースの電話インタビューで、イランと合意するか「とどめを刺す」かを検討していると述べた。フーシ派は10/27、サウジアラビアのラスタヌラ製油所を弾道ミサイルで攻撃したと主張した。10/27には、米国が中間選挙後に「短期間だが激しい」軍事作戦に備えるよう湾岸諸国に伝えたとWSJが報じた(ホワイトハウスはコメントを控えている)。報道の後の10/28、Brentは1.3%高の115.32ドル、WTIは2.9%高の102.78ドルで引けた。10/29〜30にはイランが、ホルムズ海峡で4隻のタンカーが機雷に触れて炎上したと主張したが、船名などは明らかにされておらず、独立した確認はない。米中央軍(CENTCOM)は、海峡の主要な航路からイランの機雷は除去されたとした。WTIは週間で小幅に上昇した。エネルギー価格の高止まりは、インフレ懸念を通じてFRBの利上げ観測を支え、ゴールドや債券市場にも影響した。
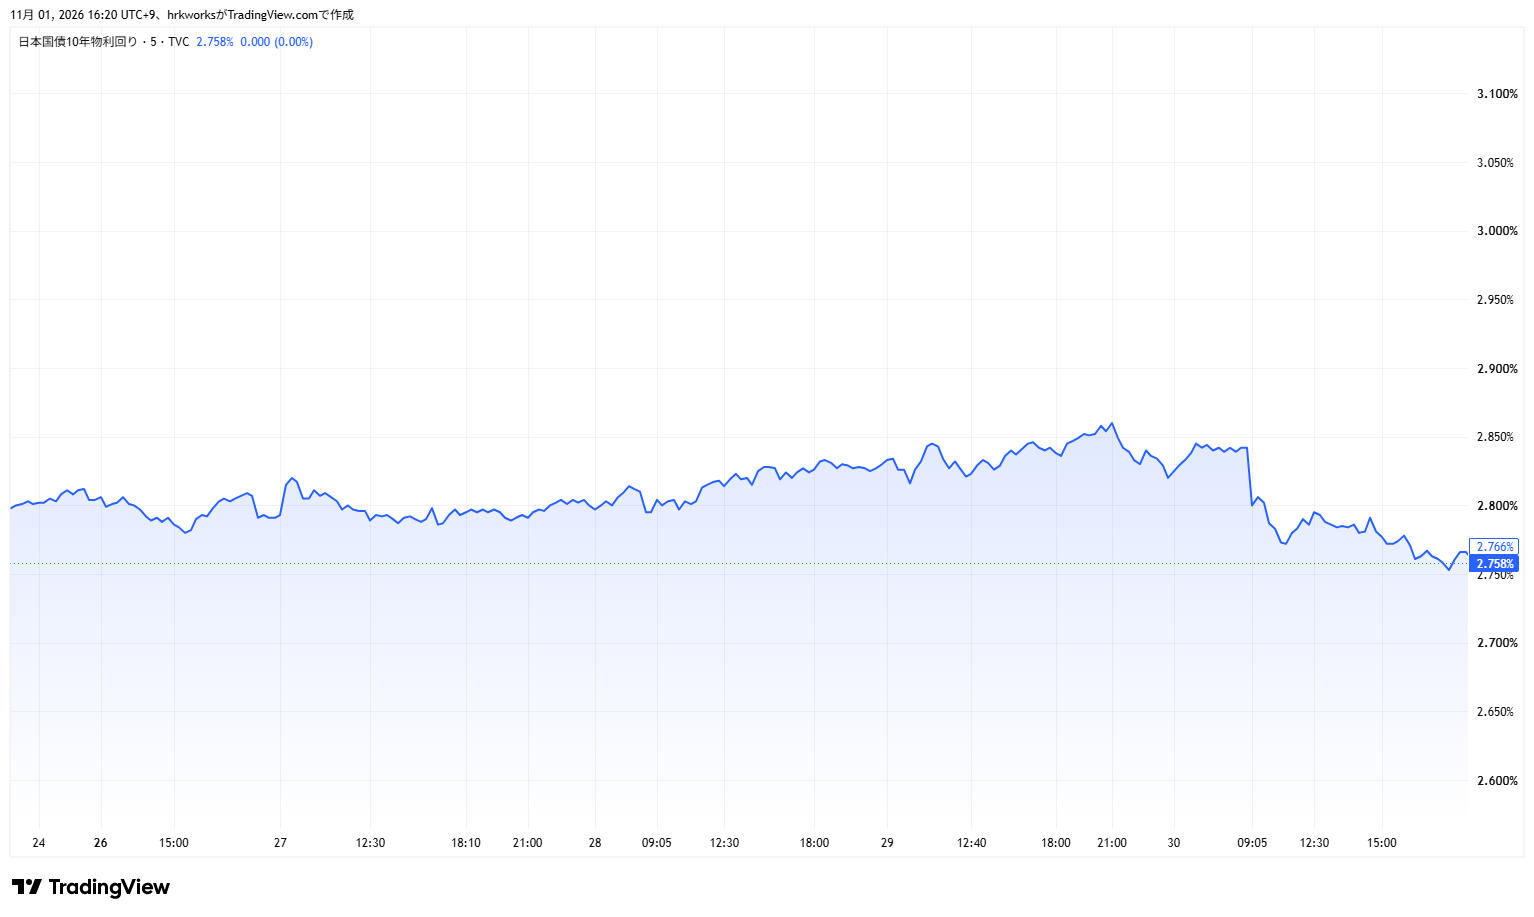
日銀の据え置きと日本の長期金利の低下
日銀は10/30、政策金利を1.25%で据え置いた。採決は8対1で、高田委員が1.5%への利上げを提案して反対した。展望レポートでは物価見通しを引き上げ(Reutersによると2027年度の見通しを2.4%から2.6%へ)、基調的な物価上昇率は2%の目標とおおむね整合的な水準に達したと判断した。保有ETFの売却ペースを速める方針も示されたが、株式市場の動揺は限られた。植田総裁は会見で、2%の物価目標はまだ持続的・安定的に達成されたわけではないとしつつ、物価の上振れリスクに注意する考えを示した。Reutersは、早ければ12月の利上げもありうることを示すシグナルと伝えた。決定後、ドル円は下落した(円高方向)。日本の長期金利(新発10年債利回り)は10/30に2.770%へ低下した。
週間パフォーマンス表
米株は大手ハイテク企業の決算をきっかけにAI関連株が売られ、NASDAQとS&P500が3週続落となった。NYダウも週末の下げで週間で下落した。米10年債利回りはFOMC後に一時5%台へ上昇したが、週末にかけて低下し、週間でも低下した。日経平均はアドバンテストの好決算で週半ばに上昇し、週末の下げを経ても週間で小幅に上昇した。TOPIXはほぼ横ばいだった。WTIは中東情勢を背景に高止まりし、小幅に上昇した。ゴールドは利上げ観測の強まりで週末に急落した。DXYはほぼ横ばいだった。以下は自動取得した週足終値に基づく数値である。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,623.68 | 7,580.07 | -0.57% |
| NYダウ | 52,215.16 | 51,770.31 | -0.85% |
| NASDAQ | 25,955.34 | 25,437.00 | -2.00% |
| 米10年債 | 4.99% | 4.93% | -6bp |
| 日経平均 | 62,693.16 | 63,290.11 | +0.95% |
| TOPIX | 3,965.81 | 3,965.07 | -0.02% |
| WTI原油 | 103.27 | 104.12 | +0.82% |
| ゴールド | 4,007.90 | 3,898.90 | -2.72% |
| DXY | 101.8 | 101.96 | +0.16% |
市場センチメント
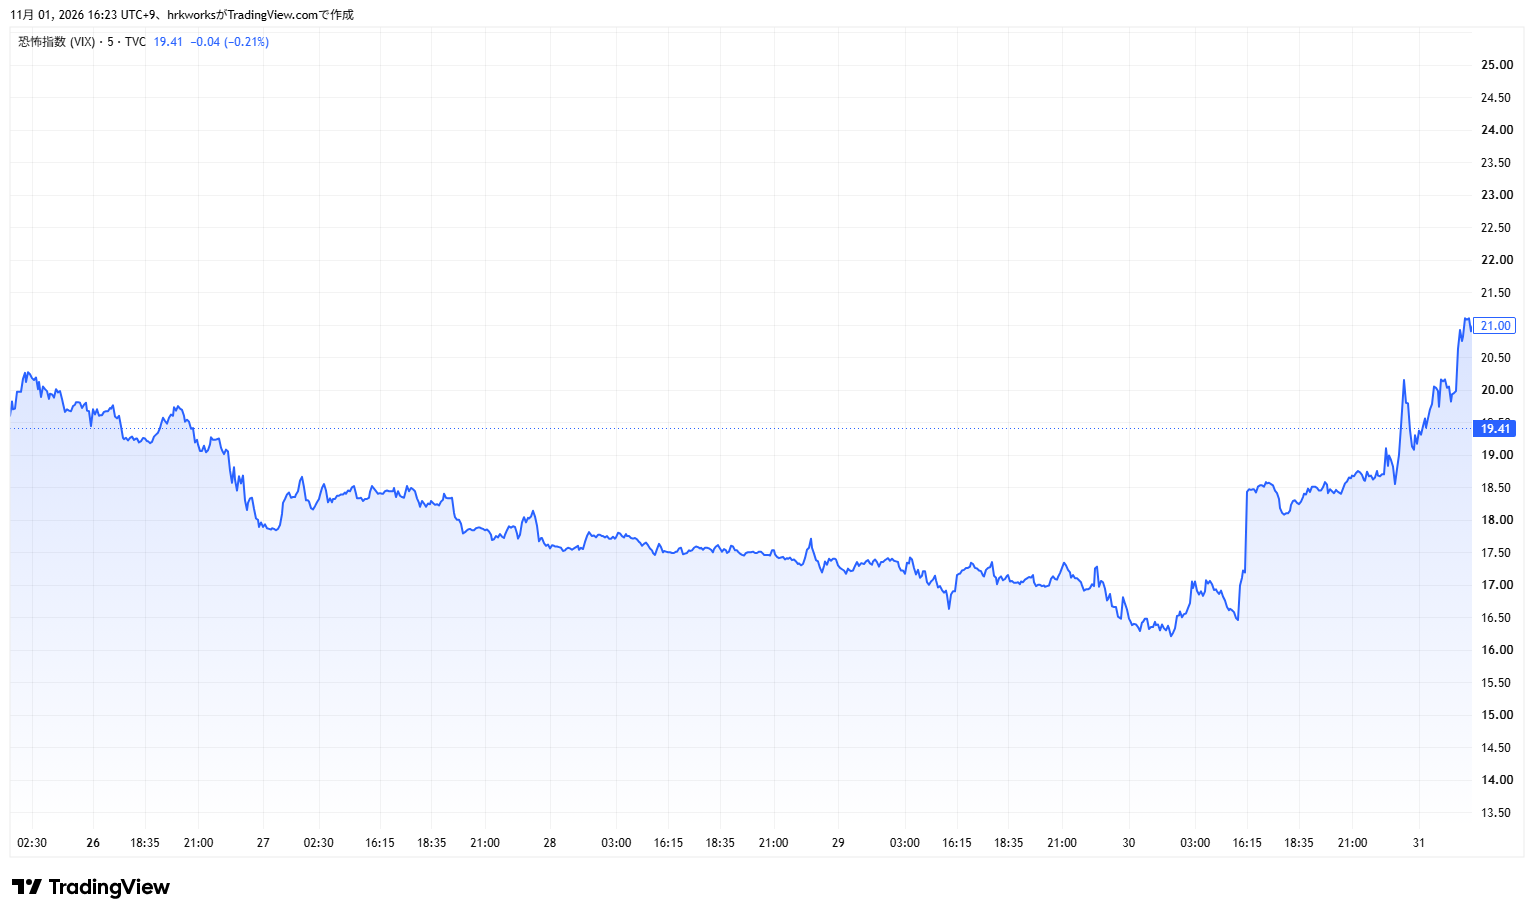
VIXは前週末の19台半ばから週前半に低下し、FOMC当日の10/28には16台後半まで落ち着いた。FOMCが予想どおり据え置き、ハイテク株が買い戻されたことで警戒感はいったん和らいだ。しかし、アルファベット・インテル・アマゾンの決算をきっかけにハイテク株が急落した10/30には、場中に23台後半まで急上昇した。終値は19台前半と、結果的に前週末とほぼ同じ水準で週を終えた。
Fear & Greed Indexは、前週末の「Extreme Fear」圏から週明けに30近辺へ持ち直し、「Fear」圏に戻った。FOMCに向けて株価が上昇した10/28には34台まで改善したが、ハイテク株安が続いた10/29以降は再び低下し、週末は26台で引けた。週を通じて「Fear」圏にとどまった。
CNN Fear & Greed のPut/Call指標(CNNがFear & Greedの算出に使うPut/Call比率)は、前週末の0.80近辺から週明けに0.78近辺へ低下し、その後は週末まで0.77〜0.78台で横ばいとなった。週末に株価が大きく下げたものの、プット(下落への備え)の需要が強まる動きは見られなかった。
AAII(Bull-Bear)調査(10/28までの週)では、強気が前週比1.0ポイント上昇して37.8%、弱気が4.4ポイント低下して41.4%となった。強気・弱気スプレッドはマイナス3.6ポイントと、前週(マイナス8.9ポイント)からマイナス幅が縮小した。強気は長期平均(37.5%)をわずかに上回った一方、AAIIによると弱気は38週連続で長期平均(31.5%)を上回った。この調査は10/29〜30のハイテク株急落より前の回答であり、その後の心理悪化は反映されていない。
来週のイベント
11月2日(月):米ISM製造業景況指数(10月)
11月4日(水):米ISM非製造業景況指数(10月)
11月6日(金):米10月雇用統計
コメント