今週のマーケット要約
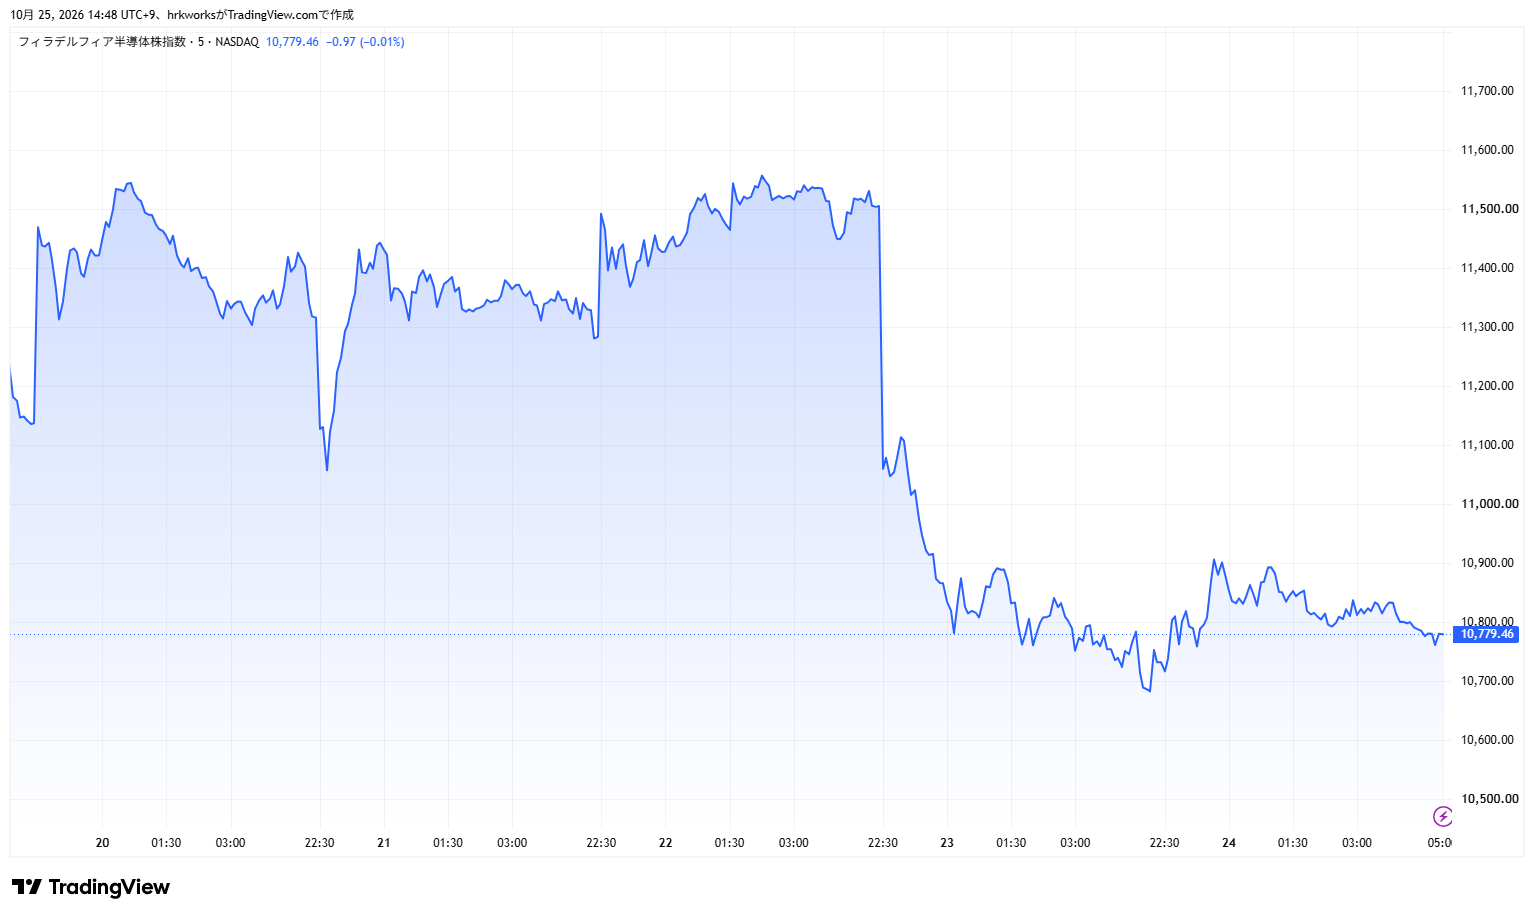
- AI関連株の売りが再燃し、NASDAQとS&P500は2週続落した。メタ(Meta)が決算で10年超ぶりのキャッシュ流出を報告し、AI投資の負担への懸念から株価が約7%下落した(10/22)。同日のNASDAQは2.6%安と6月初め以来の大きな下げとなり、フィラデルフィア半導体指数(SOX)は6.7%下落した。
- 前週のCoreWeaveの信用不安に続き、今週は大手企業の決算を通じて「AI投資の採算」への疑念が強まった。一方、NYダウは週末に650ドル超下げたものの、週間では小幅に上昇し、3週続伸した。
- 原油はホルムズ海峡とサウジアラビアをめぐる緊張で一段高となった。イラン国営メディアは、海峡周辺で一晩に7隻のタンカーが被害を受けたと伝えた(10/22)。この被害は独立して確認されておらず、トランプ大統領は、イランが中間選挙前に原油価格をつり上げるため被害をでっち上げていると非難した。
- 米10年債利回りは株安を受けた安全資産への買いで急低下した。10/22には前日から約19bp下げて4.95%と5%を割り込み、9月中旬以来の低水準となった。報道によると、1日の下げ幅は2023年3月(シリコンバレー銀行破綻時)以来の大きさである。原油高によるインフレ懸念より、株安と景気への懸念が債券市場では優先された。
- ゴールドは株安と原油高のなかで大きく下落し、現物は10/23に7月以来となる1オンス4,000ドル割れとなった。株の損失を埋めるための換金売りや、原油高による利上げ観測が背景と報じられている。
- 日経平均は、米国で前日の引け後に決算を発表した半導体製造装置のラムリサーチが時間外取引で下げたことを受けて大きく下げ、10/22に1,713円安の6万2,907円と7月30日以来の安値水準をつけた。週間では約2,600円下げ、2週続落となった。日本の長期金利(10年債)も株安を受けて低下し、10/23に2.789%と2カ月半ぶりに2.8%を下回った。
- 中国の7〜9月期GDP(10/19)は前年比4.5%増と予想(4.4%)をやや上回った。輸出が成長を支えた一方、内需の弱さは続いている。世界市場への目立った影響は確認できなかった。
今週の主導アセット(Market Drivers)
メタ決算をきっかけにしたAI・半導体株の再下落
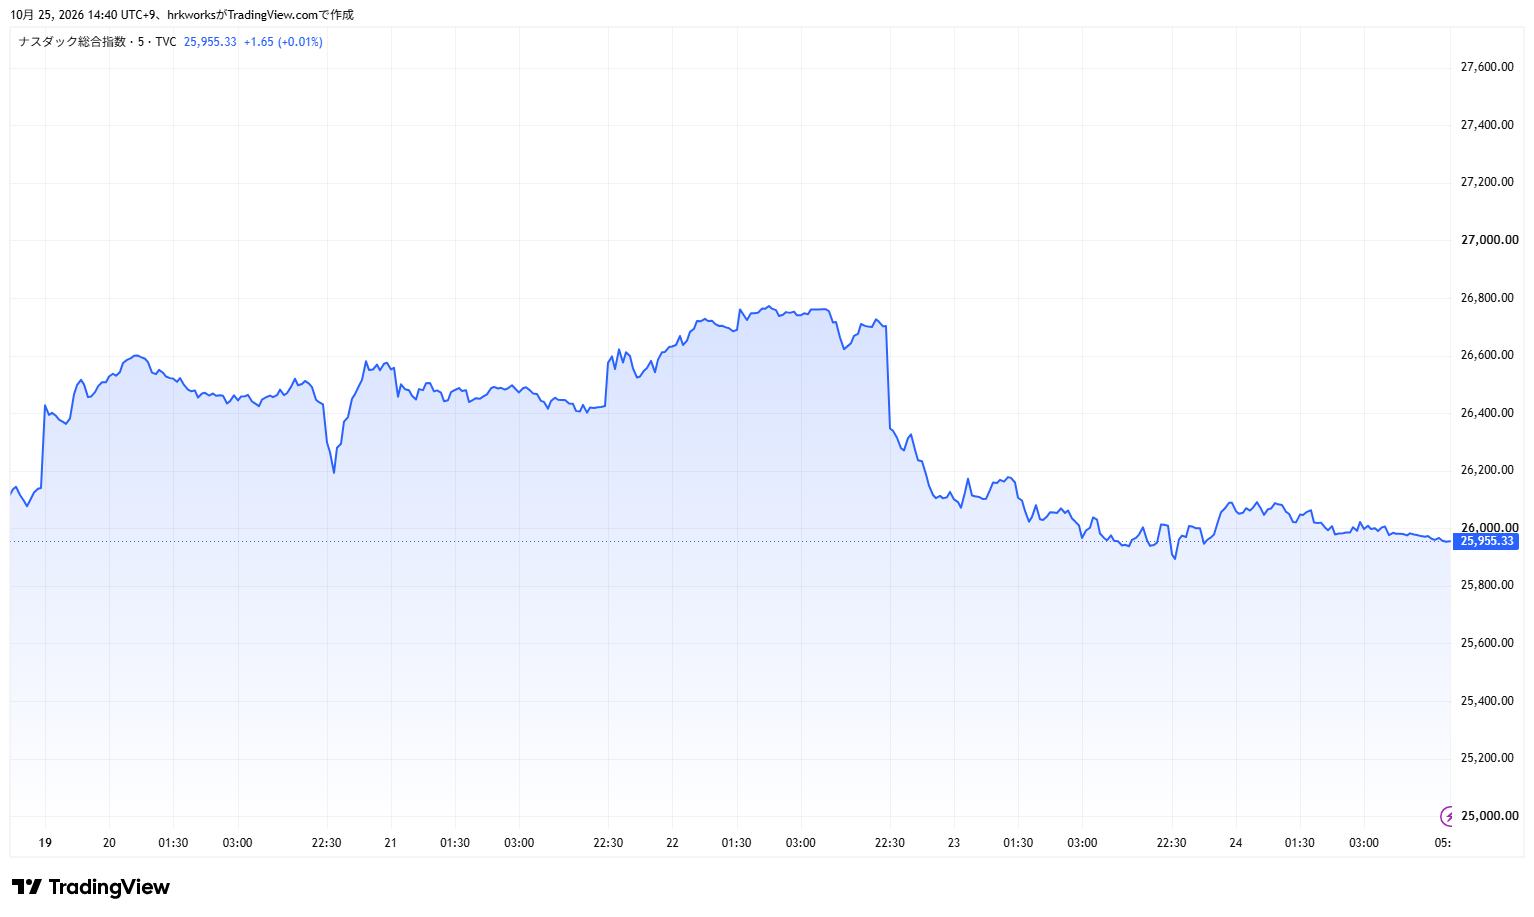
今週の最大のテーマは、大手企業の決算を通じたAI投資への懸念の再燃である。10/21の引け後に決算を発表したメタは、業績が市場予想を上回ったものの、AI関連の支出によって10年超ぶりにキャッシュが流出したと報告した。あわせて、AI投資の資金を集めるため、議決権のない株式による株式分割(1株を2株にする)を計画していると発表した。10/22のメタ株は約7%下落した。テスラも、フリーキャッシュフローがプラスとなり、2026年の設備投資計画を引き下げたが、株価は約3%下落した。Reutersによると、同日のSOXは6.7%下落し、6月23日以来の大きな下げとなった。SOXは6月22日の終値ベースの最高値から26%超下落した水準にある。インテル、AMD、サンディスク、マーベルはいずれも8%超下落した。NASDAQは2.60%安の26,008.86で引け、6月5日以来の大きな下げとなった。S&P500は1.21%下落し、NYダウはほぼ横ばいだった。報道では、将来の売上や生産性の向上が追加の投資に見合うのかが投資家の懸念として挙げられている。前週の「AI企業の資金調達」への懸念が、今週は「大手企業のAI投資負担」へと広がったと推測される。
10/23は原油高を受けて売りがAI関連以外にも広がった。NYダウは652ドル安(-1.23%)となり、燃料費の上昇が重荷となる航空株(ユナイテッド、デルタ、アメリカン)がそろって4%超下げた。一方、プログラミング言語PHPの重大な脆弱性が報じられたことを受け、クラウドストライクが8%超上昇するなどサイバーセキュリティ株は上昇した。S&P500とNASDAQは2週続落、NYダウは週間で上昇して3週続伸となった。
東京市場もAI・半導体株安の影響を受けた。10/22は、米国時間10/21の引け後に決算を発表した半導体製造装置のラムリサーチが時間外取引で7%超下落したことを受けて、アドバンテスト、東京エレクトロン、ソフトバンクグループなどAI・半導体株に売りが広がった。日経平均は1,713円安(-2.65%)の6万2,907円84銭で引け、7月30日以来の安値水準となった。一方、TOPIXの下落率は1.14%にとどまり、東証プライムでは値上がり684銘柄、値下がり821銘柄と、下げは値がさの半導体株に集中した。PHPの脆弱性を受けてトレンドマイクロなどセキュリティ関連株が急騰した。10/23は前日(米国時間10/22)の米国の半導体株の急落を受けて一時6万2,000円を割り込んだが、その後は下げ幅を縮め、214円安の6万2,693円で週を終えた。TOPIXも10/22に3,997.50と4,000を割り込み、10/23は3,965.81で引けた。
ホルムズ海峡のタンカー被害とBrent116ドル
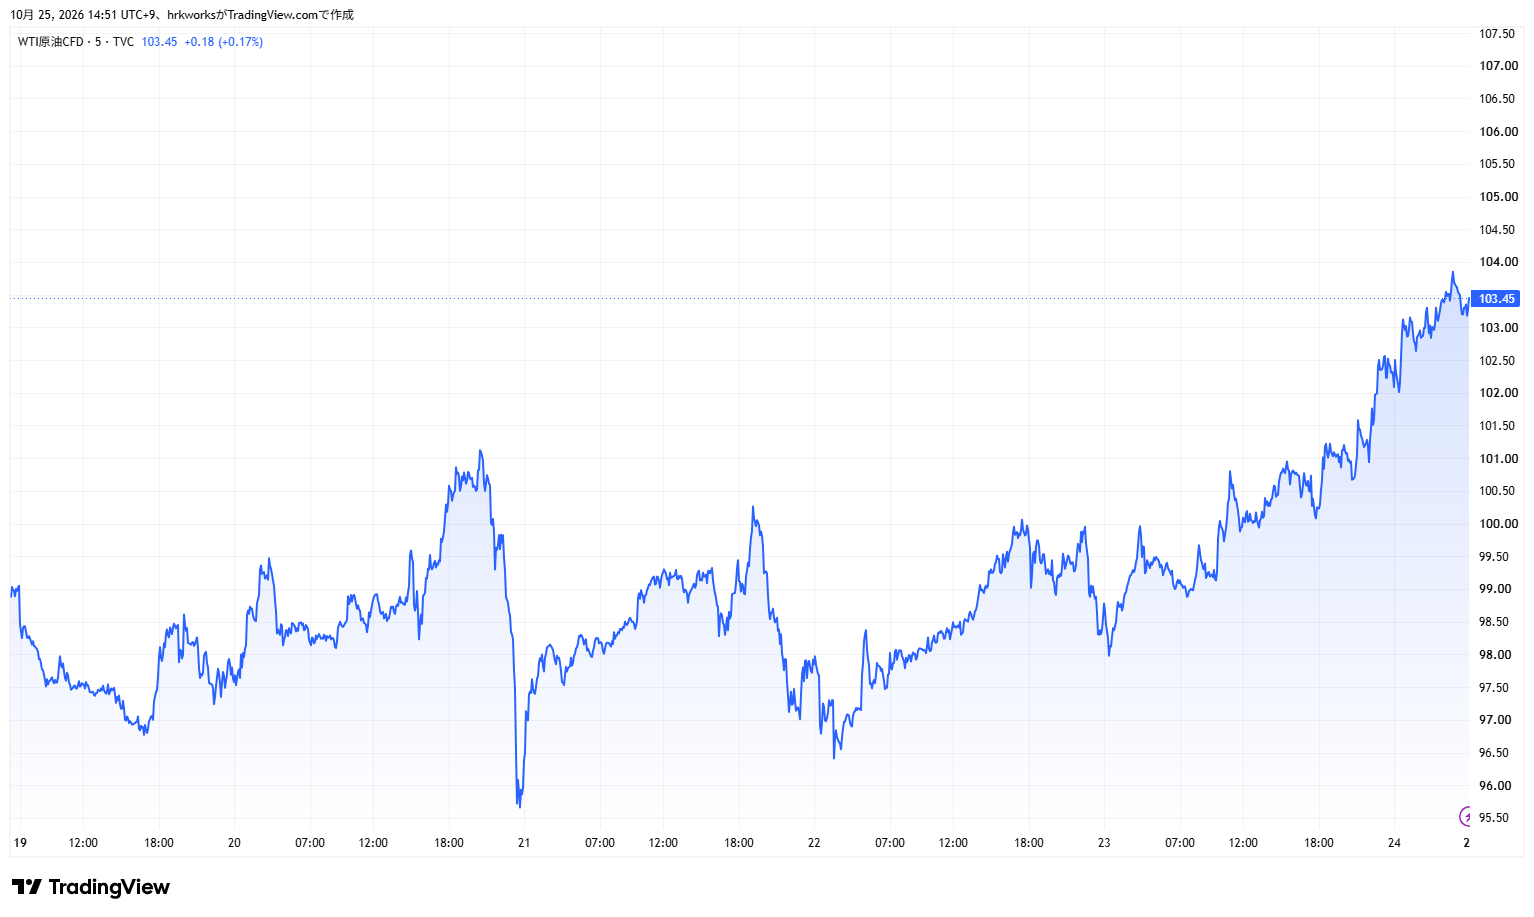
原油は週を通じて上昇した。前週末(10/17)にイランが、2隻のタンカーが機雷に触れたと主張したが、海事情報を扱う合同海事情報センター(JMIC)は10/18、主張を裏付けるものはないとした。10/20には、11月限のWTIが期日を迎えるなかで、場中に一時1バレル110ドル台まで上昇した。10/22にはイラン国営メディアが、海峡周辺で一晩に7隻のタンカーが被害を受けたと伝えた。IRGCは、このうち4隻は違法な石油の積み替えに関わったため攻撃し、3隻は機雷に触れたとしている。英海事貿易オペレーション(UKMTO)はこれらに対応する事案を報告しておらず、被害は独立して確認されていない。トランプ大統領は、イランが中間選挙前に原油価格をつり上げるため虚偽の主張をしていると非難した。米国は10月初めに3隻目の空母と数千人規模の部隊を中東へ派遣すると発表しており、IRGCは10/22、米軍が船舶の護衛を続ければ地域の米軍基地にも戦闘が広がると警告した。
サウジアラビアをめぐる緊張も強まった。10/22にはサウジアラムコがダーランの本社に退避を指示し、米国務省はサウジの緊急性の低い職員に国外退避を命じた。報道によれば、フーシ派はサウジへの攻撃を続け、10/24にはヤンブーのサウジアラムコ施設やラービグ製油所などを攻撃したと主張した(サウジ主導連合はミサイルやドローンを迎撃したとし、被害は確認していない)。Brentは10/22に4%高の113.17ドルで引け、10/23には116.72ドルで引けた。4月29日以来の高値で、週間では約6%上昇し、3週続伸となった。トランプ大統領は9月下旬にイランの「条件が満たされれば7日後に海峡を再開する」案を拒否しており、10/21には「イランとは交渉していない」と述べた。カタールなどによる仲介の動きは報じられているが、進展は見えていない。原油高がインフレを押し上げ、FRBの利上げにつながるとの懸念が、株・債券・ゴールドの各市場に波及した。
米長期金利の急低下と利上げ観測の後退
米10年債利回りは、株安を受けた安全資産への買いで大きく低下した。10/22、10年債利回りは約19bp下げて4.95%となり、5%を割り込んで9月中旬以来の低水準となった。報道によると、1日の下げ幅は2023年3月10日(シリコンバレー銀行破綻時)以来の大きさである。2年債は約18bp低下して4.648%、30年債は約15bp低下して5.286%となった。報道では、AI関連株の急落による安全資産への需要が、原油高によるインフレ懸念を上回ったとされる。10/23は小幅に上昇したが、5%を下回ったまま週を終えた。前週から続く「株安と金利低下が同時に起きる局面」が強まった。
来週のFOMC(10/27〜28)を前に、10月の利上げ観測は後退した。CME FedWatchでは、10月の利上げ確率が10/20時点で約17%となり、CPI・PPI発表後の4割超から低下した。10/22時点の報道では据え置き確率は約85%である。一方、12月の利上げは引き続き市場の中心的な見方で、報道により12月利上げの確率は約77〜87%と幅がある。Reutersのエコノミスト調査(10/16〜20)では、100人中94人が10月の据え置きを予想し、100人全員が12月の利上げを予想した。
ゴールドも大きく下げた。金先物は10/22に前日比2%超下落し、10/23には現物が7月以来となる4,000ドル割れとなった。報道では、原油高によるインフレ懸念で金利が高止まりするとの見方や、ハイテク株の下落による損失を埋めるための換金売りが背景とされる。現物の金は1月29日の最高値(約5,600ドル)から約3割下落した水準にある。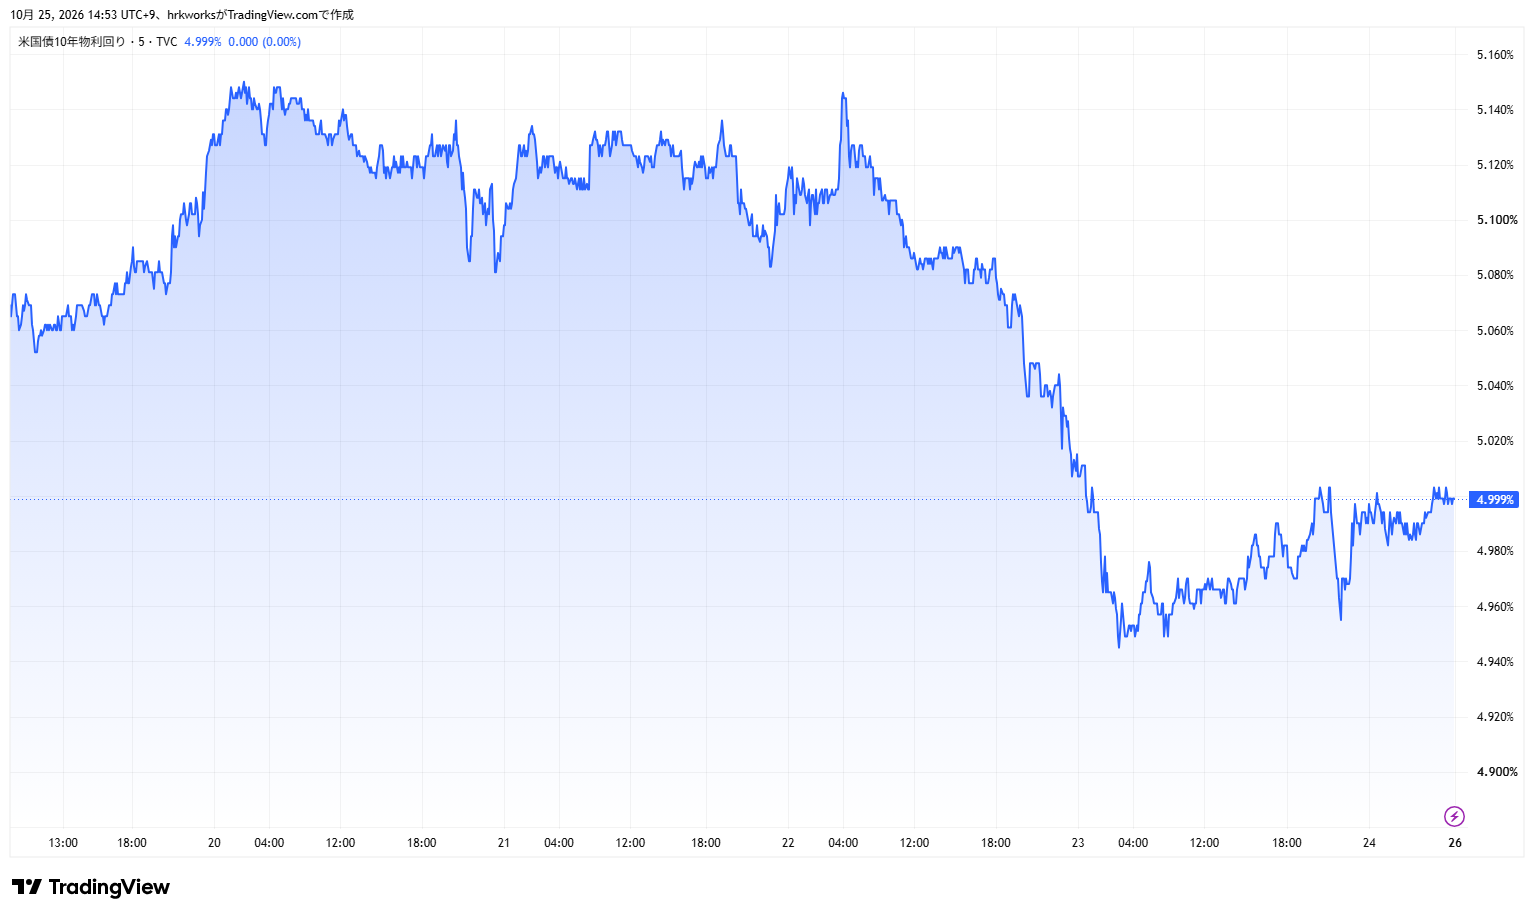
週間パフォーマンス表
米株はAI関連株の売りが再燃し、NASDAQとS&P500が2週続落した。NYダウは週末に大きく下げたが、週前半の上昇で週間では小幅高となった。米10年債利回りは株安を受けた安全資産への買いで5%を割り込み、週間でも低下した。日経平均は半導体株安で大きく下落し、TOPIXも4,000を下回った。WTI原油はホルムズ海峡とサウジをめぐる緊張で上昇した。ゴールドは換金売りと利上げ観測で大きく下落し、4,000ドルを割り込んだ。DXYはほぼ横ばいだった。
| 市場 | 前週末 | 今週末 | 週間騰落 |
|---|---|---|---|
| S&P500 | 7,659.44 | 7,623.68 | -0.47% |
| NYダウ | 52,002.41 | 52,215.16 | +0.41% |
| NASDAQ | 26,140.03 | 25,955.34 | -0.71% |
| 米10年債 | 5.10% | 4.99% | -11bp |
| 日経平均 | 65,324.29 | 62,693.16 | -4.03% |
| TOPIX | 4,066.00 | 3,965.81 | -2.46% |
| WTI原油 | 99.02 | 103.27 | +4.29% |
| ゴールド | 4,181.10 | 4,007.90 | -4.14% |
| DXY | 101.7 | 101.8 | -0.10% |
市場センチメント
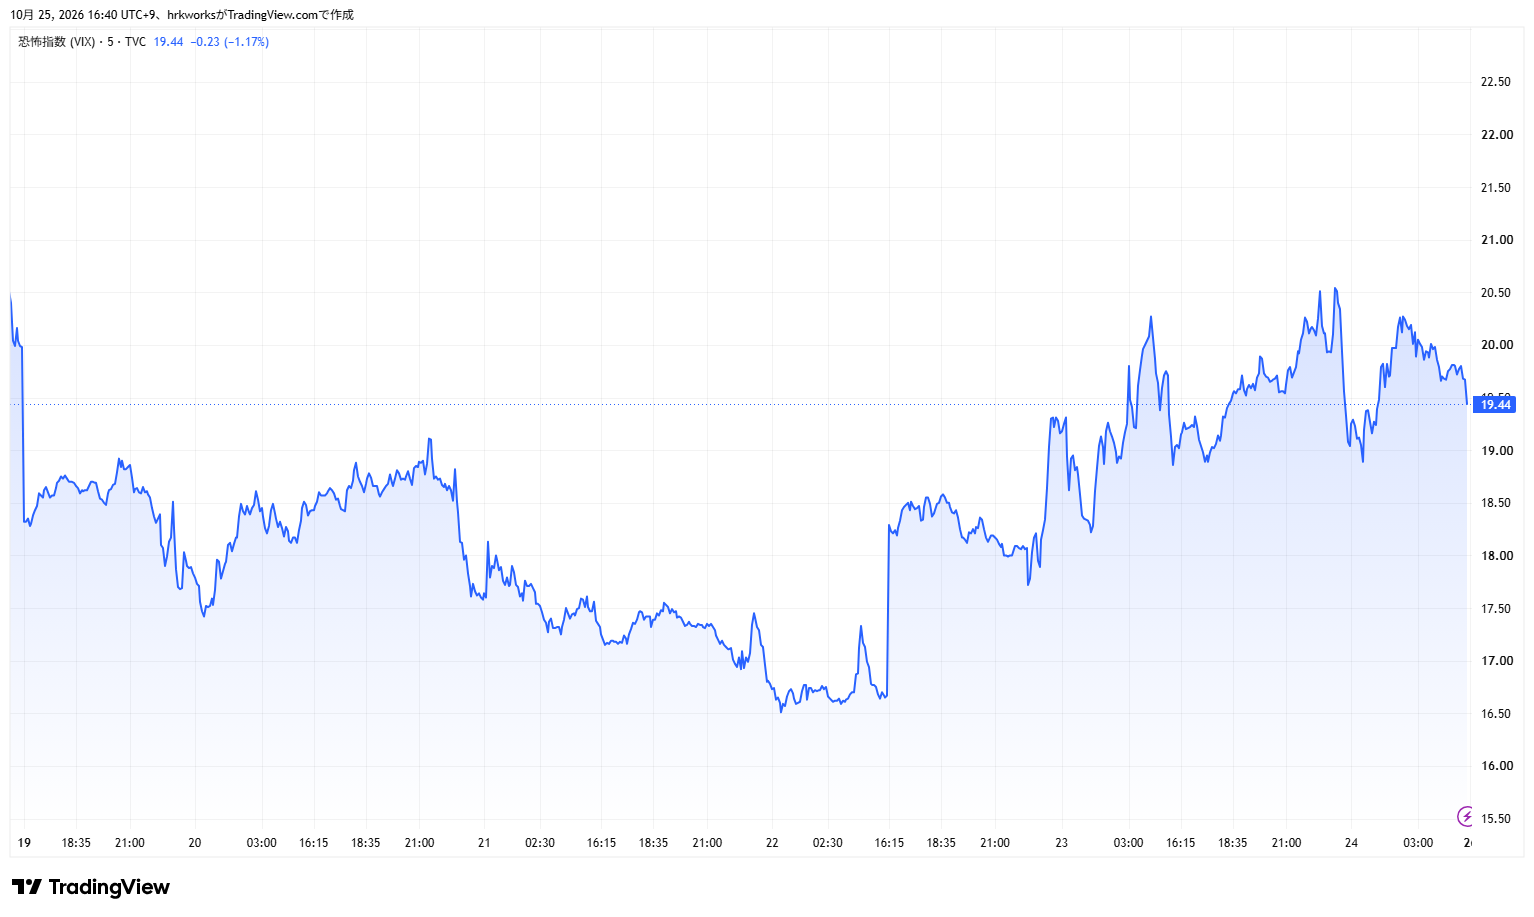
VIXは前週末の20近くから週前半は低下し、10/21には16台後半まで落ち着いた。前週の急上昇の後、AI株の売りが一服したことで警戒感はいったん和らいだ。しかし、メタ決算をきっかけにハイテク株が急落した10/22には場中に20を超え、終値も19台へ上昇した。10/23も原油高を受けて19台半ばで引け、週初の水準をやや上回って週を終えた。
Fear & Greed Indexは前週末の22台(Extreme Fear)から、週明けも20台で始まった。10/20には30近辺まで持ち直して「Fear」圏に戻ったが、10/22のハイテク株急落で19台へ下げ、再び「Extreme Fear」圏に入った。週末も21近辺と、2週続けて「Extreme Fear」圏で週を終えた。
CNN Fear & Greed のPut/Call指標(CNNがFear & Greedの算出に使うPut/Call比率)は、前週末の0.82近辺から週前半に0.83台へ上昇した。その後は低下に転じ、週末には0.80近辺となった。株価が下げるなかでも、プット(下落への備え)の需要は前週末並みからやや低い水準にとどまった。
来週のイベント
10月28日(水):FOMC政策金利発表(10/27〜28開催)
10月29日(木):米7〜9月期GDP速報値
10月30日(金):日銀金融政策決定会合(10/29〜30開催)
コメント